

Ouvir transcrição
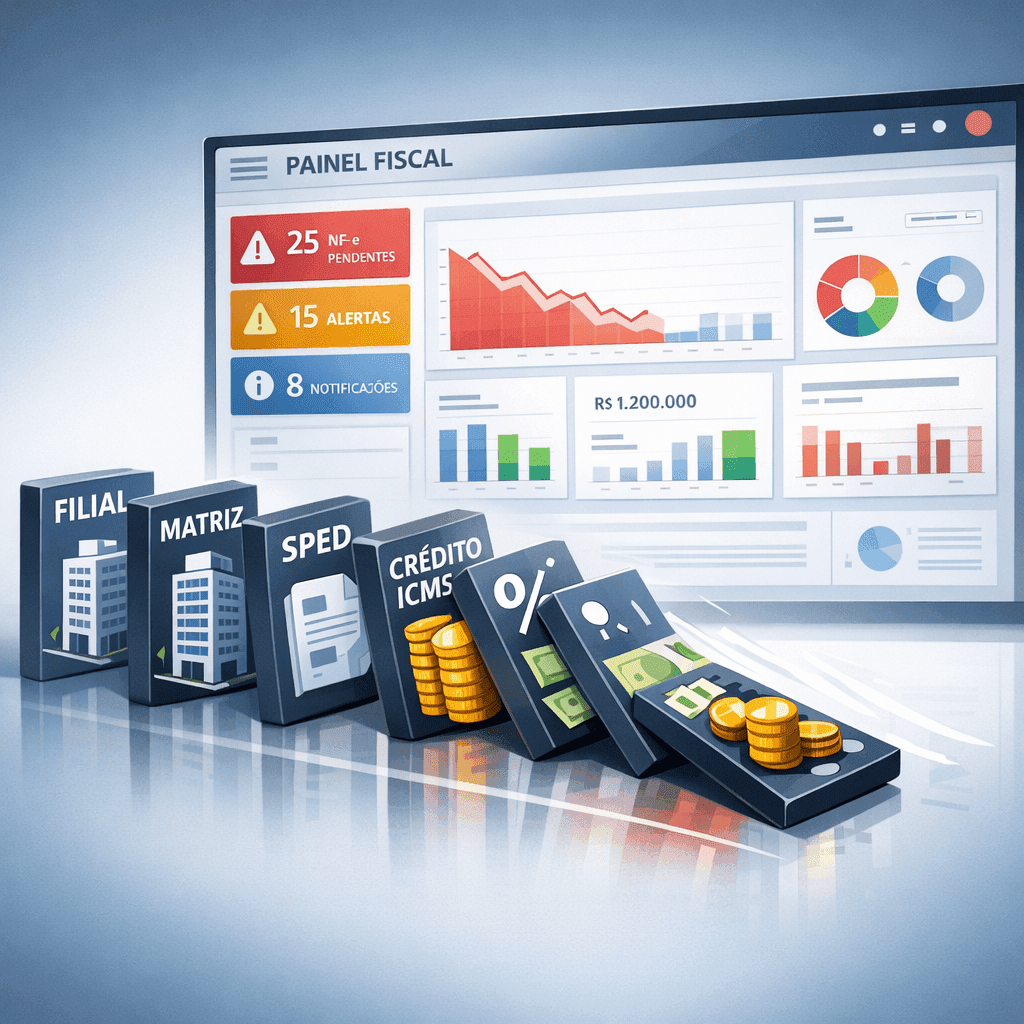
Sim: uma única NF-e não manifestada em uma filial pode desencadear multas, perda de créditos de ICMS, inconsistências no SPED e travas de compensação em outros CNPJs do grupo. Em operações com matriz, filiais, holdings e franquias, o erro local vira risco sistêmico quando falta visão centralizada dos documentos fiscais e dos eventos de manifesto.
O erro parece pequeno. O rombo, não.
Imagine o cenário: uma NF-e recebida por uma filial fica sem manifestação, o XML não entra no fluxo correto de conferência e, dias depois, a divergência aparece no fechamento fiscal. O resultado pode incluir autuação na matriz, crédito indeferido, retrabalho contábil e SPED com inconsistência.
Em grupos multi-CNPJ, o problema raramente fica isolado. Quando a governança fiscal depende de planilhas, consultas manuais e conferência descentralizada, um erro periférico pode contaminar o consolidado inteiro. É o tipo de falha silenciosa que drena caixa em cascata.
Em estruturas com múltiplos CNPJs, a ausência de manifesto não é apenas um atraso operacional. Ela compromete evidência fiscal, rastreabilidade e defesa em auditoria.
Como uma NF-e ignorada em uma filial contamina o SPED do grupo
O primeiro ponto crítico é a inconsistência entre o documento recebido, o evento fiscal esperado e a escrituração efetiva. Quando a filial não manifesta, ou manifesta fora do prazo e sem controle, a conferência do XML pode falhar e o dado que alimenta o SPED sai desalinhado.
Sinais de que o efeito dominó já começou no seu grupo
Na prática, isso aparece como registro incompleto, base de cálculo divergente, crédito lançado sem lastro documental suficiente ou documento que nem chegou a ser tratado corretamente. Em grupos com consolidação frequente, a matriz herda o problema porque depende da qualidade fiscal produzida pelas pontas.
| Etapa | Falha na filial | Efeito no grupo |
|---|---|---|
| Recebimento da NF-e | Documento não visualizado ou não manifestado | Falta de rastreabilidade e atraso na validação |
| Escrituração local | Lançamento incompleto ou divergente | SPED com informação inconsistente |
| Consolidação | Dados sobem para a matriz com erro | Risco de rejeição, ajuste e retrabalho |
| Auditoria | Ausência de evidências e histórico | Maior exposição a multa e glosa de crédito |
Perda de créditos de ICMS: quando o erro de um CNPJ trava o resultado do outro
Esse é um dos pontos mais sensíveis para redes, holdings e franquias: o erro operacional em uma filial pode comprometer créditos que afetam o caixa consolidado. Isso acontece porque a análise tributária do grupo não olha apenas para a intenção contábil, mas para a prova documental, a consistência do XML e o tratamento correto do evento fiscal.
Se uma filial recebe mercadoria, não manifesta adequadamente e depois há divergência no documento ou contestação em auditoria, a matriz pode enfrentar glosa de crédito, atraso em compensações e necessidade de estorno preventivo. O impacto não fica no setor fiscal: ele chega ao financeiro e ao planejamento de caixa.
Impacto típico do efeito dominó fiscal em grupos multi-CNPJ
Exemplo ilustrativo de como uma falha periférica se converte em custo financeiro e operacional no grupo.
Auditorias unificadas não respeitam fronteiras internas do grupo
Outro erro comum é achar que a falha da filial ficará restrita à filial. Em muitas revisões fiscais, o que pesa é a governança do grupo. Se o CNPJ principal concentra controle, apuração, contabilidade ou diretriz operacional, ele pode se tornar o foco da autuação por falhas recorrentes em unidades periféricas.
Quando não existe uma trilha única de evidências, o fiscalizador encontra um ambiente fragmentado: cada filial com um método, cada contador com uma planilha e a matriz tentando fechar o todo sem visão confiável. Isso fragiliza a defesa e amplia o custo do incidente.
O impacto no fluxo de caixa vem em cascata
A consequência final quase sempre aparece no caixa. Créditos não aproveitados, compensações bloqueadas, ajustes fora de prazo, provisões para contingência e horas extras de fechamento consomem capital de giro. O que começou com uma NF-e ignorada pode gerar uma sequência de bloqueios financeiros no grupo.
Simulador rápido do custo do efeito dominó fiscal
Estime o impacto financeiro mensal considerando quantidade de incidentes, custo médio por multa e créditos travados.
Impacto financeiro mensal estimado: R$ 75.000
Se o seu grupo tem 5 incidentes por mês e cada um representa R$ 10 mil em autuação/retrabalho + R$ 15 mil em créditos travados, o impacto potencial já chega a R$ 125 mil mensais. Esse valor não inclui desgaste com auditoria, atraso de fechamento e improdutividade da equipe.
Checklist de prevenção para estruturas com múltiplos CNPJs
O mínimo que sua operação deveria ter hoje
FAQ: dúvidas comuns sobre manifesto, SPED e risco em grupo econômico
Perguntas frequentes
Uma NF-e sem manifestação sempre gera multa?
Nem toda pendência resulta automaticamente em multa, mas a ausência de manifestação amplia risco de autuação, perda de prova fiscal, erro de escrituração e glosa de crédito — especialmente em operações com alto volume e múltiplos CNPJs.
A matriz pode ser impactada por falha da filial?
Sim. Quando existe consolidação fiscal, governança centralizada ou auditoria unificada, uma falha local pode contaminar o fechamento do grupo e expor o CNPJ principal a questionamentos e penalidades.
Perder o prazo de ciência compromete o acesso ao XML?
Pode comprometer fluxos de consulta e download em ambientes dependentes apenas da Receita, além de dificultar rastreabilidade e prova documental. Por isso, o ideal é manter repositório e monitoramento contínuo.
Planilha resolve a gestão de manifesto em rede com várias unidades?
Na prática, não escala. Planilhas falham em alertas, trilha de auditoria, controle de prazo e visão consolidada entre matriz, filiais e contabilidade.
Como a MagelNet interrompe o efeito dominó fiscal
É aqui que a operação deixa de ser reativa. O DF-e da MagelNet centraliza as NF-e de múltiplos CNPJs em uma visão unificada, permitindo que a equipe fiscal acompanhe pendências, manifeste com agilidade e mantenha histórico auditável sem depender de controles dispersos.
Além disso, a MagelNet combina monitoramento, automação inteligente e repositório central de notas, o que reduz o risco de perder XMLs, elimina limitações operacionais comuns da consulta direta e dá à matriz o controle real sobre o que acontece nas filiais. Em vez de correr atrás do problema no fechamento, você previne o incidente na origem.
Se o seu grupo opera com filiais, holdings, franquias ou unidades regionais, centralizar o manifesto agora é mais barato do que corrigir o próximo efeito dominó. Teste o DF-e grátis por 7 dias e pare o efeito dominó no seu grupo agora.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


