

Ouvir transcrição
Se o fisco pedisse agora as notas dos últimos 5 anos, a resposta ideal seria simples: sim, em poucas horas. O problema é que muitas empresas ainda dependem de consultas limitadas, prazos curtos e certificados travados. Um histórico fiscal ilimitado transforma auditoria em processo controlado, reduz risco de multa por falta documental e acelera a reação da empresa com evidências organizadas.
O pânico começa quando a fiscalização pede o que sua operação não consegue recuperar
E se amanhã o fisco exigisse todas as suas notas fiscais dos últimos 5 anos? Você conseguiria provar tudo em horas, ou entraria em pânico com downloads limitados, XMLs espalhados em pastas e um certificado digital preso a um único sistema? Para empresários de médio porte e contadores independentes, esse não é um cenário hipotético. É uma possibilidade recorrente.
Em auditorias rotineiras, o problema raramente é só técnico. O que pesa é a combinação de prazo curto, documentação incompleta e dificuldade de rastrear eventos fiscais. Quando cada minuto conta, depender apenas do que a Receita libera no momento pode virar um gargalo caro.
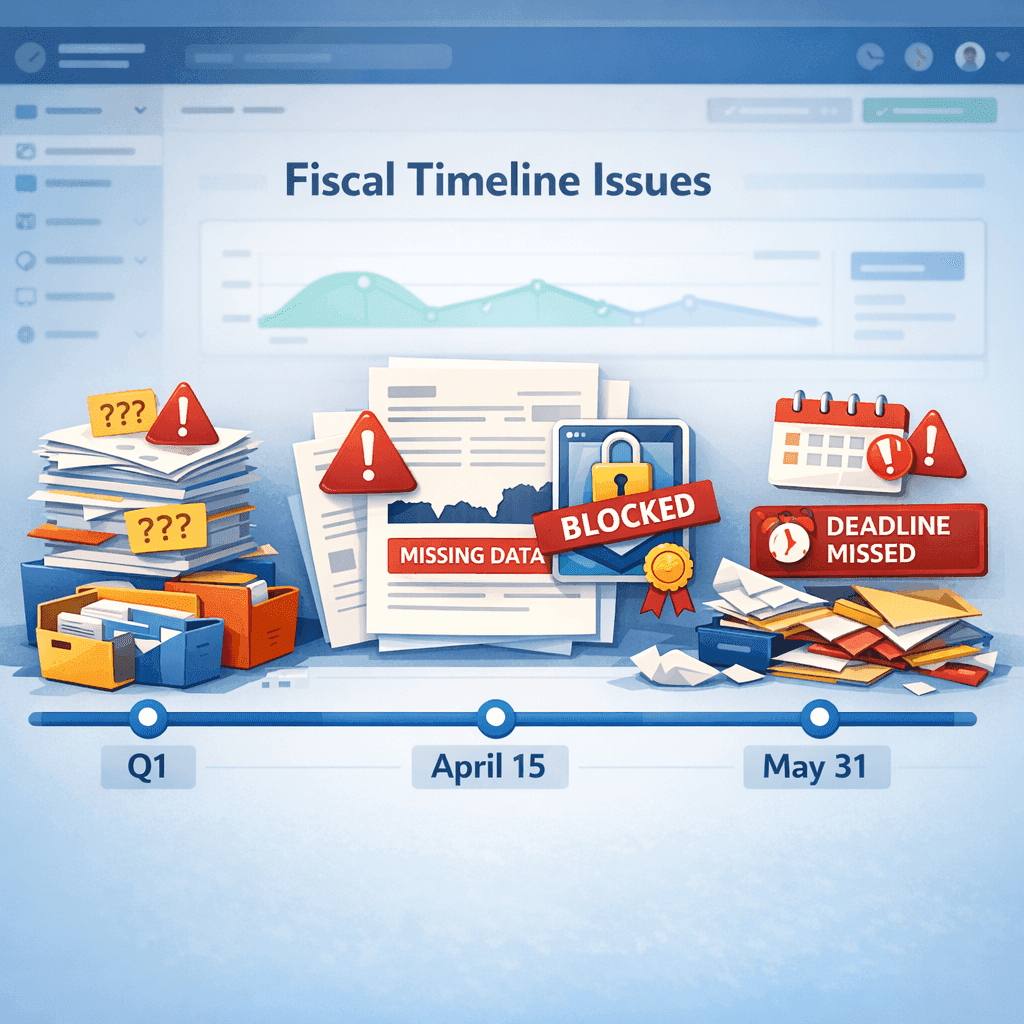
As 4 armadilhas invisíveis que tornam uma auditoria fiscal mais cara e mais lenta
| Armadilha | O que acontece na prática | Impacto potencial |
|---|---|---|
| **Consulta limitada na Receita** | Só parte do histórico fica acessível diretamente. | Falta de XMLs e atraso na resposta ao fiscal. |
| **Prazo para ciência e download** | Perdeu a janela, perdeu facilidade de acesso. | Risco de retrabalho e fragilidade documental. |
| **Certificado digital travado** | Mais de um sistema tentando consultar gera conflito. | Operação parada e equipe dependente de improviso. |
| **Documentos espalhados** | Notas em e-mail, pasta local, ERP e escritório contábil. | Alta chance de inconsistência e multa por ausência de prova. |
Na prática, a multa nem sempre nasce de fraude ou erro tributário grave. Muitas vezes, ela nasce de algo bem menos dramático: a empresa não consegue comprovar o que fez. Sem trilha confiável, o argumento técnico perde força.
Por que um histórico fiscal ilimitado muda o jogo da defesa para o controle
Quando sua empresa mantém um repositório central e contínuo das notas emitidas e recebidas, a auditoria deixa de ser caça ao arquivo perdido. Você passa a operar com lógica de dossiê: período, fornecedor, evento, manifestação e evidência ficam acessíveis em sequência.
O que um dossiê fiscal realmente precisa ter
Isso gera um efeito poderoso: sua empresa sai da postura defensiva e começa a identificar padrões de compliance. Fica mais fácil perceber fornecedores recorrentes com erro, notas que chegam sem conferência adequada e períodos com maior exposição tributária.
Tempo médio para reunir documentos em uma auditoria
Comparação ilustrativa entre operação fragmentada e operação com histórico centralizado.
Como preparar um dossiê fiscal em minutos, não em dias
Pare de depender de busca manual em e-mail, servidor local e ERP. O primeiro passo é manter todas as notas fiscais emitidas e recebidas em um repositório único, com acesso por período e filtros rápidos.
Para empresários e contadores, o ganho não é só velocidade. É também segurança operacional. Quanto menos a empresa depende de memória, atalhos e arquivos soltos, menor a chance de entrar em contradição diante do fiscal.
Caso real: acesso irrestrito a anos de dados evitou R$ 50 mil em multas
Recebemos uma solicitação de documentos de vários exercícios e, no primeiro momento, parecia impossível responder no prazo. Como o histórico estava centralizado, localizamos as notas, cruzamos os eventos e entregamos a documentação completa antes do limite. A autuação estimada em cerca de R$ 50 mil não avançou.
O ponto central desse caso não foi sorte. Foi acesso irrestrito ao histórico. Quando a empresa consegue provar origem, recebimento, manifestação e coerência dos documentos, a fiscalização encontra menos brechas para penalização por ausência de evidência.
Checklist de resposta rápida para a próxima fiscalização
Revise estes itens hoje
FAQ: dúvidas comuns sobre auditoria fiscal e histórico de notas
Perguntas frequentes
Guardar XML por muito tempo realmente faz diferença em fiscalização?
Sim. Em auditorias, a capacidade de provar operações passadas com rapidez reduz risco de autuação por falta documental e evita depender de janelas limitadas de consulta.
Manifesto do destinatário ajuda na defesa fiscal?
Ajuda muito. O manifesto cria trilha de ciência e posicionamento sobre a nota, o que fortalece a governança e reduz dúvidas sobre recebimento e regularidade da operação.
O maior risco está no imposto ou no documento?
Os dois importam, mas muitas empresas são penalizadas porque não conseguem apresentar a prova com consistência e agilidade, mesmo quando a operação existiu.
Contadores independentes se beneficiam desse tipo de estrutura?
Sim. Um histórico centralizado diminui dependência do cliente para reenviar arquivos, melhora a resposta em fiscalizações e acelera revisões periódicas.
Onde a MagelNet entra para blindar sua empresa contra auditorias
A MagelNet resolve exatamente o ponto mais crítico dessa rotina: acesso confiável, rápido e sem as limitações da Receita. Com o Repositório Central de Notas, sua empresa envia e preserva todas as notas emitidas em um histórico sem travas de prazo, consulta ou conflito de certificado. Com o módulo DF-e, fica mais simples visualizar documentos destinados ao seu CNPJ e realizar o manifesto do destinatário com rapidez.
E o diferencial operacional está na experiência: a plataforma usa IA para orientar o usuário, preencher fluxos e adaptar telas ao seu processo, em vez de forçar sua equipe a se adaptar ao sistema. Melhor ainda: você pode testar sem criar conta e sem informar cartão de crédito.
Envie sua primeira nota agora e blinde suas finanças contra auditorias. Acesse magelnet.com.br e teste grátis para construir um histórico fiscal pronto para responder ao fisco com velocidade, prova e tranquilidade.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


