

Ouvir transcrição
CT-e subcontratado mal emitido pode, sim, dobrar o custo real do frete. Os erros mais comuns concentram-se em papel do emissor, CFOP/CST, falta de manifesto DF-e, rateio incorreto e ausência de XML auditável. O resultado é previsível: ICMS duplicado, glosas de crédito, bloqueio operacional e mais caixa preso exatamente quando a logística precisa girar rápido.
Quando o CT-e subcontratado vira uma multa disfarçada
Imagine pagar DUPLAMENTE pelo frete que você nem executou: um CT-e de subcontratação mal feito faz exatamente isso, com multas de ICMS que podem explodir o custo real em até 200% quando somamos imposto indevido, retrabalho, atraso na liberação e perda de crédito.
Na prática, o problema começa pequeno: um campo fiscal preenchido como se fosse transporte normal, um XML perdido no e-mail, um CT-e recebido sem conferência formal. Dias depois, isso aparece como glosa, cobrança em duplicidade, divergência contábil ou dificuldade para provar quem deveria recolher e quem apenas subcontratou.
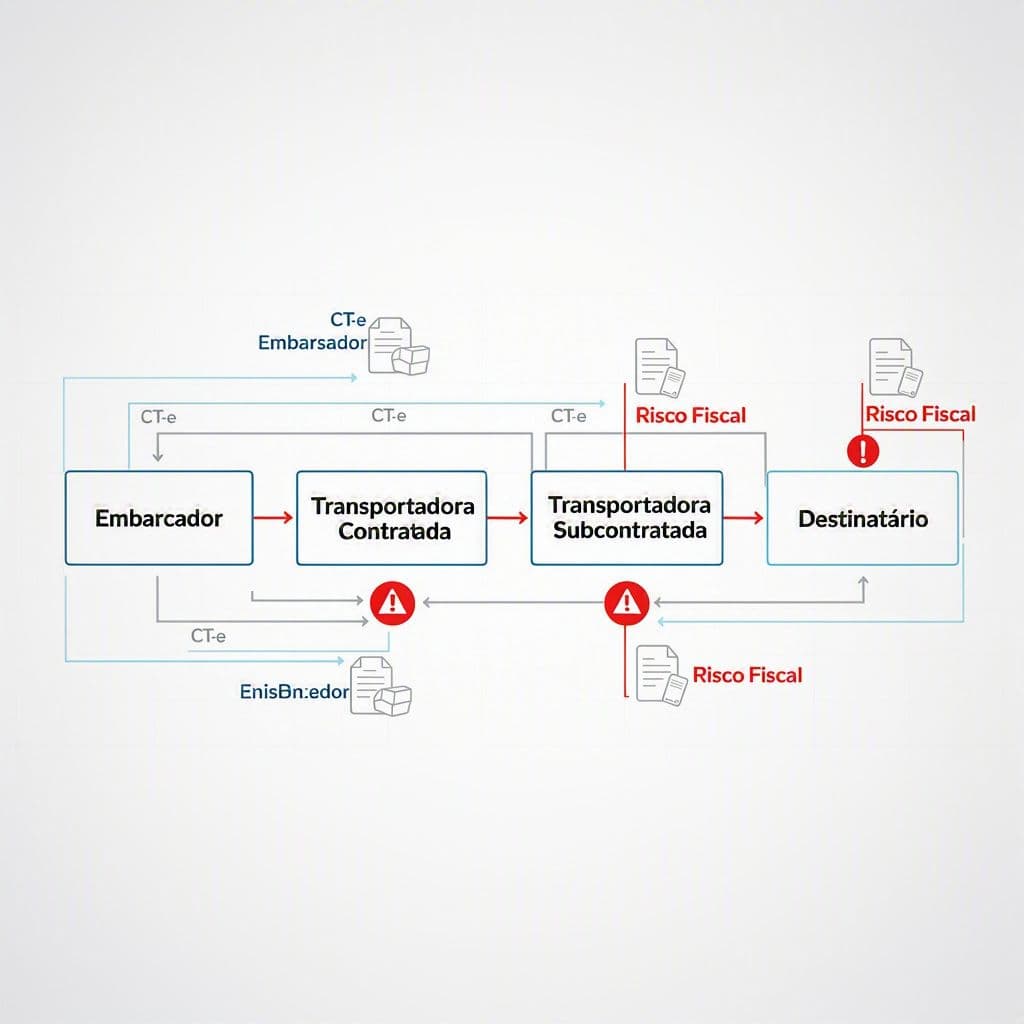
CT-e principal x CT-e subcontratado: a diferença que define o risco fiscal
O primeiro ponto crítico é entender que CT-e principal e CT-e subcontratado não cumprem o mesmo papel. Quando a equipe trata os dois como equivalentes, o erro se espalha para tributação, escrituração, conferência de XML e rateio interno.
| Elemento | CT-e principal | CT-e subcontratado | Risco se confundir |
|---|---|---|---|
| Quem contrata o frete | Tomador/embarcador contrata a transportadora principal | Transportadora principal contrata outra para executar | Cobrança e responsabilidade fiscal mal atribuídas |
| Quem executa o transporte | Pode executar diretamente | Executa a prestação para a contratante | Pagamento duplicado para prestação mal documentada |
| Quem emite | Transportadora contratada pelo tomador | Subcontratada emite conforme operação vinculada | Escrituração errada e evento fiscal inconsistente |
| O que deve ser conferido | Tomador, valores, impostos e vínculo da operação | Referência correta à subcontratação e campos fiscais coerentes | ICMS em duplicidade e rejeição em auditoria |
| Quem precisa guardar prova | Fiscal, logística, financeiro e controladoria | Os mesmos, com vínculo entre os XMLs | Sem prova documental, a defesa fiscal enfraquece |
Para o gestor de logística ou frotas, a consequência é direta: se a empresa terceiriza fretes e não enxerga claramente quem contratou, quem executou e quem declarou, a operação fica exposta a cobrança indevida e contestação fiscal com alto custo de correção.
Os 5 erros que mais geram multa, glosa e frete inflado
Quando o documento é lançado sem validar a natureza da operação, a empresa perde o contexto da subcontratação. Isso afeta responsabilidade tributária, conciliação do frete e análise de custo por viagem. O erro costuma aparecer depois, na auditoria ou na cobrança.
Erro 1: confundir responsabilidade entre contratante e subcontratada
No CT-e subcontratado, a precisão operacional começa na leitura correta da relação contratual. Quem vende o frete ao tomador não é necessariamente quem executa a viagem. Se o time lança o documento como se a execução e a contratação fossem da mesma empresa, a base de conferência já nasce errada.
Checklist rápido de conferência do CT-e subcontratado
Erro 2: CFOP e CST errados podem transformar frete em passivo fiscal
Em operações de transporte, CFOP e CST não são detalhe cadastral. Eles definem a leitura tributária da prestação. Quando a parametrização trata a subcontratação como uma prestação independente sem o enquadramento correto, o sistema pode gerar ICMS onde não deveria, ou registrar de forma incompatível com o restante da cadeia documental.
| Falha | Efeito imediato | Impacto financeiro |
|---|---|---|
| CFOP incompatível com subcontratação | Prestação lida como operação comum | Cobrança indevida de ICMS e retrabalho fiscal |
| CST inconsistente com a natureza da operação | Escrituração divergente entre documentos | Glosa de crédito e exposição em fiscalização |
| Cadastro fiscal desatualizado no ERP/TMS | Erro replicado em lote | Passivo escalável por volume de CT-es |
| Conferência manual sem regra | Falha só aparece após fechamento | Correção tardia e caixa pressionado |
Em transporte terceirizado, o erro tributário raramente nasce na fiscalização. Ele nasce na parametrização silenciosa e só aparece quando já contaminou dezenas ou centenas de CT-es.
Erro 3: sem manifesto DF-e, o CT-e recebido vira documento sem reação rápida
Muita operação ainda trata o CT-e recebido como mera formalidade. Só que, sem manifesto DF-e, a empresa perde capacidade de registrar ciência, organizar resposta e acelerar a recuperação do documento no fluxo de conferência. Isso é crítico quando existe divergência de execução, valor ou vínculo da subcontratação.
Onde o problema cresce quando o manifesto atrasa
Comparativo ilustrativo do impacto operacional em rotinas com CT-e recebido sem tratamento imediato.
Quanto mais tarde a empresa reage, maior a chance de o CT-e virar um problema compartilhado entre logística, fiscal, financeiro e controladoria. E problema compartilhado, em geral, significa custo diluído e ninguém agindo rápido o suficiente.
Erro 4: rateio de frete mal calculado esconde perda de margem e créditos
Mesmo quando o CT-e está formalmente emitido, o prejuízo pode continuar no backoffice. O rateio incorreto do frete entre pedidos, cargas, rotas, unidades ou centros de custo faz o gestor enxergar uma margem artificial. Na prática, a empresa decide com base em custo distorcido.
Simulador de impacto do erro no frete
Use uma estimativa simples para visualizar como multa e retrabalho ampliam o custo do frete subcontratado.
Custo real projetado: R$ 17.000
Se o gestor analisa apenas o valor nominal do CT-e, ignora o que realmente pesa no caixa: encargos, perda de crédito, atraso de liberação, horas de conferência e contestação. É assim que um frete aparentemente controlado vira prejuízo operacional.
Erro 5: sem XML centralizado, sua defesa fiscal fica lenta e fraca
Em glosa ou fiscalização, não basta dizer que o frete foi subcontratado corretamente. É preciso provar rápido. E prova rápida depende de XML disponível, histórico de eventos, rastreabilidade de consulta e vínculo entre documentos. Se cada área guarda uma versão diferente, a empresa perde tempo justamente quando o prazo aperta.
| Cenário | Empresa sem repositório central | Empresa com XML centralizado |
|---|---|---|
| Localização de CT-e/XML | Busca manual em e-mail, pastas e terceiros | Consulta imediata em acervo único |
| Resposta à glosa | Lenta e dependente de várias áreas | Rápida, com evidência organizada |
| Histórico de eventos | Fragmentado ou ausente | Auditável e acessível |
| Risco de perda documental | Alto | Baixo |
| Tempo para auditoria | Horas ou dias | Minutos |
Sinais de que sua operação já está exposta
Sua rotina com CT-e subcontratado está em zona de risco?
Hoje, os XMLs de CT-e ficam centralizados em um único repositório consultável?
Se você marcou mais de uma resposta nas opções “Parcialmente”, “Às vezes” ou “Não”, sua operação já tem sinais claros de fragilidade. Em ambientes de alto volume, isso tende a crescer silenciosamente até aparecer como autuação, caixa pressionado ou disputa com transportadora.
Como reduzir o risco sem travar a operação
Plano de ação imediato para gestores de logística e frotas
Onde a MagelNet entra para evitar o frete em dobro
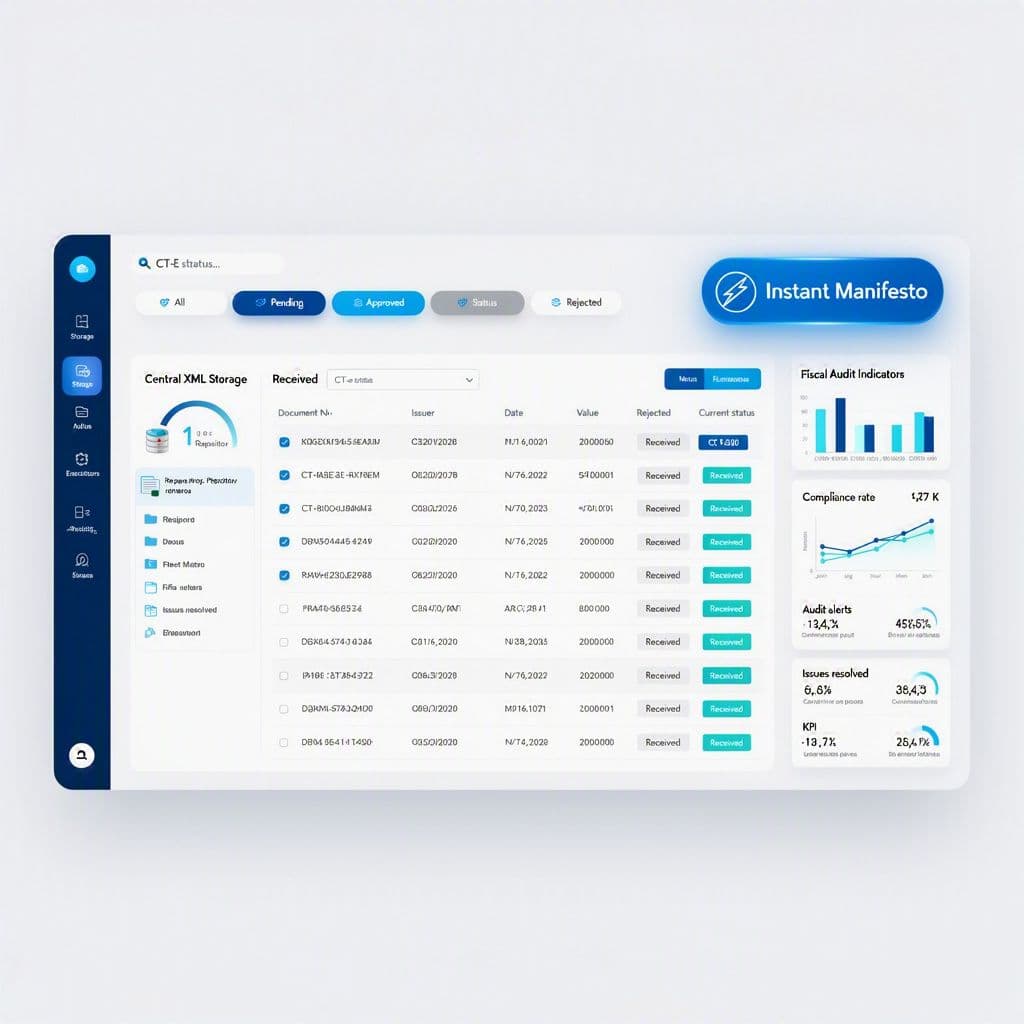
A correção não depende de mais planilha nem de mais troca de e-mails. A MagelNet resolve o ponto mais sensível da rotina com duas frentes práticas: DF-e para manifesto instantâneo de CT-e recebidos e repositório central ilimitado de XMLs para consulta, prova fiscal e resposta rápida em auditorias.
Isso significa que sua equipe consegue visualizar CT-es destinados ao CNPJ, agir rápido no manifesto e manter evidências organizadas sem depender de processo manual travado ou certificado digital rodando em várias máquinas. O resultado é simples: menos multa, menos glosa, menos caixa preso e mais fluidez operacional.
Conclusão: o custo do erro no CT-e subcontratado quase nunca para no imposto
No papel, parece um detalhe fiscal. Na prática, um CT-e subcontratado mal tratado contamina custo, crédito, prazo, prova documental e decisão operacional. E quanto maior o volume de fretes terceirizados, maior o efeito multiplicador do erro.
Acesse o DF-e agora e teste manifesto de CT-e em 60s grátis – evite o dobro no frete hoje. Com a MagelNet, você visualiza CT-es recebidos, manifesta rapidamente e centraliza XMLs sem cadastro e sem cartão para começar a reduzir risco imediatamente.
Perguntas frequentes sobre CT-e subcontratado
Qual é o principal risco do CT-e subcontratado mal configurado?
O maior risco é gerar tributação incorreta, glosa de crédito e cobrança duplicada em uma operação que deveria estar claramente vinculada à subcontratação.
Manifestar CT-e recebido ajuda mesmo em auditoria?
Sim. O manifesto DF-e ajuda a registrar ciência e organizar a reação da empresa com mais rapidez, fortalecendo a rastreabilidade documental.
Por que centralizar XMLs é tão importante?
Porque em glosa, fiscalização ou disputa operacional, a empresa precisa localizar XML e eventos rapidamente. Sem isso, a defesa fica lenta e frágil.
A MagelNet exige cadastro ou cartão para testar?
Não. Você pode testar as aplicações da plataforma sem criar conta e sem informar cartão de crédito, acessando e começando a usar.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


