

Ouvir transcrição
Vale a pena pegar empréstimo agora? Só se o seu histórico fiscal mostrar que o caixa aguenta as parcelas mesmo nos meses fracos. As notas fiscais emitidas e recebidas revelam sazonalidade, avanço de custos, créditos tributários e sinais de pressão financeira que o faturamento bruto esconde. Em poucos minutos, esses dados ajudam a separar dívida inteligente de uma possível armadilha.
O empréstimo pode acelerar sua expansão — ou explodir seu caixa em 6 meses
Você sonha em crescer, vê o crédito disponível e pensa: "é agora". Mas existe um risco clássico: contratar uma dívida olhando apenas para a promessa de crescimento, e não para a capacidade real de absorver parcelas sem sufocar operação, estoque, impostos e fornecedores.
O ponto cego costuma estar nas próprias notas fiscais da empresa. Elas mostram quando a receita oscila, quando os custos sobem silenciosamente e quando o negócio começa a financiar a operação no improviso. Se você identificar isso antes da assinatura, troca ansiedade por decisão técnica.
1. Sazonalidade nas notas fiscais: o fluxo real vale mais que a projeção otimista do banco
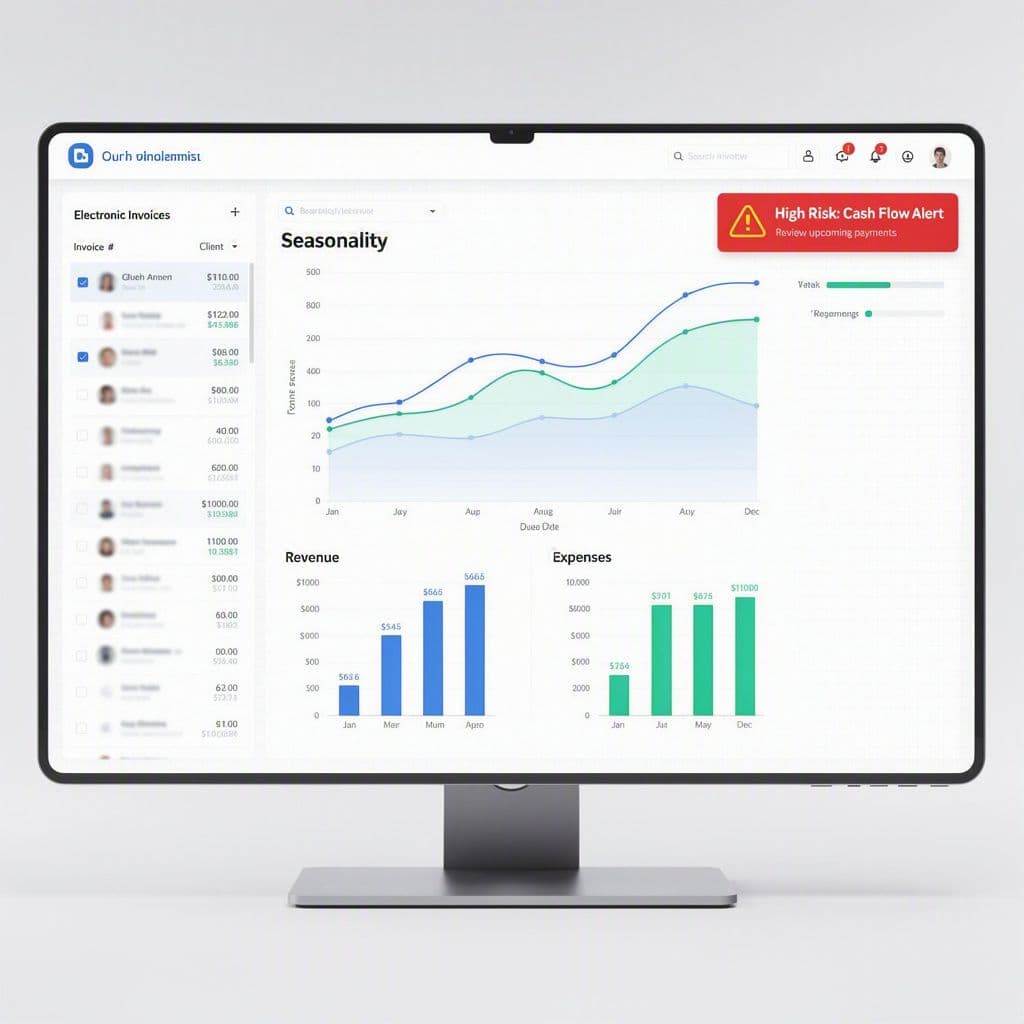
Banco costuma avaliar faturamento médio, limite e garantias. O problema é que média esconde buracos. Uma empresa que fatura R$ 180 mil por mês na média pode ter meses de R$ 240 mil e outros de R$ 95 mil. A parcela não acompanha essa oscilação: ela vence igual todo mês.
Ao analisar o histórico de NF-e emitidas por mês, você enxerga o padrão verdadeiro de entrada. Isso permite responder três perguntas decisivas: quais meses sustentam a dívida, quais meses exigem reserva e qual parcela máxima não estrangula o caixa.
Checklist rápido para validar sazonalidade antes de pegar crédito
Exemplo de sazonalidade que muda a decisão de crédito
Mesmo com média anual aparentemente confortável, os meses fracos podem tornar a parcela perigosa.
2. Dívida sustentável: compare créditos tributários acumulados com as parcelas futuras
Nem toda empresa percebe que parte da folga financeira pode estar escondida em créditos tributários acumulados, compras recuperáveis ou oportunidades de organização fiscal. Isso não significa usar crédito tributário como desculpa para se alavancar, mas sim medir com mais precisão o colchão que o negócio realmente possui.
Uma leitura inteligente é esta: se sua operação acumula créditos, mantém documentação organizada e tem previsibilidade de aproveitamento, a dívida pode ser mais sustentável. Se esses créditos existem no papel, mas a empresa nem consegue localizar documentos ou validar valores, eles não devem entrar na conta como segurança imediata.
| Indicador | Situação saudável | Sinal de risco |
|---|---|---|
| Créditos tributários identificados | Mapeados por período e origem | Estimados sem documentação |
| Parcela mensal do empréstimo | Cabe nos meses mais fracos | Só fecha em meses de pico |
| Notas de entrada de fornecedores | Crescem em linha com a receita | Sobem mais rápido que vendas |
| Reserva operacional | Cobre impostos e despesas fixas | Fica comprometida após 1 ou 2 parcelas |
| Dependência de novo crédito | Baixa | Alta para girar o caixa |
Simulador de dívida sustentável
Faça uma estimativa inicial da folga mensal antes de assumir novas parcelas.
Capacidade mensal estimada para parcela: R$ 18.000
3. O erro fatal: decidir pelo faturamento bruto e ignorar despesas invisíveis
Esse é o atalho mais perigoso. O empreendedor vê que faturou R$ 200 mil e conclui que consegue pagar uma parcela de R$ 25 mil. Só que o faturamento bruto não mostra fretes, devoluções, impostos incidentes, compras urgentes, fornecedores pressionando margem, inadimplência e custos operacionais que escalam junto com o crescimento.
As notas recebidas de fornecedores contam essa história com precisão. Quando você cruza notas emitidas e notas de entrada, descobre se o crescimento está gerando margem ou apenas mais volume com menos respiro. Em muitos casos, a empresa cresce no papel enquanto o caixa encolhe na prática.
Em crédito empresarial, o faturamento convence. Mas é o histórico fiscal que confirma se a operação aguenta a dívida sem colapsar.
4. Sinal de alerta: quando fornecedores crescem mais rápido que a receita
Se as notas de fornecedores sobem mais rápido do que as receitas emitidas, você pode estar diante de um alerta de compressão de margem ou de um crescimento desorganizado. Isso é especialmente crítico quando a empresa compra mais para vender mais, mas não converte esse aumento em caixa na mesma velocidade.
Receita x compras de fornecedores: quando o risco aparece
Quando compras crescem mais rápido que vendas, a chance de pressão sobre caixa e inadimplência aumenta.
Como tomar a decisão certa antes de assinar o contrato
Antes de aceitar qualquer proposta, faça uma análise simples e objetiva com base no histórico fiscal. O ideal é validar 12 meses de documentos, identificar meses fracos, medir o avanço dos custos, estimar o espaço para parcelas e testar cenários conservadores. Se a conta só fecha num cenário otimista, o empréstimo ainda não está maduro.
| Pergunta crítica | Se a resposta for sim | Se a resposta for não |
|---|---|---|
| A parcela cabe no pior mês do ano? | Há chance de dívida saudável | Risco de aperto logo no início |
| Os custos cresceram menos que a receita? | Margem tende a suportar expansão | Pode haver crescimento sem geração de caixa |
| Os créditos tributários estão organizados? | Você decide com base em dados reais | Há falsa sensação de folga financeira |
| As notas estão centralizadas e acessíveis? | A análise fica rápida e confiável | Você decide no escuro |
FAQ: empréstimo empresarial e histórico fiscal
Posso decidir um empréstimo olhando só o faturamento médio?
Não é o ideal. Faturamento médio esconde sazonalidade, custos crescentes e meses de menor liquidez. O histórico fiscal ajuda a medir a capacidade real de pagamento.
Crédito tributário pode justificar tomar dívida?
Sozinho, não. Ele pode melhorar a análise quando está identificado, documentado e com aproveitamento previsível. Sem controle, vira apenas uma expectativa.
Qual o principal sinal de que o empréstimo pode virar problema?
Quando notas de fornecedores, custos e obrigações crescem mais rápido que a receita, ou quando a parcela só cabe nos meses de maior faturamento.
Quantos meses devo analisar antes de decidir?
O mais seguro é olhar pelo menos 12 meses de notas emitidas e recebidas para captar sazonalidade, concentração de clientes e evolução real dos custos.
Com a MagelNet, essa análise deixa de ser manual e vira decisão segura
É aqui que a decisão muda de nível. Com o repositório central de notas da MagelNet, você reúne documentos fiscais sem ficar preso às limitações de consulta da Receita, sem depender de janelas curtas de download e sem perder histórico crítico para análise. Isso cria uma base completa para enxergar sazonalidade, fornecedores, créditos e pressão de caixa.
Somando isso ao Financeiro com IA da MagelNet, você consegue gerar relatórios personalizados de capacidade de endividamento, comparar cenários de parcela, identificar riscos escondidos e entender se o crédito fortalece a expansão ou antecipa um rombo. O sistema se adapta ao seu contexto e você pode testar sem criar conta e sem cartão.
Acesse MagelNet grátis e simule seu empréstimo fiscalmente blindado hoje — evite o rombo antes que ele chegue.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


