Ouvir transcrição
Sim, o Fisco pode devolver valores relevantes de drawback quando a empresa comprova, com rastreabilidade completa, que insumos tributados foram aplicados em produtos exportados. O problema é que 80% das empresas perdem esse dinheiro por não organizar NF-e, CT-e e importações vinculadas. Se sua operação exportou alto este ano, há uma chance real de existir crédito esquecido parado fora do caixa.
O alerta que dói no caixa: exportou R$ 10 milhões e pode ter deixado R$ 2 milhões para trás
Exportou R$ 10 milhões este ano? Parabéns. Agora a pergunta incômoda: onde estão as provas fiscais que sustentam o seu drawback? Em muitas indústrias e PMEs exportadoras, o benefício existe no papel, mas não vira recuperação efetiva porque a empresa não consegue ligar, com segurança, a compra do insumo, o transporte, a industrialização e a exportação final.
O ponto central é simples: drawback não se perde só por erro tributário. Ele se perde por falha de evidência. Sem XMLs íntegros, histórico amplo e cruzamento entre documentos emitidos e recebidos, o que deveria entrar como recuperação vira retrabalho, risco e oportunidade perdida.
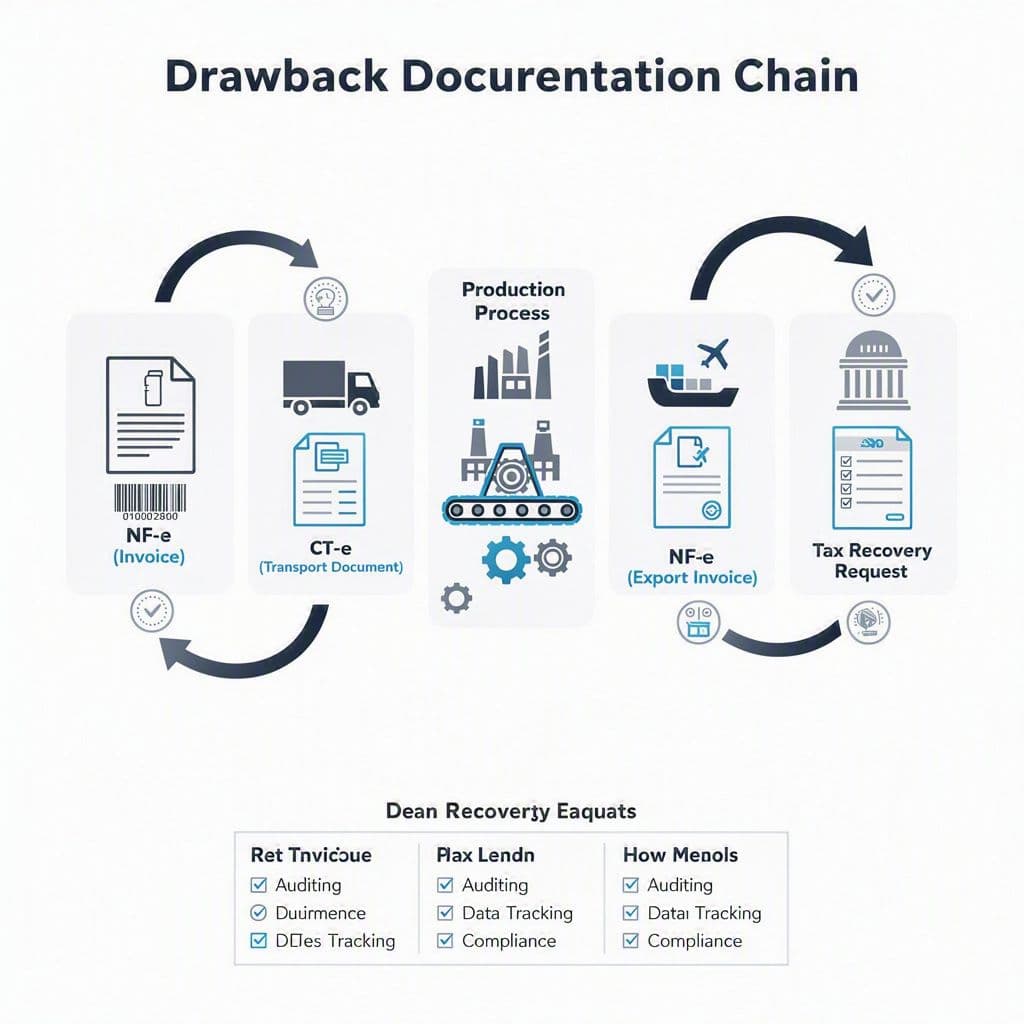
O que é drawback, de forma prática
Drawback é um regime que permite suspensão, isenção ou restituição de tributos incidentes sobre insumos usados na produção de bens exportados. Na prática, ele existe para evitar que o exportador carregue custo tributário em uma operação que gera divisas para o país.
| Ponto | Na prática | Prova que sustenta |
|---|---|---|
| Insumo adquirido ou importado | A empresa compra matéria-prima, componente, embalagem ou item aplicado na produção exportada | **NF-e de entrada, DI/DUIMP, XML, NCM, CFOP, fornecedor** |
| Movimentação e recebimento | O material entra fisicamente e precisa ser conciliado | **CT-e, eventos logísticos, comprovantes de recebimento** |
| Industrialização | O insumo é consumido na fabricação | **Ordens internas, consumo por item, vínculo por NCM/lote** |
| Saída para exportação | O produto final é vendido ao exterior | **NF-e de saída, documentos de exportação e embarque** |
| Pedido de recuperação/compensação | A empresa demonstra o nexo entre entrada e exportação | **Relatório consolidado e documentação para PER/DCOMP ou rito aplicável** |
Em outras palavras: NF-e e CT-e não são só documentos operacionais. Eles são a trilha probatória que transforma um possível crédito em dinheiro recuperável com respaldo.
Os 5 créditos milionários esquecidos que mais aparecem nas operações de exportação
3 sinais ocultos nas notas que indicam drawback não aproveitado
Checklist rápido de detecção
Se esses sinais aparecem com frequência no seu XML, sua empresa provavelmente não tem um problema de falta de crédito. Tem um problema de falta de consolidação.
Como mapear histórico ilimitado sem cair nas limitações da SEFAZ
O erro clássico é depender exclusivamente da consulta pontual em ambiente oficial. Na prática, isso traz restrições como janelas curtas de consulta, exigência de ciência em prazo específico, limitação de download e conflito entre sistemas usando o mesmo certificado.
| Abordagem | O que acontece | Impacto no drawback |
|---|---|---|
| Consulta isolada nos portais | Visão parcial e dependente de prazo | Créditos antigos deixam de ser mapeados |
| XMLs espalhados em e-mail, ERP e pastas | Base fragmentada e sem trilha única | A prova fica fraca para auditoria |
| Repositório central de DF-e | Histórico amplo, padronizado e pesquisável | Mais segurança para calcular e provar |
| Cruzamento emitidas + recebidas + CT-e | Visão completa da operação | Maior capacidade de identificar elegibilidade |
Para operações de comércio exterior, a regra prática é: sem base histórica centralizada, o drawback vira estimativa; com base centralizada, ele vira tese sustentável.
Passo a passo para levantar o drawback com menos risco manual
| Passo | Ação | Objetivo |
|---|---|---|
| 1 | Centralizar todas as **NF-e e CT-e emitidas e recebidas** | Criar uma base íntegra de evidências |
| 2 | Filtrar por **NCM, CFOP, fornecedor, período e filial** | Encontrar insumos potencialmente elegíveis |
| 3 | Cruzar entradas com produção e saídas exportadoras | Demonstrar o nexo entre compra e exportação |
| 4 | Separar importações e compras nacionais vinculadas | Evitar dupla contagem e inconsistências |
| 5 | Consolidar memória de cálculo | Preparar suporte para revisão e pedido |
| 6 | Revisar documentação antes do protocolo | Reduzir erro no PER/DCOMP e contingências |
Simulador rápido: quanto do seu drawback perdido pode estar fora do caixa?
Estimativa inicial de drawback não rastreado
Use uma simulação conservadora para priorizar a revisão. Não substitui análise fiscal, mas ajuda a dimensionar o potencial financeiro.
Potencial estimado de recuperação: R$ 280.000
Exemplo: com R$ 10 milhões exportados, 35% da receita atrelada a insumos elegíveis e 8% de recuperação potencial média, o valor estimado chega a R$ 280 mil. Em operações maiores, com histórico longo e múltiplas linhas de produto, esse número pode subir rapidamente.
Onde o crédito costuma se perder na prática
Distribuição ilustrativa dos gargalos mais comuns em projetos de revisão de drawback.
Como preparar o PER/DCOMP sem transformar a revisão em retrabalho
O PER/DCOMP exige consistência. O problema não é apenas preencher campos: é sustentar a lógica do crédito com base documental. Quando a empresa monta o pedido em planilhas soltas, surgem erros de período, duplicidade, ausência de vínculo entre documentos e falta de memória de cálculo auditável.
Em recuperação tributária, quem ganha velocidade não é quem preenche mais rápido. É quem prova melhor.
Por isso, a sequência correta é consolidar, filtrar, cruzar, revisar e só depois protocolar. Essa ordem reduz risco, aumenta previsibilidade e dá ao financeiro uma visão real de quanto pode voltar para o caixa.
FAQ: dúvidas comuns sobre drawback e prova por NF-e
Perguntas frequentes
NF-e e CT-e realmente ajudam a provar drawback?
Sim. Elas compõem a trilha documental da operação, ajudando a demonstrar aquisição, circulação e vínculo entre insumo e exportação. Quanto mais íntegra e centralizada a base, maior a força probatória.
Posso depender apenas da consulta limitada da Receita ou da SEFAZ?
Para operações simples e pontuais, talvez seja suficiente. Para revisão histórica, múltiplas filiais e exportação recorrente, normalmente não. As limitações de prazo, download e acesso reduzem a visibilidade do passado documental.
Todo exportador tem crédito relevante?
Não necessariamente. Mas muitas empresas têm potencial não aproveitado porque nunca fizeram um mapeamento documental completo. O primeiro passo é medir, e não presumir.
O Financeiro precisa participar ou é tema só do fiscal?
O financeiro deve participar porque drawback impacta caixa, previsibilidade e priorização de recuperação. Quando fiscal e financeiro trabalham separados, o valor costuma aparecer tarde demais.
O que muda quando a operação centraliza documentos e usa IA para encontrar padrões
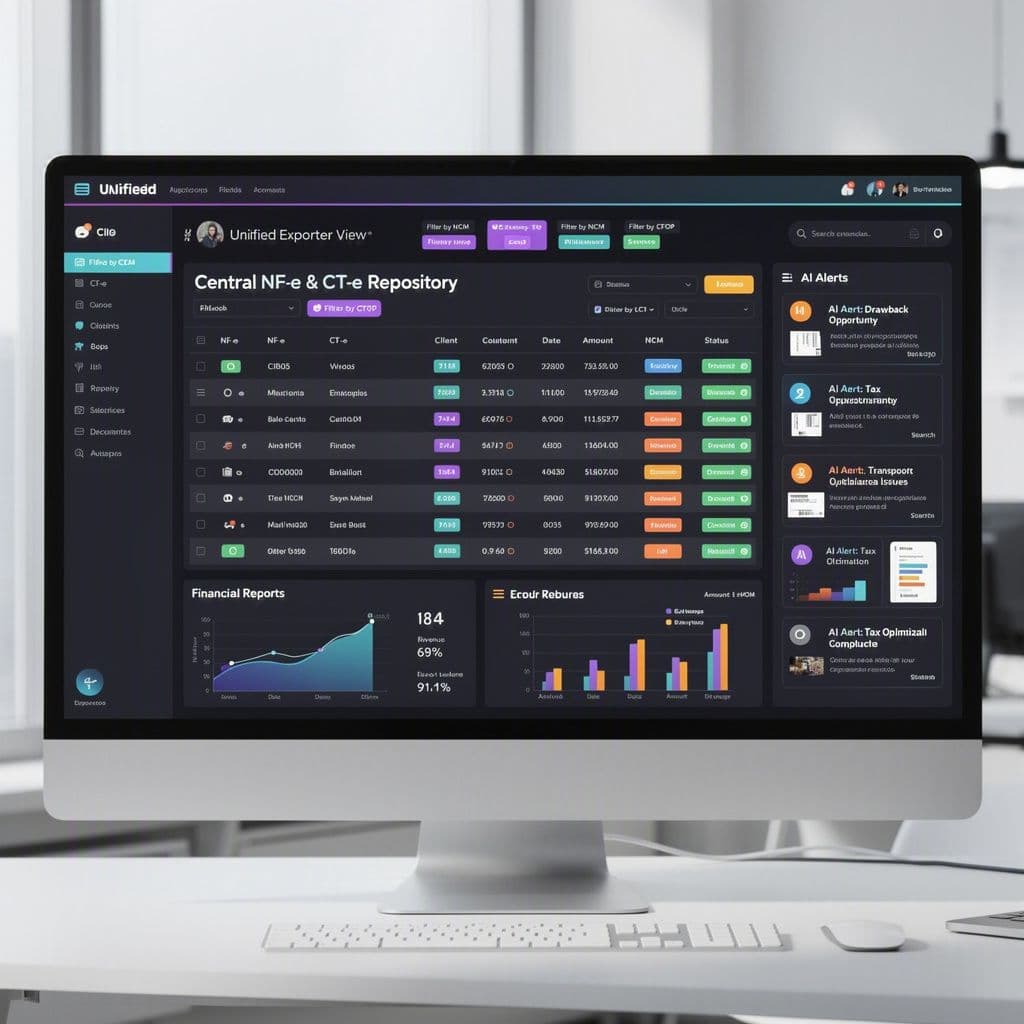
É aqui que a MagelNet entra de forma prática. O repositório central armazena todas as NF-e e CT-e emitidas e recebidas sem as limitações usuais da Receita, preservando histórico para revisão ampla. O módulo DF-e facilita a visualização e a rastreabilidade documental. E o Financeiro com IA ajuda a identificar padrões de drawback, orientar filtros, estruturar relatórios e acelerar a preparação do pedido.
Na prática, isso significa menos busca manual, menos planilha solta e mais capacidade de enxergar onde o crédito está escondido. Em vez de adaptar seu processo ao sistema, o sistema se adapta à sua operação e entrega uma base mais utilizável para fiscal, financeiro e controladoria.
Recupere o que já é seu antes que continue invisível
Se sua empresa exporta com frequência, o maior risco pode não ser pagar tributo demais. Pode ser deixar de recuperar o que já teria base para voltar ao caixa. E isso normalmente acontece não por falta de direito, mas por falta de prova organizada.
Centralize suas NF-e agora e simule seu drawback perdido em 5 minutos. Com a MagelNet, você testa sem criar conta e sem cartão de crédito, cruza emitidas e recebidas, preserva histórico sem limites e ganha apoio de IA para encontrar oportunidades de recuperação com mais segurança.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!