

Ouvir transcrição
O Evento 1080 da NF-e pode destravar créditos de ICMS que ficam parados por falha operacional, não por falta de direito. Em operações com diferimento, regime especial ou importação, registrar esse evento corretamente comprova a elegibilidade do crédito presumido e evita que valores relevantes fiquem fora da apuração. Para indústrias e distribuidores com alto volume, o impacto costuma aparecer já no mês seguinte.
Sua empresa pode estar pagando imposto a mais por não acionar o Evento 1080
Sua empresa tem R$ 500 mil ou mais em créditos de ICMS travados na SEFAZ só porque ninguém apertou um “botão” digital simples na NF-e? Em operações de alto volume, isso acontece com frequência maior do que parece. O problema não é jurídico na maioria dos casos — é operacional, documental e de prazo.
Em muitas indústrias, o crédito existe, o insumo entrou corretamente, a nota foi escriturada e o fiscal conhece a regra. Mesmo assim, o valor não entra na recuperação porque faltou registrar o evento fiscal exigido pelo fluxo eletrônico. É aí que o Evento 1080 ganha relevância: ele funciona como uma evidência formal para liberar o aproveitamento em cenários específicos.
O que é o Evento 1080 da NF-e e por que ele importa na prática
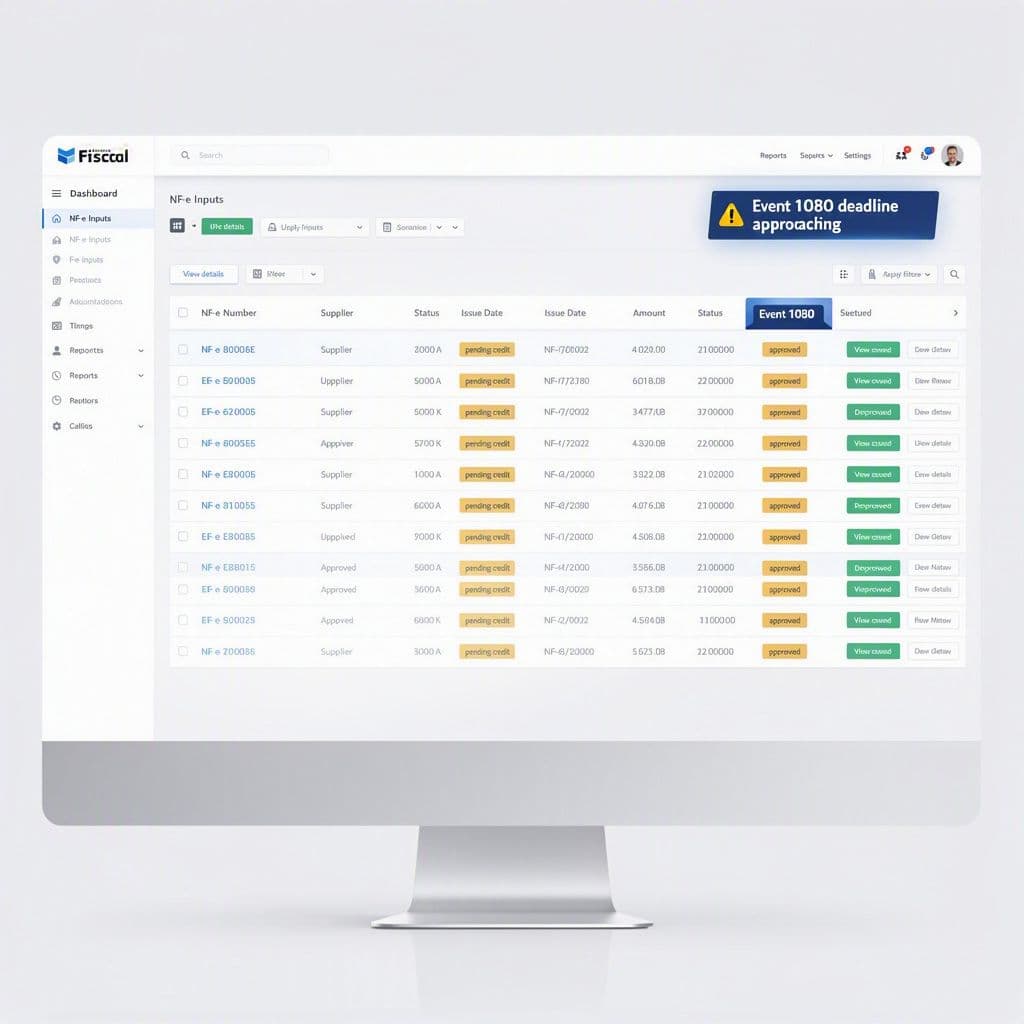
O Evento 1080, tratado aqui como a aprovação de crédito presumido vinculada à NF-e, é um registro eletrônico usado para formalizar situações em que o aproveitamento do crédito depende de uma manifestação adicional e rastreável. Na prática, ele ajuda a conectar a NF-e de entrada ao fundamento fiscal que autoriza o crédito em operações específicas.
Para o gestor fiscal, isso significa três coisas: rastreabilidade, segurança documental e velocidade de recuperação. Sem esse vínculo, a empresa pode até ter suporte legal, mas continuará com créditos represados, glosados em revisão interna ou simplesmente ignorados na rotina de apuração.
| Ponto crítico | Sem Evento 1080 | Com Evento 1080 registrado |
|---|---|---|
| Comprovação do direito ao crédito | Fica dispersa entre XML, planilhas e e-mails | Fica vinculada eletronicamente ao documento fiscal |
| Risco de perda por prazo | Alto, sobretudo em grandes volumes | Reduzido com controle por lote |
| Conferência em auditoria | Manual e lenta | Rastreável e mais defensável |
| Impacto no caixa | Crédito demora a entrar | Crédito pode refletir na apuração seguinte |
Requisitos básicos para o Evento 1080 nas NF-e de insumos
Checklist mínimo antes de registrar o Evento 1080
3 cenários reais em que o Evento 1080 costuma gerar impacto imediato
Quando o recolhimento foi postergado em etapas anteriores da cadeia, a apropriação do crédito pode depender de evidências adicionais. Sem o registro correto, a empresa compra, produz e vende, mas deixa parte do crédito fora da apuração. Isso é comum em cadeias agroindustriais, insumos energéticos e operações interestaduais específicas.
Como registrar o Evento 1080 sem rejeição: passo a passo operacional
| Etapa | O que fazer | Erro que mais gera rejeição |
|---|---|---|
| 1. Selecionar a NF-e correta | Localize a chave de acesso e confirme que a nota é de insumo elegível | Registrar evento em NF-e sem aderência ao benefício |
| 2. Validar fundamento fiscal | Associe a legislação, regime especial ou hipótese de crédito presumido | Falta de base legal documentada |
| 3. Conferir dados do emitente e destinatário | Revise CNPJ, IE, CFOP, CST e data de emissão/entrada | Inconsistência cadastral ou escrituração divergente |
| 4. Anexar evidências | Reúna XML, documento de recebimento, laudo interno e ato concessivo, quando houver | Documentação incompleta para suporte do crédito |
| 5. Transmitir dentro do prazo | Respeite a janela operacional definida no processo fiscal interno | Perda de prazo e fila manual de regularização |
| 6. Guardar protocolo e trilha | Armazene recibo, status e logs de transmissão | Falta de prova em auditoria ou revisão futura |
Em ambiente de alto volume, o maior risco não é técnico: é deixar notas elegíveis fora do lote, perder o prazo ou transmitir com documentação incompleta. Por isso, empresas que tratam o Evento 1080 em planilhas geralmente acumulam gargalos invisíveis até o fechamento mensal.
Cálculo rápido: quanto do ICMS pago pode voltar no mês seguinte
Uma regra prática útil para triagem é estimar o potencial de recuperação entre 5% e 15% do ICMS pago no período nas operações elegíveis. O percentual real depende do regime, do tipo de insumo, da legislação estadual e do nível de conformidade documental.
Simulador de crédito destravado com Evento 1080
Use uma estimativa simples para medir quanto do ICMS do mês pode ser recuperado se as NF-e elegíveis forem tratadas corretamente.
Crédito estimado recuperável: R$ 50.000
Impacto potencial por faixa de recuperação
Exemplo sobre uma base de R$ 500 mil de ICMS pago no mês.
Em operações fiscais de alto volume, o crédito raramente se perde por falta de tese. Ele se perde por falta de evento, prazo e evidência.
Documentos e prazos que mais derrubam a recuperação do crédito
Se a sua equipe quer ganhar velocidade, concentre atenção nestes pontos: XML íntegro, confirmação do recebimento, vínculo com a regra fiscal aplicável, escrituração consistente e histórico de protocolo. Quando um desses elementos falha, o crédito fica vulnerável mesmo que a operação esteja correta.
Dúvidas frequentes sobre o Evento 1080 da NF-e
Toda NF-e de insumo exige Evento 1080?
Não. O evento só faz sentido em operações enquadradas em hipóteses específicas de crédito presumido, diferimento, regime especial ou exigência documental semelhante. O ponto central é validar a aderência legal antes do registro.
Posso registrar depois do fechamento do mês?
Depende da regra aplicável e do processo interno, mas atraso reduz a chance de aproveitar o crédito rapidamente e aumenta o risco de retrabalho. Em operações recorrentes, o ideal é tratar isso no fluxo diário de captura de NF-e.
Quais documentos devo manter arquivados?
No mínimo, XML da NF-e, comprovante de recebimento, fundamento legal do benefício, documentos de suporte da operação e o protocolo do evento transmitido. Quanto melhor a trilha, melhor a defesa do crédito.
O ganho de 5% a 15% é garantido?
Não. Essa é uma faixa indicativa para triagem gerencial. O percentual real depende da natureza da operação, do estado, do benefício aplicável e da qualidade da documentação.
Onde a maioria das indústrias erra
O erro mais comum não está no entendimento da legislação, mas na falta de centralização das NF-e. A SEFAZ impõe limitações conhecidas: janela curta de consulta, restrições de download, dependência de ciência em prazo específico e dificuldade quando mais de um sistema usa o mesmo certificado digital. Resultado: notas ficam fora do radar, eventos deixam de ser transmitidos e o crédito some do caixa.
Como a MagelNet ajuda a liberar créditos sem perder prazo
É exatamente aqui que o repositório central de notas da MagelNet faz diferença. Ele armazena todas as NF-e emitidas e recebidas sem as limitações operacionais da SEFAZ, preservando histórico completo para revisão e recuperação fiscal. Com o módulo DF-e, sua equipe consegue visualizar documentos destinados ao CNPJ, organizar lotes elegíveis e registrar eventos com muito mais controle.
Além disso, a IA da MagelNet valida documentos automaticamente, ajuda a conferir campos críticos e reduz o risco de deixar notas elegíveis sem tratamento. Para quem opera com grande volume, isso significa menos planilha, menos retrabalho e mais crédito efetivamente convertido em caixa.
Acesse seu DF-e grátis por 7 dias e libere seus créditos em 1 clique. Se há créditos de ICMS presos por falha de prazo, consulta limitada ou falta de rastreabilidade, este é o momento de corrigir a operação e recuperar caixa agora.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


