

Ouvir transcrição
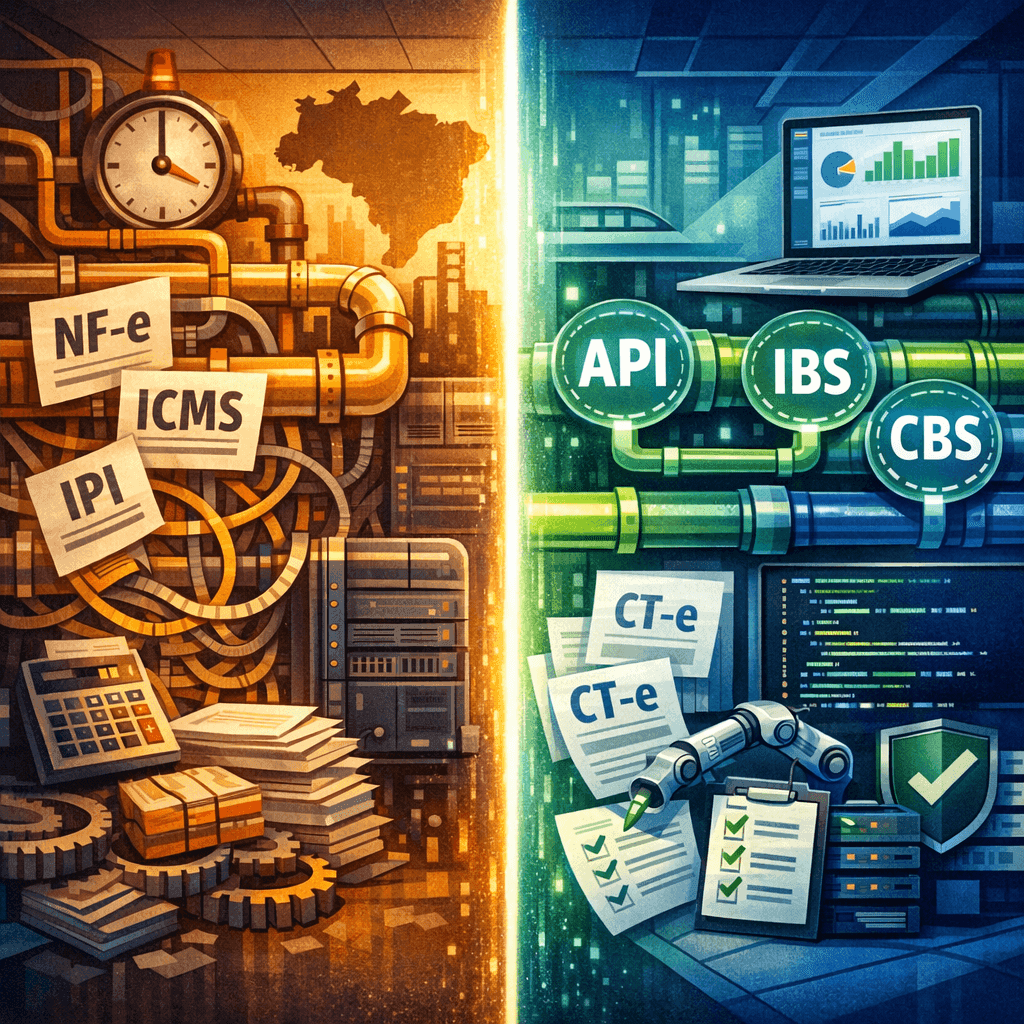
IBS e CBS exigem que sua pipeline fiscal deixe de depender de regras rígidas de ICMS/IPI já em 2025. A forma mais segura de migrar sem explodir prazo e orçamento é separar cálculo, simulação e validação em um motor tributário adaptável por API, comparar cenários pré e pós-reforma e rodar regressão fiscal antes do deploy.
O problema real: sua lógica fiscal atual pode quebrar no pior momento
Sua NF-e desenhada para ICMS/IPI vira passivo técnico quando IBS e CBS entram no radar operacional. O risco não é só regulatório. É arquitetural: campos, bases, exceções, arredondamentos, regimes especiais e integrações com ERP, checkout, faturamento e conciliação passam a depender de regras novas — e essas regras podem evoluir enquanto seu time ainda está em deploy.
O erro clássico é tratar a reforma como uma simples troca de alíquota. Não é. Para times backend e fullstack, a mudança mexe em contratos de API, payloads fiscais, engines de cálculo, validações de XML, persistência histórica e testes automatizados. Se a regra estiver embutida no código de emissão, cada alteração futura custa caro.
Quando a regra tributária muda, o software que sobrevive não é o que tem mais if/else. É o que desacopla cálculo, simulação e evidência de teste.
ICMS/IPI vs IBS/CBS: o que muda na prática para quem integra NF-e e CT-e
Se você integra documentos fiscais, precisa mapear pelo menos 3 frentes críticas: incidência, base de cálculo e tratamento de exceções. Abaixo está uma visão técnica simplificada para orientar a refatoração inicial.
| Dimensão técnica | Modelo atual: ICMS/IPI | Modelo em transição: IBS/CBS | Impacto no código |
|---|---|---|---|
| Tributos principais | Múltiplos tributos com regras por UF, produto e operação | Dois tributos com lógica nova e convivência transitória | Necessidade de versionar motor fiscal por vigência |
| Base de cálculo | Pode variar conforme operação, benefício, frete, desconto e ST | Tende a exigir reinterpretação das composições tributáveis | Refatorar funções de composição de base |
| Alíquotas | Forte dependência de UF, NCM, CST/CSOSN e regime | Nova parametrização com regras federativas e transição | Externalizar parâmetros e evitar hardcode |
| Substituição tributária | Presente em muitos fluxos de ICMS | Tratamento muda no desenho da reforma | Reavaliar pré-cálculo, retenções e fallback |
| Documento fiscal | Layouts e campos historicamente orientados ao modelo atual | Convivência entre legado e novos cenários | Criar camada de compatibilidade por schema |
| Auditoria e teste | Validação focada no cálculo atual | Necessidade de comparação side-by-side | Adicionar suíte de regressão fiscal automatizada |
4 diferenças que devem entrar no seu backlog agora
Se hoje a alíquota está distribuída entre banco, backend e regras do ERP, você já tem dívida técnica fiscal. Com IBS/CBS, o caminho mais seguro é consolidar cálculo em um serviço único, com versionamento por data de vigência e contexto da operação.
Simulação side-by-side: NF-e antes e depois da reforma
Para reduzir risco, o time precisa comparar o mesmo cenário de negócio em dois modelos: legado e reforma. O objetivo não é prever texto legal definitivo em cada detalhe, mas preparar arquitetura, payloads e testes para conviver com a transição sem retrabalho.
| Cenário | Antes: ICMS/IPI | Depois: IBS/CBS | O que validar na pipeline |
|---|---|---|---|
| Venda interestadual de mercadoria | Cálculo segmentado por ICMS, IPI e possíveis adicionais | Cálculo orientado a IBS/CBS com nova composição | Diferença de base, campos retornados e arredondamento |
| Frete com CT-e vinculado | Tributação separada conforme modal e regras atuais | Necessidade de refletir nova incidência no transporte | Coerência entre NF-e, CT-e e conciliação |
| Operação com desconto comercial | Desconto impacta base conforme regra atual | Desconto pode alterar composição no novo modelo | Logs de cálculo e prova de consistência |
| Cliente com regime específico | Tratamento depende de CST/CSOSN e exceções | Mapeamento deve considerar regra nova e transição | Tabela de parametrização por perfil de cliente |
Esforço técnico típico na migração fiscal
Estimativa relativa de esforço quando a regra está hardcoded versus quando o cálculo é externalizado por API.
Exemplo de arquitetura para migrar sem reescrever tudo
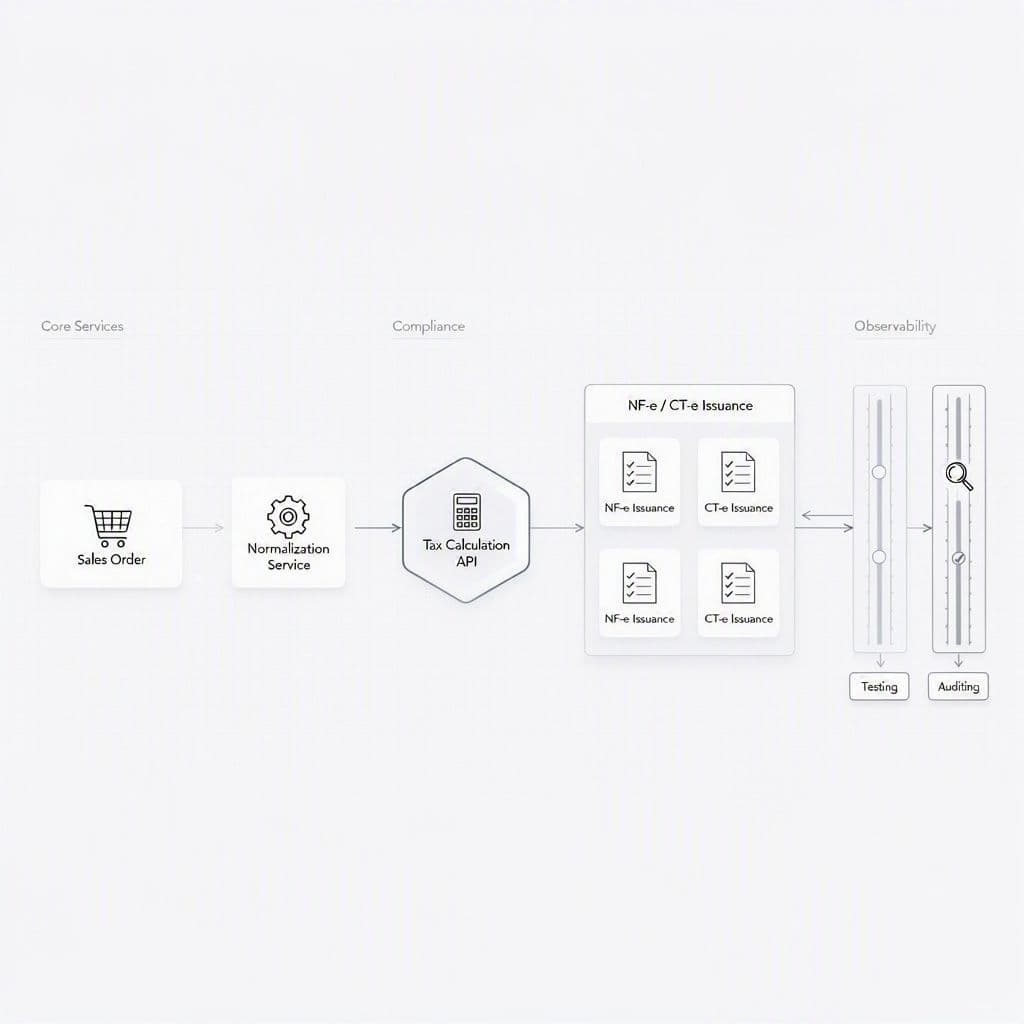
A estratégia mais eficiente é desacoplar o cálculo tributário da emissão. Em vez de espalhar regra por microserviços, centralize a inteligência em um motor fiscal adaptável, chamado via API. Assim, checkout, faturamento, ERP e emissão consultam a mesma verdade tributária.
Checklist de arquitetura para IBS/CBS
Em termos práticos, sua pipeline pode seguir este fluxo: recebe pedido > normaliza operação > chama motor fiscal > recebe memória de cálculo > monta documento > valida > transmite > salva evidências para auditoria. Isso reduz retrabalho quando houver ajustes de regra, porque o core do produto deixa de carregar a complexidade tributária sozinho.
Motor de cálculo via API: o atalho mais barato para a migração
Se você tentar recriar toda a lógica fiscal internamente, o custo explode em 3 camadas: engenharia, homologação e manutenção regulatória. Um motor adaptável via API encurta esse caminho porque entrega cálculo, simulação e atualização de regra em uma superfície única de integração.
| Abordagem | Tempo inicial | Risco regulatório | Custo de manutenção | Escalabilidade |
|---|---|---|---|---|
| Reescrever lógica do zero | Alto | Alto | Muito alto | Baixa a média |
| Adaptar regras espalhadas no código | Médio a alto | Alto | Alto | Baixa |
| Usar motor fiscal via API | Baixo a médio | Médio a baixo | Médio | Alta |
Simulador de esforço da migração fiscal
Compare o esforço relativo entre manter regras no código e externalizar o cálculo por API.
Esforço relativo estimado: pontos 0
Testes de regressão fiscal: a etapa que evita um deploy desastroso
Não existe migração segura sem ambiente controlado. Antes de liberar IBS/CBS em produção, rode baterias de teste com documentos reais anonimizados e cenários limite: desconto, frete, devolução, isenção, múltiplos CFOPs, diferenças de arredondamento e perfis de cliente.
Sua pipeline está pronta para uma mudança regulatória?
Onde a lógica fiscal deveria estar para reduzir impacto de mudanças regulatórias?
Pipeline recomendada de validação antes do go-live
Fluxo sugerido para reduzir falhas fiscais na transição para IBS/CBS.
FAQ técnico sobre IBS e CBS para times de produto e engenharia
Perguntas frequentes
Preciso reescrever toda minha integração de NF-e em 2025?
Não necessariamente. O ponto central é desacoplar a lógica fiscal. Se sua emissão já consome serviços ou módulos bem definidos, a migração pode ser concentrada no motor de cálculo e na camada de versionamento das regras.
CT-e também entra na discussão de migração?
Sim. Operações de transporte e documentos relacionados precisam refletir coerência tributária e documental. Ignorar CT-e na estratégia pode gerar divergência entre cálculo, emissão e conciliação.
Qual o maior risco técnico na transição?
O maior risco é manter regras fiscais críticas hardcoded em múltiplos pontos do sistema. Isso multiplica bugs, eleva custo de homologação e dificulta ajustes quando a regulamentação evolui.
Como priorizar o backlog?
Comece pelo que afeta cálculo, payload, persistência e testes. Em seguida, trate observabilidade, auditoria e versionamento por vigência. A ordem importa porque evita retrabalho em massa.
Onde a MagelNet entra nessa migração
A API da MagelNet já entrega um motor de impostos preparado para absorver a reforma com mais resiliência, incluindo simulações nativas de IBS/CBS. Na prática, isso permite migrar sua pipeline fiscal em horas com endpoints prontos, sem recriar a lógica tributária do zero e sem transformar seu backlog em um projeto interminável.
Além do cálculo, a MagelNet ajuda a sustentar a operação com uma base pensada para documentos fiscais, automação e evolução regulatória. Você consegue testar sem criar conta e sem cartão, acelerando prova técnica, validação com produto e homologação com o time fiscal.
Conclusão: 2025 não é o ano para improvisar regra fiscal no código
Se sua plataforma depende de NF-e e CT-e, esperar a virada regulatória para começar é a forma mais cara de migrar. O caminho mais racional é simular agora, desacoplar cálculo, rodar regressão e adotar uma API pronta para absorver mudanças sem quebrar sua operação. Acesse a sandbox gratuita da MagelNet agora e rode sua primeira simulação IBS/CBS em 5 minutos.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


