

Ouvir transcrição
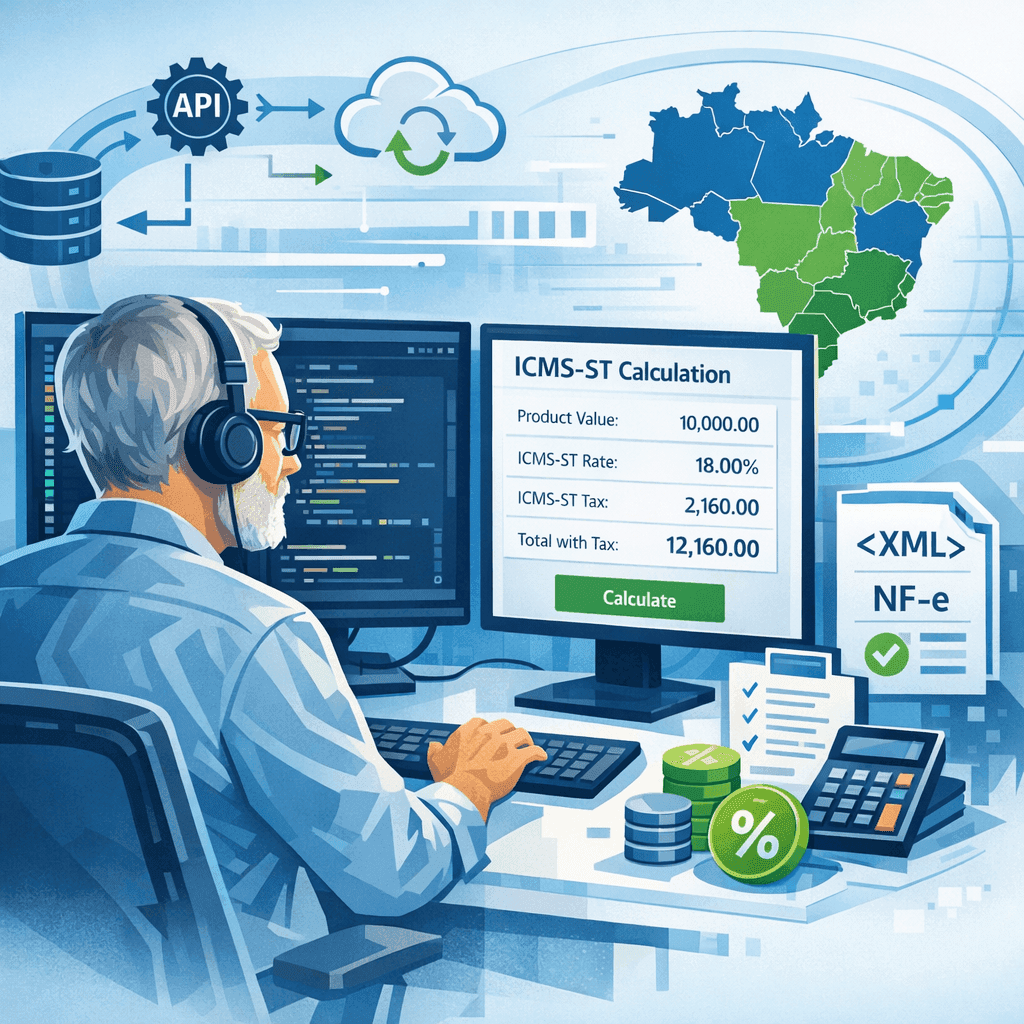
ICMS-ST pode ser automatizado com segurança quando sua aplicação deixa de depender de planilhas, tabelas locais e regras hardcoded. Em cenários interestaduais, o cálculo exige considerar MVA, alíquotas internas e interestaduais, CFOP, NCM, origem, vigência e exceções estaduais. A forma mais confiável é delegar essa inteligência a uma API fiscal atualizada em tempo real, retornando o valor pronto para compor o XML.
Você já perdeu horas debuggando um cálculo de ICMS-ST errado?
Se você constrói ERP, e-commerce ou SaaS fiscal, já sabe o padrão: o cálculo passa nos testes, entra em produção, e então um cliente emite uma NF-e interestadual com uma combinação específica de UF, NCM, CFOP, CST e MVA ajustada. Resultado: valor divergente, rejeição, ou pior, autuação fiscal semanas depois.
O problema não é falta de competência do time. O problema é que ICMS-ST não é só fórmula. É uma malha de regras tributárias que mudam por estado, produto, regime e vigência. Tentar sustentar isso com código próprio costuma transformar o repositório em um mini-laboratório tributário difícil de manter.
Por que o ICMS-ST vira caos em software fiscal
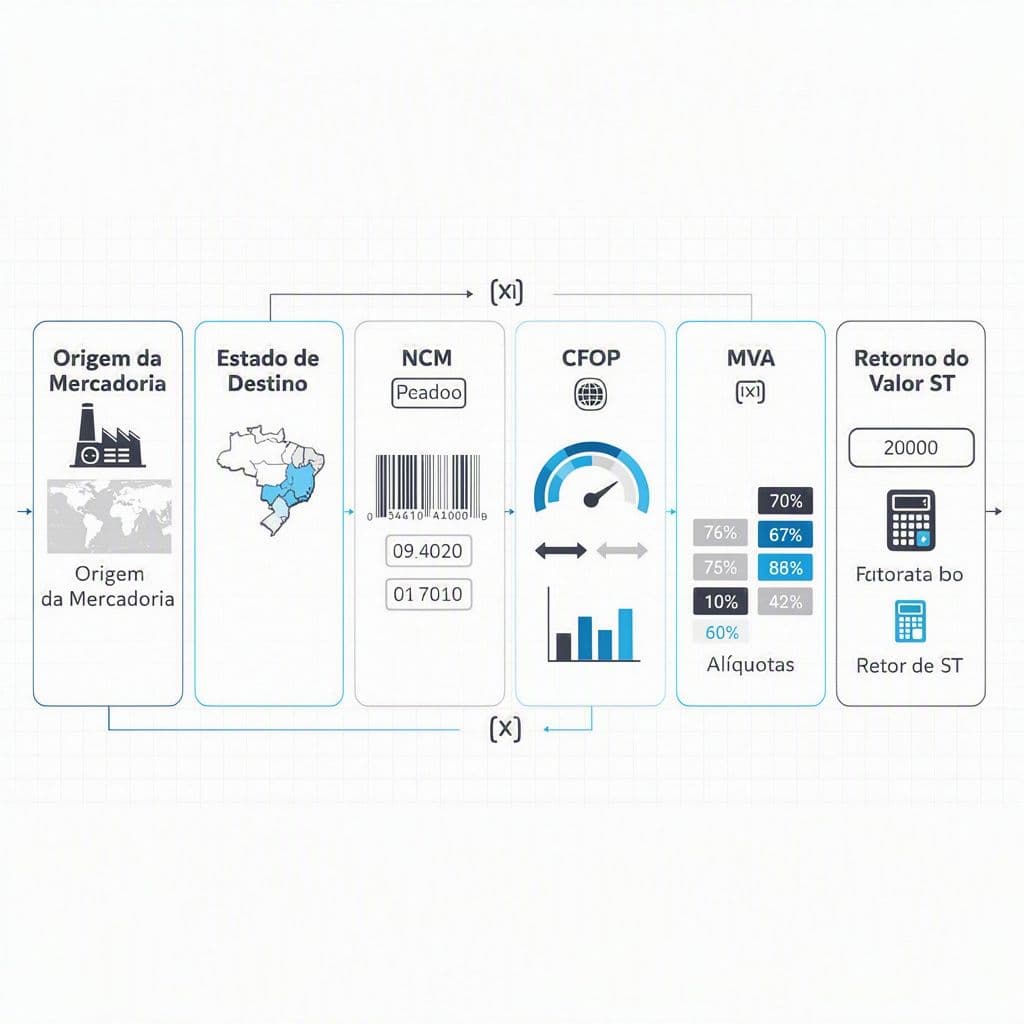
Na teoria, parece simples: calcular a base presumida e aplicar a diferença entre o ICMS devido na cadeia e o ICMS próprio. Na prática, surgem camadas que quebram a previsibilidade do código.
Os pontos que normalmente explodem a complexidade do ICMS-ST
| Fator | Cálculo manual ou hardcoded | Cálculo via API fiscal |
|---|---|---|
| Atualização de MVA e alíquotas | Exige manutenção constante de tabelas | Consumida de base oficial atualizada |
| Validação por UF/CFOP/NCM | Regra espalhada em if/else | Centralizada em motor tributário |
| Risco de regressão | Alto a cada alteração fiscal | Menor com inteligência desacoplada |
| Tempo de implementação | Dias ou semanas | Minutos para integrar |
| Pronto para XML | Depende de mapeamento adicional | Retorno já estruturado para emissão |
O cálculo manual de ICMS-ST: simples na lousa, perigoso em produção
Vamos condensar a lógica. Em uma operação interestadual típica, você precisa identificar a alíquota interestadual, a alíquota interna do estado de destino, calcular a MVA ajustada quando aplicável, montar a base de cálculo ST e então extrair o valor do imposto a recolher após deduzir o ICMS próprio.
Capturar UF origem, UF destino, NCM/CEST, CFOP, CST/CSOSN, valor da operação, frete/seguro/despesas, origem da mercadoria e a data da operação. Sem isso, qualquer cálculo já nasce comprometido.
Em pseudocódigo, o que parece um cálculo é, na verdade, um pipeline de decisões tributárias:
if produto_tem_st && protocolo_valido && vigencia_ok then mva = calcular_mva_ajustada(uf_origem, uf_destino, aliquota_inter, aliquota_interna, mva_original); base_st = (valor_produto + frete + despesas) * (1 + mva); icms_st = (base_st * aliquota_interna) - icms_proprio; else icms_st = 0;
Agora imagine manter esse fluxo com centenas de combinações fiscais, versões de regra, exceções por cliente e mudanças de vigência. É aqui que as planilhas entram, depois os patches, depois os bugs silenciosos.
Manual vs. automatizado: onde o ganho técnico realmente aparece
Comparativo prático entre abordagem manual e API fiscal
Escala conceitual de 0 a 10 para esforço e risco operacional em projetos que lidam com ICMS-ST.
3 armadilhas comuns de ICMS-ST em produção
Os erros mais caros não aparecem no ambiente de homologação. Eles surgem quando o software encontra casos reais, notas antigas reprocessadas e regras estaduais atualizadas sem aviso no seu backlog.
| Armadilha | O que acontece no sistema | Impacto real |
|---|---|---|
| **Mudança retroativa de alíquota ou vigência** | Reprocessamento gera valor diferente do emitido originalmente | Inconsistência fiscal, retrabalho e questionamento do cliente |
| **CFOP variável por operação** | A mesma integração muda comportamento conforme cenário logístico ou comercial | Cálculo ST incorreto para parte das notas |
| **Tabela local desatualizada** | A aplicação calcula com MVA antiga ou regra revogada | XML autorizado com valor errado ou rejeição posterior em auditoria |
Há ainda um quarto problema silencioso: quando o time cria uma biblioteca própria para resolver o tributário e, meses depois, ninguém mais sabe exatamente quais fontes normativas alimentam a regra. O software continua rodando, mas a confiança some.
Como uma API absorve a inteligência tributária e devolve o valor pronto
Em vez de embutir a legislação no seu código, sua aplicação envia o contexto da operação para um endpoint especializado. Esse endpoint aplica as regras vigentes, resolve a incidência de ST/DIFAL, calcula a base, as alíquotas e devolve a resposta pronta para o fluxo de emissão.
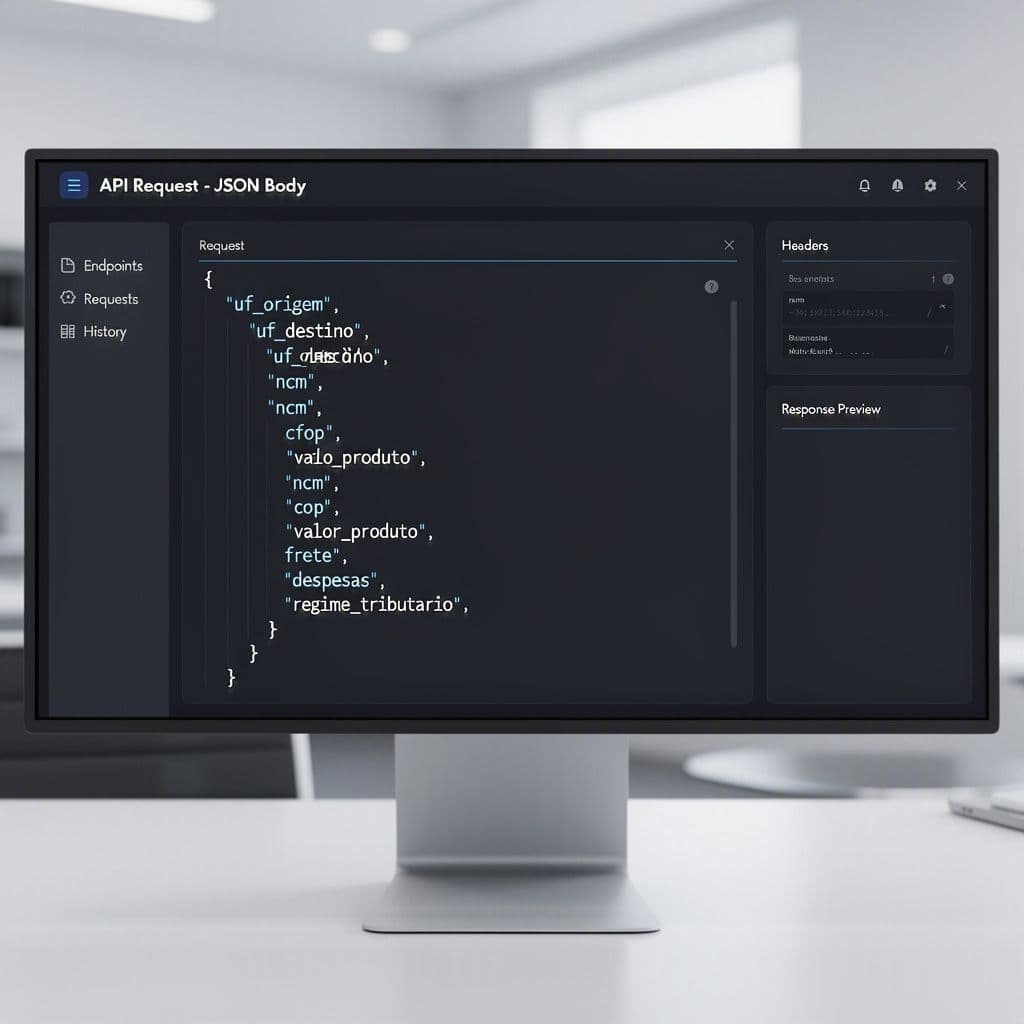
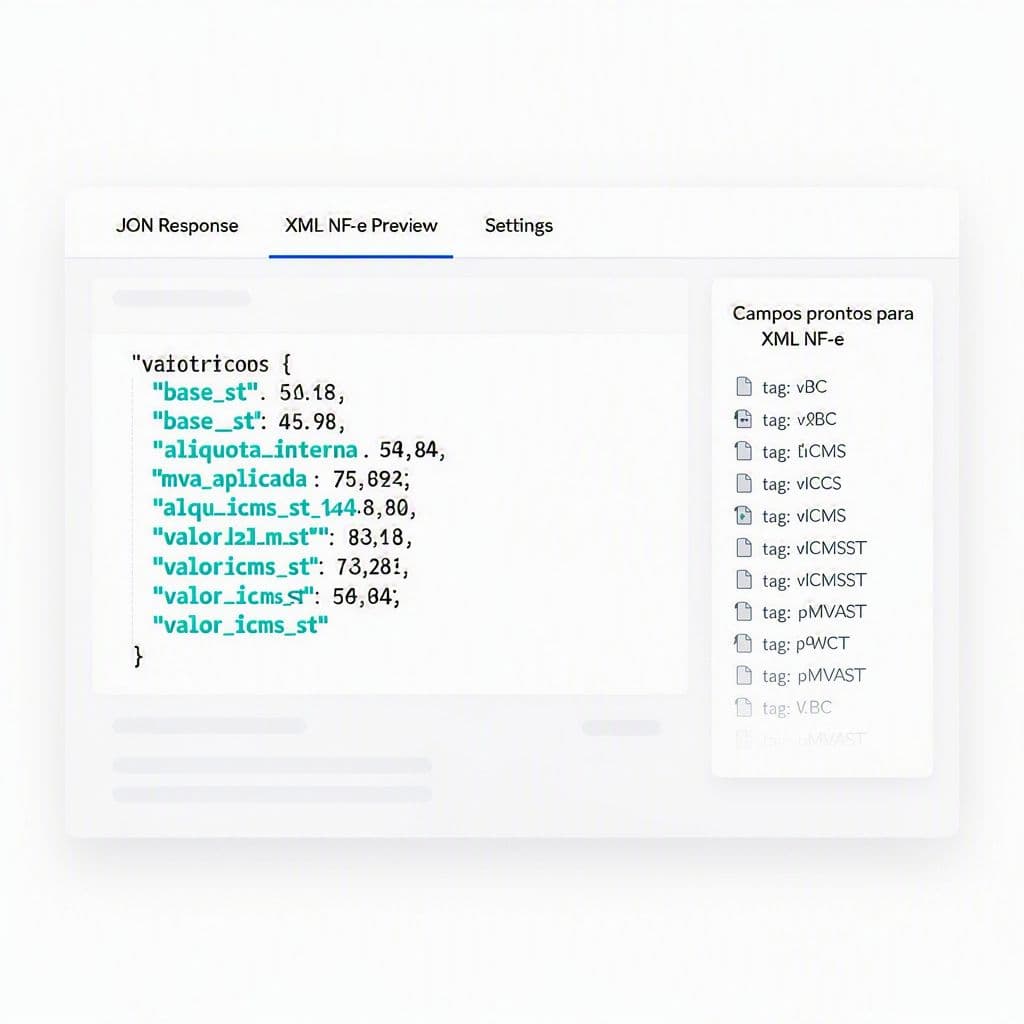
Payload enviado para API de cálculo fiscal
Conceitualmente, o fluxo fica assim: request enxuto, resposta determinística, emissão consistente. O ganho não está só em velocidade, mas em reduzir o acoplamento entre sua squad de produto e a volatilidade da legislação.
| Entrada enviada pelo sistema | Processamento da API | Saída útil para o ERP/NF-e |
|---|---|---|
| UF origem e destino | Validação de regra aplicável | Incidência ou não de ST |
| NCM/CEST e CFOP | Consulta de MVA e exceções | MVA usada no cálculo |
| Valor, frete e despesas | Composição da base tributável | Base de cálculo ST |
| CST/CSOSN e regime | Aplicação de alíquotas e deduções | Valor final do ICMS-ST |
| Data da operação | Respeito à vigência normativa | Campos consistentes para XML |
Exemplo de arquitetura: menos regra no código, mais confiabilidade na emissão
Uma boa arquitetura trata o cálculo tributário como serviço especializado, não como utilitário solto dentro do backend. Seu ERP ou checkout decide o momento da chamada, recebe a memória de cálculo e persiste apenas os resultados necessários para auditoria e emissão.
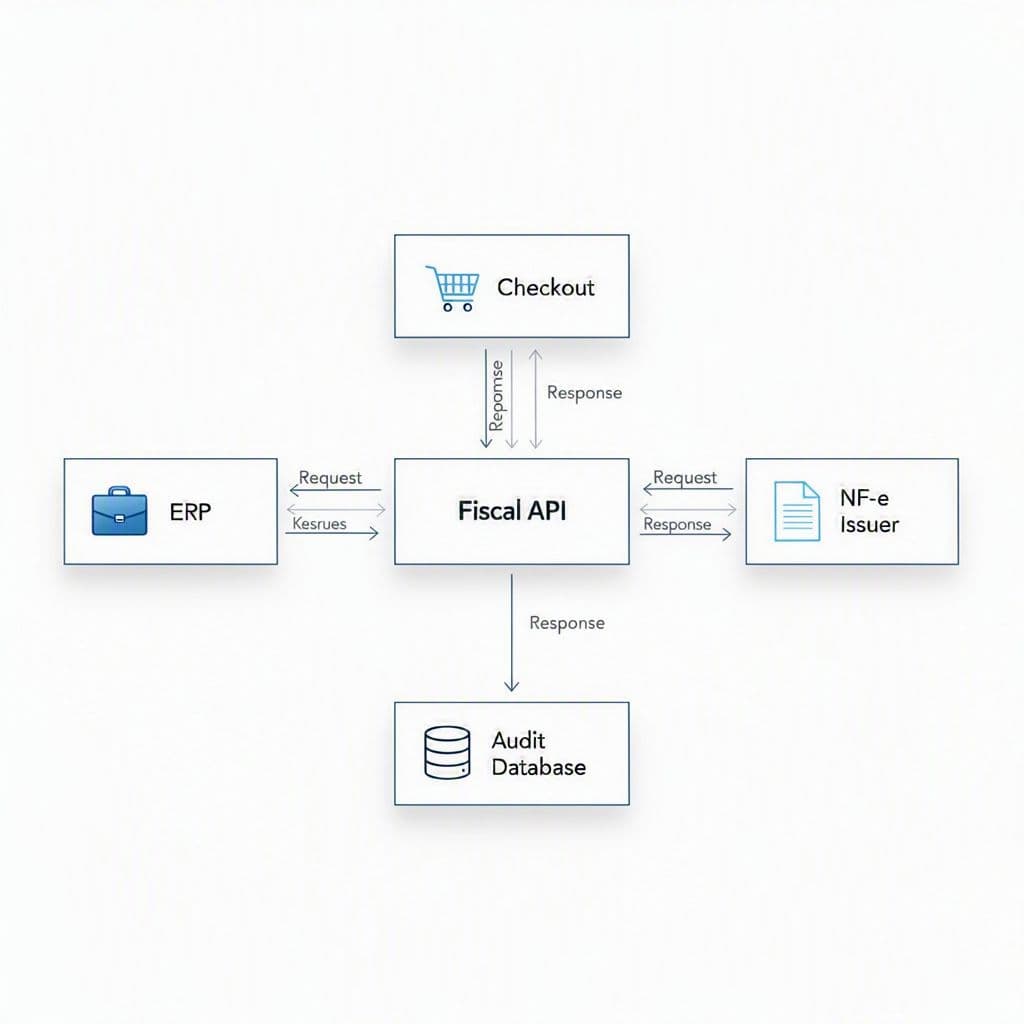
Checklist de integração que evita retrabalho
FAQ técnico sobre ICMS-ST para software fiscal
Perguntas frequentes
É seguro manter o cálculo de ICMS-ST em biblioteca própria?
Pode funcionar no início, mas tende a ficar caro e arriscado conforme aumentam as combinações de estados, produtos e vigências. O maior custo costuma estar na manutenção normativa, não na fórmula em si.
Por que CFOP influencia tanto no cálculo?
Porque o CFOP contextualiza a natureza da operação e pode alterar a incidência, a forma de tributação e o tratamento esperado no XML. Um mesmo produto pode ter comportamento fiscal diferente conforme o CFOP.
MVA ajustada é sempre necessária?
Não. Ela depende do cenário interestadual e da regra aplicável. O erro comum é assumir uma MVA fixa para qualquer operação, ignorando a diferença entre alíquota interna e interestadual.
Uma API fiscal ajuda também com DIFAL?
Sim. Um motor fiscal bem estruturado tende a resolver não só ICMS-ST, mas também diferencial de alíquota, regras interestaduais e validações complementares para emissão segura.
O atalho inteligente: tratar a MagelNet como cérebro fiscal da sua aplicação
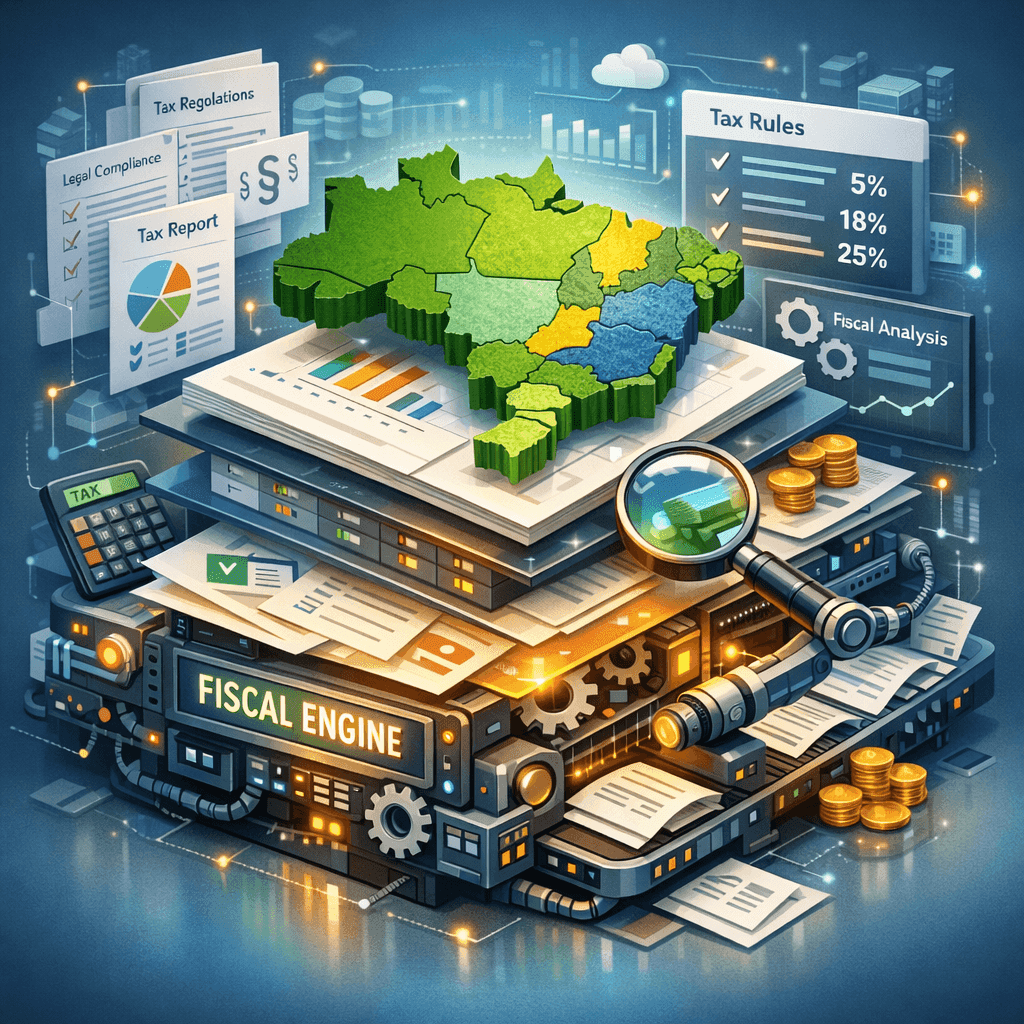
Se o seu time quer parar de apagar incêndio com MVA, vigência, CFOP variável e scraping de SEFAZ, a saída mais eficiente é terceirizar a inteligência tributária para um motor especializado. A API da MagelNet atua como esse cérebro fiscal: processa regras de ST e diferencial em tempo real, com dados oficiais atualizados, e devolve o cálculo pronto para seu fluxo de emissão.
Na prática, isso elimina a necessidade de manter biblioteca tributária própria, jobs de atualização manual, planilhas paralelas e consultas frágeis. Seu produto continua focado em UX, operação e escala; a MagelNet cuida da camada fiscal crítica.
Teste o endpoint de cálculo ST grátis na sandbox da MagelNet e integre em 5 minutos. Acesse a documentação, faça chamadas reais sem criar conta e valide como seu ERP, e-commerce ou SaaS fiscal pode calcular ICMS-ST com mais previsibilidade e menos débito técnico.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


