

Ouvir transcrição
Em 2026, sua empresa pode receber NF-e do regime antigo e CF-e da nova lógica tributária no mesmo dia. O risco real não é só operacional: erros de classificação, créditos perdidos, declarações duplicadas e rejeições sistêmicas podem travar compras, apuração e caixa em poucas semanas. A saída é combinar armazenamento unificado, triagem automática e simulação financeira dual antes da virada.
O cenário crítico de 2026: dois documentos, duas lógicas, um caixa sob pressão
E se em 2026 você receber NF-e antigas e CF-e novas no mesmo dia, com regras fiscais diferentes, bases de cálculo distintas e prazos operacionais coexistindo? Para PMEs em planejamento tributário, isso não é exagero: é o tipo de transição que gera rejeição de documentos, atraso no recebimento, perda de crédito e multa por entrega inconsistente.
Na prática, a fase dual exige que o time fiscal deixe de pensar em "um documento por operação" e passe a operar com matrizes de validação. O mesmo fornecedor pode emitir em formatos diferentes durante a transição, e o seu sistema precisa entender qual regra aplicar, como armazenar o XML e como refletir isso no financeiro sem quebrar a conciliação.
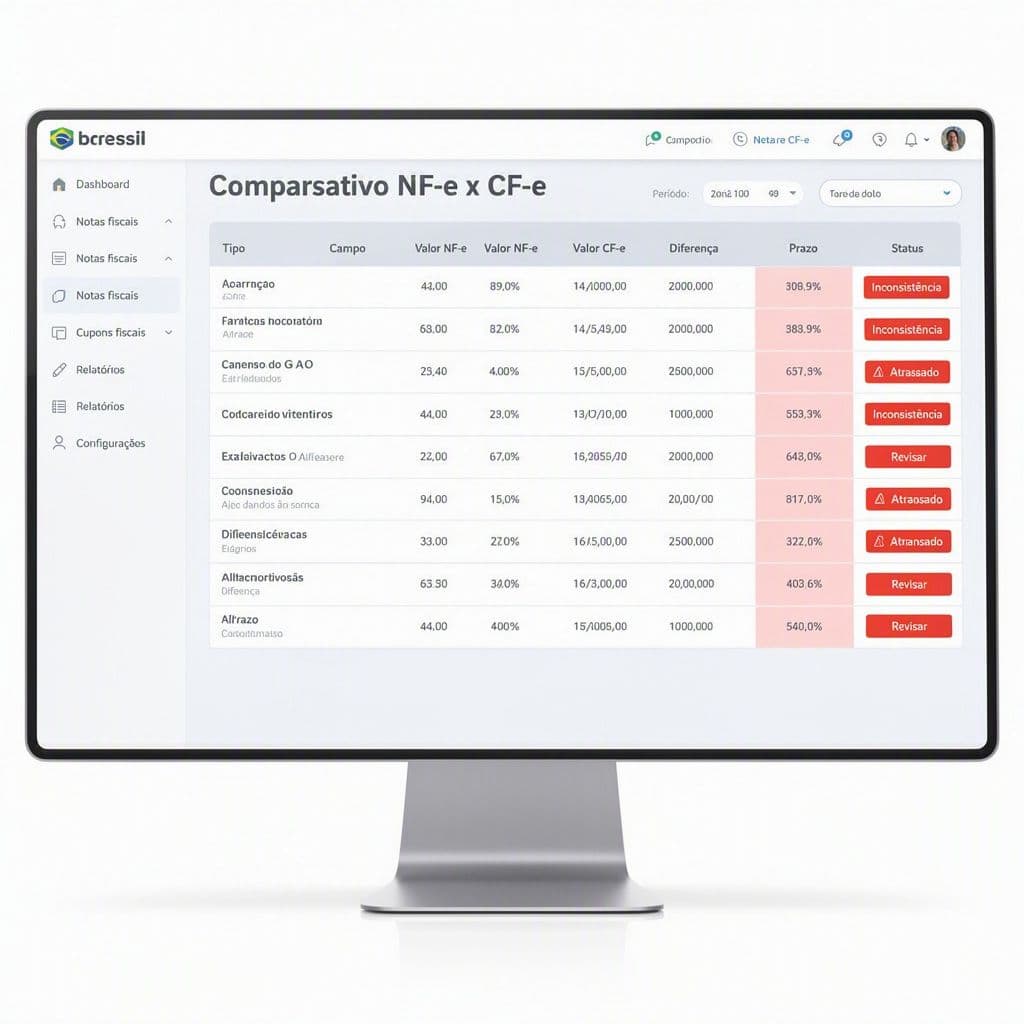
NF-e x CF-e na transição: diferenças que afetam cálculo, prazo e conferência
| Ponto de controle | NF-e no modelo atual | CF-e na transição 2026 | Impacto para a PME |
|---|---|---|---|
| Lógica tributária | Baseada na estrutura atual de tributos indiretos | Tende a conviver com a nova lógica vinculada à transição IBS/CBS | Necessidade de parametrização dupla no ERP e na conferência fiscal |
| Campos e validações | Campos já conhecidos pelo time e pelo software | Novos campos e regras de consistência podem exigir atualização estrutural | Maior risco de rejeição ou classificação incorreta |
| Aproveitamento de crédito | Rotina consolidada, mas sujeita a falhas de recebimento e manifestação | Pode exigir nova leitura de vínculo entre documento, fato gerador e crédito | Perda de crédito por leitura errada do documento |
| Prazos operacionais | Fluxo já adaptado à rotina da empresa | Coexistência de prazos e eventos pode aumentar retrabalho | Atrasos em ciência, manifestação e download |
| Reflexo no financeiro | Conciliação mais previsível | Mais variáveis para provisão, vencimento e simulação de caixa | Desvio entre fiscal e financeiro se não houver automação |
O ponto central é este: o problema não será apenas emitir ou receber o documento. O problema será garantir que o documento correto alimente a apuração correta, o crédito correto e a previsão de caixa correta. Quando isso falha, a empresa não sofre só no compliance — sofre no capital de giro.
Onde o risco explode: duplicidade de declarações e perda de créditos no período dual
Durante a coexistência de regras, muitas PMEs podem cair em um erro clássico: tratar documentos de naturezas diferentes como se estivessem no mesmo fluxo. Isso abre três frentes de risco ao mesmo tempo: declaração duplicada, classificação fiscal divergente e crédito não aproveitado.
Checklist de risco para gestores fiscais e contadores
Estratégia prática: armazenamento unificado e triagem automática antes que o sistema trave
A melhor preparação para 2026 não começa na obrigação acessória. Ela começa em infraestrutura documental. Se a empresa continuar dependente apenas dos limites operacionais da SEFAZ — como janela restrita de consulta, dependência de ciência em prazo curto e conflito de certificado entre sistemas — a transição ficará ainda mais frágil.
| Estratégia | Sem centralização | Com repositório unificado |
|---|---|---|
| Consulta histórica | Limitada e fragmentada | Histórico contínuo de NF-e e novos documentos em um só lugar |
| Download de XML | Dependente de regras e janelas da SEFAZ | Armazenamento permanente para auditoria e conferência |
| Manifestação | Operação manual e dispersa | Fluxo híbrido com rastreabilidade |
| Conferência fiscal | Feita depois do problema | Triagem automática antes de contaminar apuração e financeiro |
| Integração com caixa | Reativa | Proativa, com visão de impacto por documento |
Na transição tributária, o maior erro é discutir só a nova alíquota e ignorar a arquitetura documental. É ela que decide se o crédito entra, se a obrigação fecha e se o caixa respira.
Simulação de cenários mistos: como prever impacto no fluxo de caixa
Planejamento tributário sem simulação vira aposta. Em 2026, a PME precisa testar cenários com mix de documentos, atraso de crédito, divergência de classificação e prazos distintos de conciliação. Isso permite identificar o tamanho do risco antes que ele apareça no extrato bancário.
Simulador rápido de pressão no caixa na transição fiscal
Estime o valor potencialmente pressionado no caixa considerando documentos em transição, atraso médio de crédito e percentual de divergência operacional.
Valor potencial de crédito pressionado no caixa: R$ 960
Impacto estimado por cenário misto de transição
Exemplo ilustrativo para mostrar como pequenas falhas na operação aumentam rapidamente a pressão financeira.
Observe a lógica: não é preciso um colapso sistêmico para o caixa sofrer. Bastam algumas notas sem captura correta, parte dos créditos fora do período e conciliações lentas para transformar uma operação saudável em um mês de aperto financeiro.
Plano de ação para gestores fiscais e contadores de PMEs
Perguntas críticas para responder antes de 2026
Minha empresa consegue armazenar XMLs além das limitações práticas da SEFAZ?
Se a operação depende apenas da consulta oficial, você corre risco de perder histórico, janelas de download e velocidade de auditoria. Um repositório próprio reduz essa dependência.
O time consegue separar automaticamente NF-e antigas e novos documentos por regra aplicável?
Sem triagem automática, a empresa tende a jogar documentos diferentes no mesmo fluxo, aumentando erro de classificação, duplicidade e retrabalho.
Há ligação entre recebimento fiscal e simulação financeira?
Deveria haver. O documento fiscal precisa conversar com provisão, contas a pagar, crédito esperado e cenário de caixa para evitar decisões cegas.
Existe trilha de auditoria para manifestação e conferência?
Essa trilha será decisiva para fiscalização, revisão interna e sustentação de crédito durante o período de coexistência documental.
Como a MagelNet ajuda a atravessar a transição sem caos fiscal
A MagelNet foi desenhada para cenários em que o problema não é apenas consultar uma nota, mas governar toda a operação documental e financeira. Com o repositório central de notas, sua empresa armazena NF-e antigas e novos documentos sem ficar presa às limitações de consulta da Receita e da SEFAZ. Com o módulo DF-e, visualiza documentos destinados ao CNPJ/CPF e executa um manifesto híbrido com mais controle. E com o Financeiro com IA, consegue adaptar telas, orientar preenchimentos e estruturar cálculos duais conforme a necessidade real da operação.
Em vez de esperar o problema aparecer na apuração ou no banco, você pode testar a transição antes: centralizar documentos, separar regras, simular cenários mistos e medir o impacto provável no caixa. Isso reduz improviso, acelera decisões e evita que 2026 comece com retrabalho fiscal em cadeia.
Teste grátis o simulador de transição da MagelNet agora. Você pode usar as aplicações sem criar conta e sem cartão de crédito. Se sua PME precisa enfrentar a coexistência entre NF-e e CF-e com segurança, este é o momento de montar a operação antes que o volume aumente.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


