

Ouvir transcrição
Quando a SEFAZ só entrega 3 meses, mas o processo exige 5 anos, a defesa fica cega. A saída é manter um repositório central de XMLs e DF-es, com histórico contínuo, rastreabilidade e exportação auditável. Isso converte NF-e esquecidas em prova documental robusta, acelera a montagem do dossiê e reduz o risco de perder prazo, crédito ou tese por falta de comprovação.
O problema que derruba teses defensivas antes mesmo da discussão jurídica
Seu cliente foi autuado em R$ 500 mil por falta de comprovação. A tese existe, a operação aconteceu, o crédito era legítimo, a mercadoria entrou, saiu ou foi devolvida — mas a documentação fiscal eletrônica não está íntegra, acessível ou completa. Nesse cenário, o processo deixa de ser apenas jurídico e vira um problema de produção de prova.
Em litígios fiscais, o ponto crítico raramente é só interpretar a norma. O verdadeiro gargalo é provar, com documentos íntegros e cronologicamente organizados, o que ocorreu em cada operação. Sem XML, protocolo, evento, manifestação e trilha de obtenção, a defesa perde força probatória — mesmo quando o mérito favorece o contribuinte.
As 3 limitações da SEFAZ que sabotam defesas judiciais
| Limitação operacional | Como funciona na prática | Impacto no litígio fiscal |
|---|---|---|
| **Janela curta de consulta** | A consulta comum fica restrita aos **últimos 90 dias** em muitos fluxos operacionais. | Impossibilita reconstruir histórico de 1, 3 ou **5 anos** exigido em autos, impugnações e ações anulatórias. |
| **Download condicionado à ciência em prazo reduzido** | Sem manifestação ou ciência tempestiva, o acesso ao XML completo pode ficar comprometido. | A prova nasce incompleta: o advogado passa a depender de terceiros, backups frágeis ou e-mails antigos. |
| **Uso concorrente limitado por certificado digital** | Mais de um sistema tentando consultar com o mesmo certificado pode gerar conflito operacional. | Bloqueia rotinas simultâneas entre escritório, cliente, BPO, auditoria e equipe fiscal no momento mais crítico. |
Essas restrições não foram desenhadas para sustentar litígios complexos. Foram desenhadas para consulta operacional corrente. O problema é que defesa administrativa e judicial exige o oposto: profundidade histórica, repetibilidade, cadeia de custódia e velocidade de extração.
Sinais de que sua prova fiscal está em risco
Por que XML esquecido vira passivo — e XML preservado vira prova
No contencioso tributário, documento não localizado a tempo costuma equivaler, na prática, a fato não comprovado. Já um XML preservado com metadados, chave de acesso, eventos vinculados e origem rastreável pode sustentar discussões sobre creditamento, circulação de mercadoria, cancelamento, devolução, operação não realizada, base de cálculo e materialidade do fato gerador.
Em matéria fiscal, a tese sem documento costuma ser apenas narrativa. O documento com integridade e contexto vira prova.
Como um repositório central muda o jogo probatório
O repositório central recebe e preserva NF-e e demais DF-es de forma contínua, formando um acervo histórico sem depender da limitação operacional da consulta pública ou da rotina manual da equipe.
Comparativo direto: SEFAZ operacional vs. repositório central para litígios
Maturidade probatória por modelo de acesso documental
Escala ilustrativa de 0 a 100 para mostrar como o repositório central supera a consulta operacional da SEFAZ em cenários de litígio.
Casos em que o histórico retroativo decide o resultado
| Cenário contencioso | Sem acervo histórico | Com repositório central |
|---|---|---|
| **Recuperação de créditos antigos** | A equipe não encontra XMLs suficientes para demonstrar origem, destaque e regularidade documental. | É possível localizar lotes de NF-e por período e operação, sustentando levantamento retroativo e revisional. |
| **Anulação de auto por operação comprovada** | A defesa depende de documentos avulsos, frágeis ou enviados por terceiros. | O dossiê reúne XML, eventos e histórico organizado para confrontar a narrativa fiscal com prova objetiva. |
| **Resposta urgente a intimação** | Horas gastas buscando arquivos dispersos e refazendo planilhas. | Extração rápida por filtro, com pacote documental coerente e pronto para revisão jurídica. |
Na prática, isso aparece em situações como recuperação de créditos quase prescritos, refazimento de escrita a partir do acervo eletrônico e anulação de autos baseados em suposta ausência de lastro documental. Quando a prova é íntegra e acessível, a discussão volta para o mérito — onde o advogado quer estar.
Passo a passo para extrair evidências fiscais retroativas sem retrabalho
Fluxo recomendado para montar um pacote probatório forte
Simulador de esforço para reconstrução probatória
Estimativa simples do tempo gasto para localizar documentos sem um repositório central.
Tempo estimado de reconstrução manual: minutos 8.640
Mesmo em operações medianas, a reconstrução manual rapidamente consome dezenas ou centenas de horas. Em contencioso, esse tempo é mais que custo: é risco de perda de prazo, inconsistência documental e estratégia defensiva enfraquecida.
Perguntas que todo tributarista e contador de litígio deveria fazer ao cliente
Checklist de due diligence probatória
Seu cliente consegue acessar XMLs além da janela operacional da SEFAZ?
Se a resposta for não, existe risco real de insuficiência probatória em fiscalizações retroativas, revisões e ações anulatórias.
Os documentos estão centralizados ou dispersos entre sistemas e pessoas?
Acervo disperso eleva tempo de resposta, dificulta auditoria e aumenta a chance de versões conflitantes do mesmo fato.
Há rastreabilidade de captura, armazenamento e extração dos arquivos?
Sem trilha mínima de custódia, a defesa pode até localizar o documento, mas terá mais dificuldade para sustentá-lo tecnicamente.
A equipe depende do certificado digital para toda busca urgente?
Dependência total do certificado em cenário de crise operacional cria gargalos justamente quando a pressão judicial e fiscal é maior.
Onde a MagelNet entra nessa equação
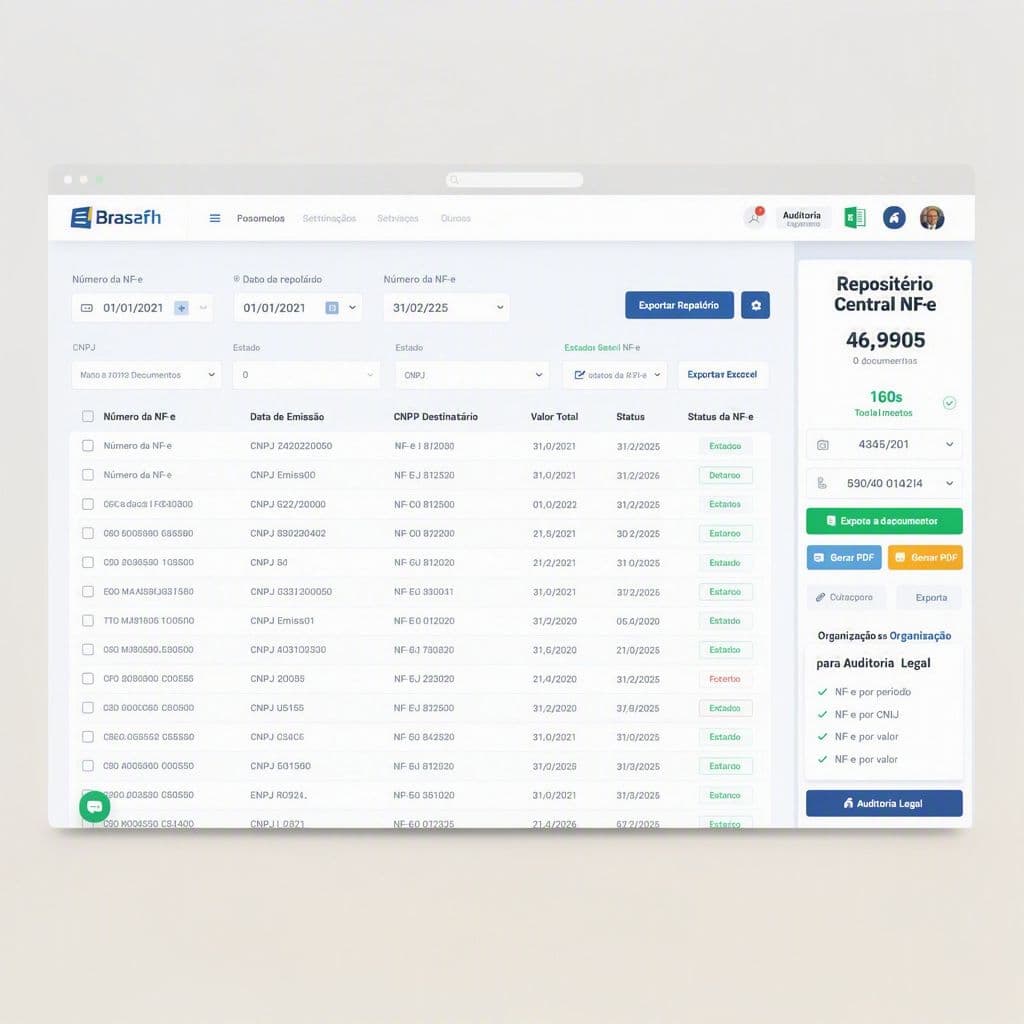
O repositório central de notas da MagelNet foi desenhado exatamente para eliminar os bloqueios que comprometem a defesa: nada de depender apenas dos últimos 3 meses, nada de perder acesso por causa da ciência fora do prazo, nada de travar a operação porque outro sistema está usando o mesmo certificado. O histórico fica centralizado, consultável e pronto para extração estratégica.
Além do acervo contínuo, a MagelNet facilita a formação de pacotes probatórios auditáveis. Isso significa localizar rapidamente notas emitidas e destinadas, organizar períodos litigiosos, reduzir retrabalho entre fiscal, contábil e jurídico e responder intimações com muito mais segurança documental. E o melhor: é possível testar sem criar conta e sem cartão de crédito.
Conclusão: em litígio fiscal, quem controla o histórico controla a força da prova
Autuações elevadas não se vencem apenas com boa doutrina. Vencem-se com prova íntegra, acessível e organizada no tempo certo. Se a estratégia depende de XMLs que a SEFAZ já não entrega, a defesa começa em desvantagem. Quando o histórico fiscal está preservado em um repositório central, a tese ganha sustentação concreta e o processo deixa de depender de sorte documental.
Acesse seu histórico fiscal ilimitado grátis por 7 dias na MagelNet e blinde seus processos hoje. Use o repositório central para recuperar anos de NF-e/DF-e, montar dossiês probatórios com mais rapidez e transformar documentação dispersa em evidência forte contra o Fisco.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


