

Ouvir transcrição
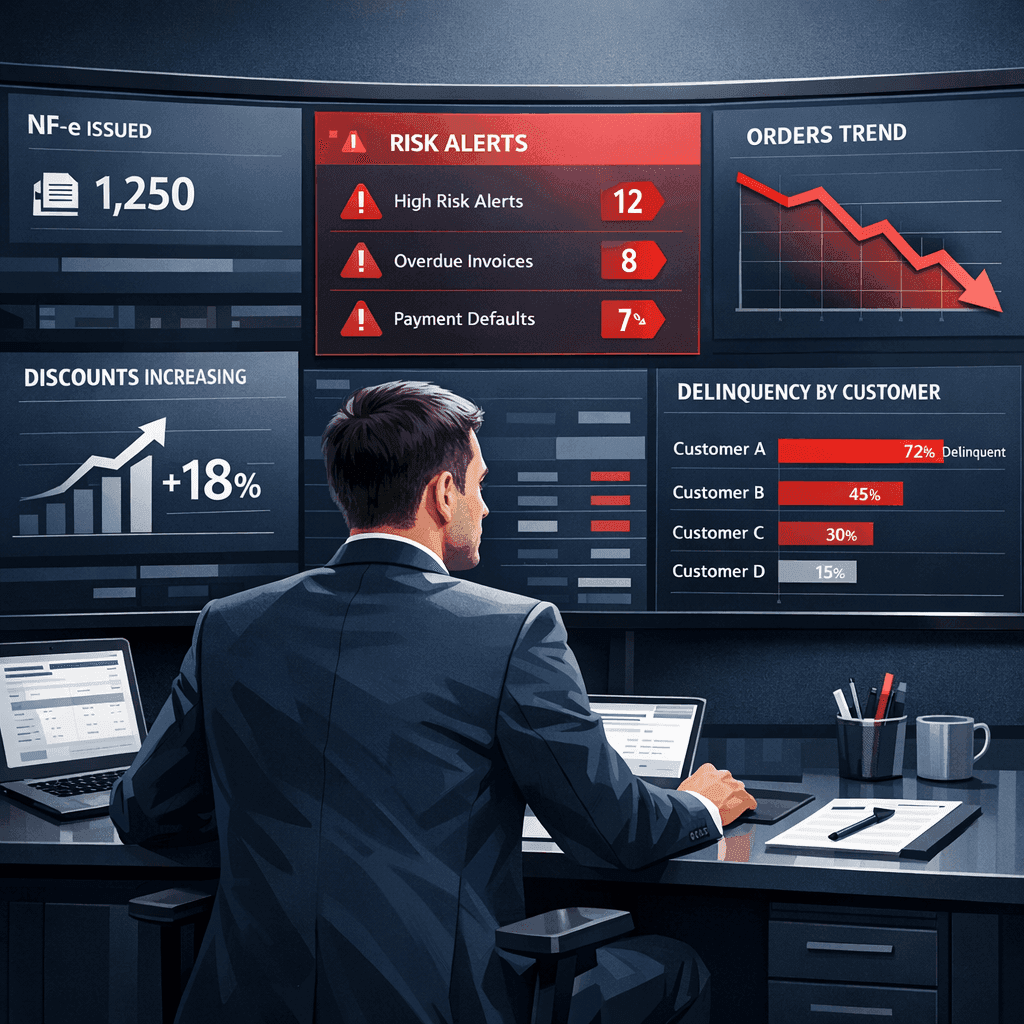
Sim, a NF-e pode antecipar calotes. Antes do cliente atrasar, as notas emitidas já costumam mostrar sinais objetivos: queda na frequência de compras, descontos maiores, prazos alongados, mudança no mix vendido e desalinhamento entre faturamento e pagamento. Quando esses padrões são monitorados por cliente, o time de crédito deixa de reagir em 90 dias e passa a agir em horas.
O que a NF-e revela antes do contas a receber sentir
Você emite NF-e para um cliente hoje e descobre o calote só em 90 dias? Esse atraso de percepção custa margem, caixa e tempo de cobrança. A boa notícia é que o sinal quase nunca nasce no boleto vencido. Ele aparece antes, dentro do histórico das suas próprias notas fiscais.
Para gestores de crédito e cobrança em PMEs B2B, isso muda o jogo: em vez de esperar a régua de cobrança disparar, dá para monitorar comportamentos de risco usando dados já disponíveis na operação. Não é adivinhação. É leitura de padrão em frequência, preço, prazo, mix e aderência ao histórico de pagamentos.
Os 5 padrões nas NF-e que gritam cliente em risco
| Padrão detectado na NF-e | O que normalmente significa | Nível de alerta | Ação recomendada |
|---|---|---|---|
| **Queda súbita na frequência de emissão** | Redução de compras, perda de giro ou troca forçada de fornecedor | Alto | Revisar limite, confirmar pipeline e revalidar crédito |
| **Mais descontos nas notas** | Pressão de caixa e tentativa de preservar liquidez | Médio/Alto | Exigir aprovação comercial e medir erosão de margem |
| **Parcelas mais longas** | Cliente tentando financiar operação com fornecedor | Alto | Reduzir prazo, pedir garantia ou escalonar liberação |
| **Mudança de CFOP/NCM para itens de baixa margem** | Compra defensiva, foco em itens essenciais ou operação desequilibrada | Médio | Monitorar mix e rentabilidade por cliente |
| **NF-e emitidas destoando do histórico de pagamentos** | Fluxo de caixa negativo ou risco iminente de atraso | Crítico | Bloqueio preventivo, renegociação e cobrança ativa |
1) Queda súbita na frequência de NF-e para o mesmo cliente
Se um cliente comprava semanalmente e passa a comprar quinzenalmente, ou some por 20 a 30 dias fora do padrão histórico, isso pode indicar desaquecimento operacional, perda de demanda ou dificuldade de caixa. Em PMEs B2B, a frequência é um dos sinais mais rápidos de deterioração.
Checklist de alerta para frequência de compras
Uma regra prática: se a frequência cair mais de 30% contra a média histórica e não houver sazonalidade clara, o cliente merece revisão manual. Não é prova de calote, mas é um excelente gatilho de investigação.
2) Aumento de descontos ou parcelas alongadas nas NF-e
Quando o cliente começa a pedir mais desconto ou negociar prazos cada vez maiores, a nota fiscal registra esse comportamento. Para crédito e cobrança, isso é importante porque mostra que o cliente talvez já esteja usando fornecedor como fonte de financiamento.
Exemplo de deterioração comercial antes da inadimplência
Cenário ilustrativo de 4 meses mostrando aumento de desconto médio e prazo concedido por cliente.
O problema não é um desconto isolado. O alerta está na sequência: desconto crescente + prazo maior + pedidos menores ou menos frequentes. Esse combo costuma preceder atrasos porque mostra compressão de caixa e poder de compra deteriorado.
3) Mudança de CFOP ou NCM para itens de baixa margem
Quando o mix das NF-e muda repentinamente para itens de menor margem, maior giro defensivo ou perfil mais básico, pode haver desespero operacional do cliente. Em vez de manter a curva normal de compras, ele passa a priorizar o que mantém a operação viva no curto prazo.
Mudanças recorrentes no tipo de operação podem indicar alteração de estratégia de compra, logística improvisada ou redução do escopo da operação do cliente.
4) Divergência entre NF-e emitidas e histórico real de pagamentos
Este é o sinal mais forte. Se o faturamento para um cliente cresce, mas o histórico de pagamentos perde ritmo, aumenta o parcelamento informal ou piora o atraso médio, há um desalinhamento claro entre venda faturada e capacidade real de pagar.
| Sinal combinado | Leitura de risco | Resposta do time de crédito |
|---|---|---|
| Faturamento sobe e pagamento cai | Cliente está absorvendo mais mercadoria do que consegue honrar | Reduzir exposição imediatamente |
| Ticket médio cresce, mas atraso médio também | Expansão artificial de limite | Migrar para aprovação manual |
| Compras seguem, liquidação desacelera | Risco de efeito bola de neve no contas a receber | Renegociar antes do vencimento crítico |
| Mais notas emitidas com histórico pior | Operação comercial desconectada do financeiro | Alinhar vendas, financeiro e cobrança |
Aqui mora um erro comum em PMEs: olhar faturamento como sinal de saúde. Faturar mais para quem paga pior não é crescimento; é acúmulo de risco.
5) O padrão composto: quando vários sinais aparecem juntos
Um sinal isolado pede atenção. Dois sinais simultâneos pedem revisão. Três ou mais sinais no mesmo cliente pedem ação imediata. É por isso que o ideal não é olhar nota por nota, mas criar um radar por cliente com regras objetivas.
Simulador rápido de risco por cliente
Preencha quantos sinais críticos apareceram no mesmo cliente e estime o nível de prioridade de ação.
Score simplificado de prioridade: pontos 4
Quem monitora só vencimento sempre chega atrasado. Quem monitora padrão em NF-e enxerga risco antes da cobrança começar.
Como transformar NF-e em rotina preventiva de crédito
Para sair do modo reativo, sua operação precisa de três camadas simples: histórico completo, cruzamento com financeiro e alertas por cliente. Sem isso, os dados até existem, mas continuam invisíveis no dia a dia.
Rotina mínima para um radar anti-calote
Por que planilhas e consultas limitadas costumam falhar
Em muitos times, a análise quebra por dois motivos: o histórico fica espalhado e a comparação depende de trabalho manual. Quando a consulta de documentos é limitada, o time perde contexto. Quando a leitura do risco depende de planilha, perde timing.
É aí que a prevenção vira atraso: a empresa só percebe o problema quando o cliente já renegociou, estourou prazo ou parou de pagar. Nessa fase, a margem já foi embora e a cobrança passa a apagar incêndio.
Onde a MagelNet entra nesse processo
A MagelNet resolve exatamente o ponto cego dessa operação. O repositório central de notas armazena todas as suas NF-e emitidas de forma ilimitada, preservando o histórico necessário para identificar queda de frequência, mudança de mix, pressão por desconto e evolução de prazo.
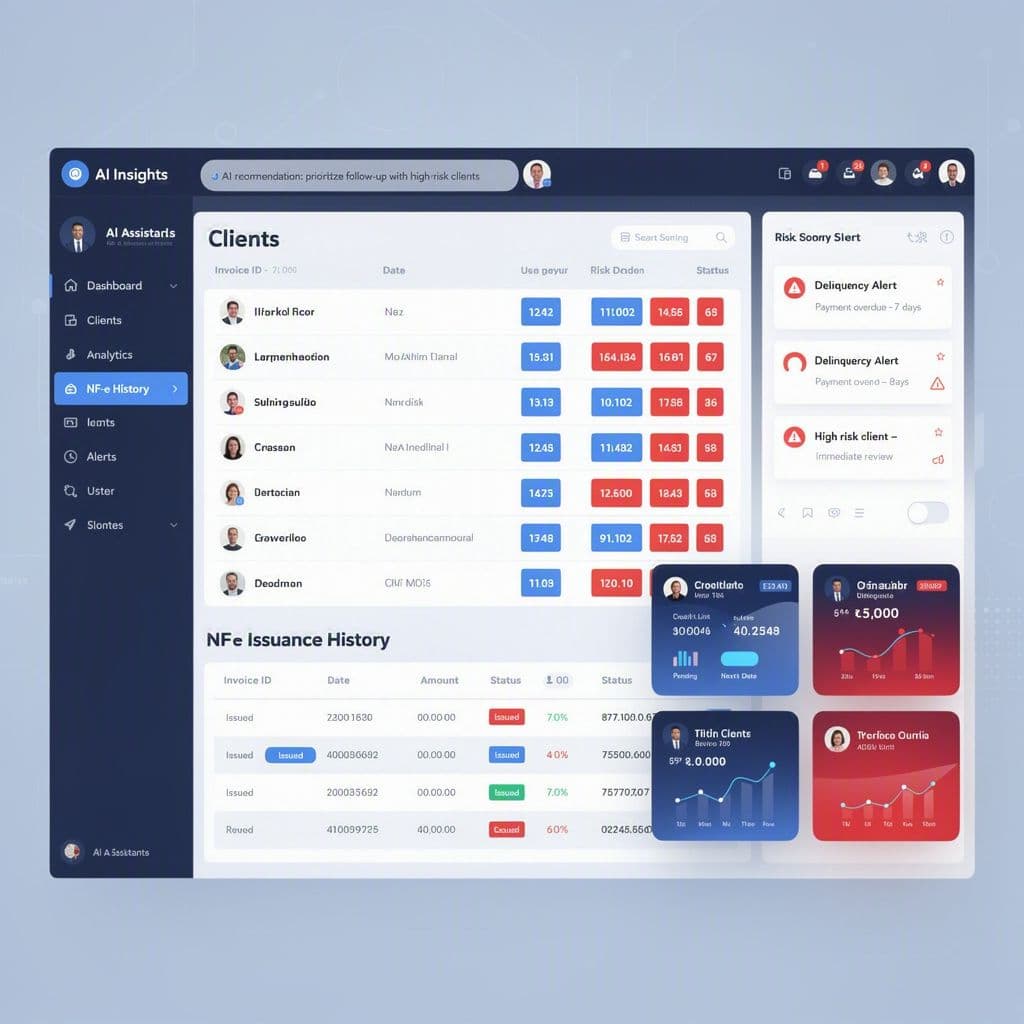
Já a aplicação Financeiro usa inteligência artificial para gerar alertas personalizados de risco por cliente, cruzando comportamento fiscal e financeiro em dashboards adaptados ao seu jeito de operar. Em vez de você se adaptar ao sistema, o sistema se adapta à sua política de crédito, cobrança e acompanhamento.
Na prática, isso permite ativar um verdadeiro radar anti-calote: clientes com sinais críticos sobem no painel, as regras podem refletir sua operação e a equipe ganha velocidade para agir antes do atraso virar perda.
Conclusão: o risco já está nas suas notas — falta transformar isso em ação
Se sua PME B2B ainda descobre o calote só depois do atraso, o problema talvez não seja falta de dado. Seja falta de leitura estruturada do que as NF-e já estão dizendo. Monitorar esses 5 padrões reduz surpresa, melhora decisão de crédito e protege caixa com muito mais antecedência.
Com a MagelNet, você centraliza notas sem limite, cruza fiscal e financeiro com IA e testa tudo sem criar conta e sem cartão de crédito. Se a meta é parar de reagir tarde, este é o momento de ativar seu radar anti-calote.
Perguntas frequentes sobre NF-e e risco de inadimplência
NF-e realmente ajuda a prever inadimplência?
Sim. A NF-e não substitui análise de crédito, mas mostra mudanças objetivas em frequência, prazo, desconto e mix de compra que costumam anteceder atrasos.
Qual sinal merece mais atenção?
A divergência entre aumento de notas emitidas e piora no histórico de pagamentos é um dos sinais mais críticos, porque aponta desalinhamento entre faturamento e capacidade de pagamento.
Preciso de muito histórico para enxergar padrões?
Quanto mais histórico, melhor. Em geral, comparar os últimos 30 dias com a média dos 90 dias anteriores já ajuda a identificar desvios importantes.
Isso serve para PMEs B2B?
Especialmente para PMEs B2B. Como a exposição por cliente costuma ser mais concentrada, detectar risco antes do vencimento faz mais diferença no caixa.
Como testar essa análise na MagelNet?
Você pode acessar e testar as aplicações da MagelNet sem criar conta e sem informar cartão. Basta entrar na plataforma e começar a usar.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


