

Ouvir transcrição
Receber em Bitcoin, USDT ou outro token não dispensa NF-e nem reduz tributos automaticamente. Para o Fisco, a operação continua sendo uma venda ou prestação que deve ser documentada pelo valor em reais no momento da emissão, conciliada com XMLs, declarações e rastros financeiros. Sem isso, a empresa pode cair em malha fiscal, sofrer autuações e até bloqueios operacionais.
O erro que custa caro: vender em cripto como se fosse uma operação “fora do radar”
Você converteu R$ 100 mil em Bitcoin para fechar uma venda. O caixa entrou, o pedido foi aprovado, o cliente recebeu — mas a NF-e saiu errada, atrasada ou nem existiu. Na prática, o Fisco não enxerga “inovação”: ele enxerga fato gerador sem lastro fiscal, inconsistência contábil e possível sonegação.
No e-commerce e nos marketplaces, o risco cresce porque a operação costuma passar por gateways, wallets, exchanges, split de recebíveis e conversões automáticas. Se a empresa não trava o valor em reais na hora certa e não mantém os XMLs organizados, a trilha fiscal quebra exatamente onde a fiscalização mais aperta: origem, valor, imposto e destinatário.
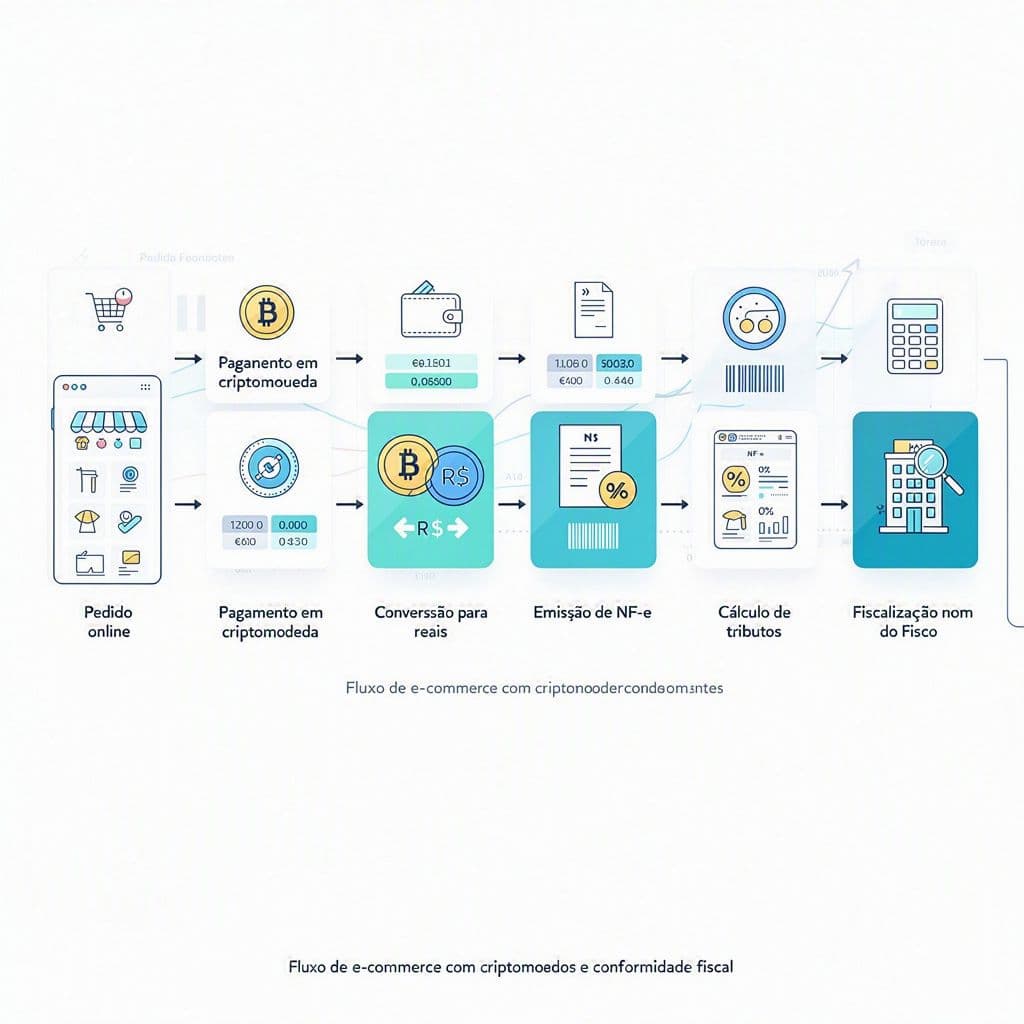
Armadilha 1: achar que pagamento em cripto elimina a obrigação de emitir NF-e
A forma de pagamento não substitui a obrigação documental. Se houve circulação de mercadoria ou prestação de serviço, a empresa precisa emitir o documento fiscal aplicável. O ponto crítico é simples: cripto pode ser meio de liquidação, mas a operação principal continua sujeita às regras fiscais normais.
Quando a emissão fiscal costuma ser obrigatória
Em outras palavras: se a sua loja vendeu, faturou e entregou, a ausência de nota não vira “flexibilidade”. Vira passivo fiscal documentado por blockchain, extrato, pedido e movimentação bancária.
Armadilha 2: calcular ICMS, PIS e outros tributos sobre um valor volátil ou errado
O tributo não nasce em satoshis. Para apuração, a referência operacional costuma ser o valor em reais no instante da operação e da emissão fiscal, conforme a política contábil e tributária adotada pela empresa. Se a cotação muda minutos depois, isso não apaga o fato gerador original.
| Cenário | Erro comum | Risco fiscal | Boa prática |
|---|---|---|---|
| Venda de produto por R$ 10.000 pagos em BTC | Emitir NF-e com valor convertido horas depois | Base de ICMS/PIS divergente | Travar o valor em reais no momento da venda/emissão |
| Recebimento em stablecoin | Assumir que estabilidade dispensa memória de cálculo | Inconsistência em auditoria | Registrar fonte da cotação e horário da conversão |
| Split entre wallet, exchange e conta bancária | Conciliar só o valor líquido | Diferença entre faturamento e caixa | Guardar trilha bruta, taxas e liquidação final |
| Marketplace com repasse posterior | Emitir pelo repasse recebido | Subfaturamento ou erro de receita | Emitir pelo valor real da operação comercial |
Simulador rápido de diferença fiscal por erro de cotação
Veja como poucos pontos percentuais de variação podem distorcer a base tributável quando a NF-e não usa o valor correto em reais.
Tributo potencialmente distorcido: R$ 1.440
Em uma venda de R$ 100 mil, um erro de 8% na cotação gera R$ 8 mil de base distorcida. Com carga estimada de 18%, já são R$ 1.440 de diferença potencial só nessa operação — sem contar multa, juros e efeito em declarações acessórias.
Armadilha 3: ignorar duplicidade, fraude ou documento indevido ligado a wallets e recebimentos
Operações em cripto costumam passar sensação de rastreabilidade total. Só que, no fiscal, o problema não é apenas saber que a transação existiu. É provar que a NF-e certa pertence à operação certa, no CNPJ certo, sem duplicidade, sem documento indevido e sem fornecedor ou destinatário usando seus dados indevidamente.
Onde a operação cripto mais perde controle fiscal
Quanto mais etapas sem conferência documental, maior o risco de inconsistência e fraude operacional.
É aqui que o manifesto DF-e ganha valor estratégico. Ele ajuda sua empresa a confirmar ciência da operação, identificar documento não reconhecido, registrar eventos e montar uma trilha defensável caso apareçam notas estranhas, duplicadas ou incompatíveis com a sua operação real.
Armadilha 4: deixar XMLs e comprovantes presos aos limites da SEFAZ
Muita empresa ainda opera como se pudesse consultar tudo depois. Só que a rotina pública tem limitações conhecidas: janelas curtas de consulta, dependência de ciência em prazo específico, restrição de múltiplos sistemas no mesmo certificado e dificuldades para recuperar histórico completo. Em operações com cripto, isso é ainda mais perigoso porque a prova precisa ser rápida, íntegra e recuperável.
Armadilha 5: fechar DIRF, ECF e obrigações anuais sem integrar fiscal, financeiro e cripto
O problema raramente explode só na emissão. Ele costuma aparecer no fechamento: receita declarada diferente da nota emitida, caixa em real diferente da liquidação em exchange, taxa não classificada, ganho ou perda sem explicação contábil e documentos espalhados entre fiscal, financeiro e operação.
| Frente | Se ficar desconectada | Impacto provável |
|---|---|---|
| NF-e/XML | Documento fora do histórico | Falha de comprovação e risco de autuação |
| Financeiro | Conversão e taxa sem classificação | Caixa vazando e conciliação errada |
| Declarações anuais | Informação inconsistente entre módulos | Malha, retrabalho e contingência |
| Auditoria | Sem trilha de origem e evento | Defesa fraca em questionamentos fiscais |
Em operações digitais, o Fisco não precisa presumir muito: se ele encontra pagamento, pedido, wallet e ausência de documento coerente, a narrativa contra a empresa praticamente se escreve sozinha.
Como reduzir o risco fiscal em operações com Bitcoin, stablecoins e tokens
Checklist prático para e-commerces e sellers de marketplaces
FAQ rápido sobre NF-e e cripto
Receber em criptomoeda dispensa NF-e?
Não. Se a operação exige documento fiscal pela sua natureza, o fato de o pagamento ocorrer em cripto não elimina a obrigação.
O imposto é calculado em Bitcoin ou em reais?
Para fins fiscais e contábeis, a referência operacional precisa ser convertida e documentada em reais conforme a política aplicável à operação.
Stablecoin reduz risco fiscal?
Ela pode reduzir volatilidade econômica, mas não elimina obrigações de emissão, memória de cálculo, conciliação e guarda documental.
Manifesto DF-e faz sentido em operação com cripto?
Sim. Ele ajuda a validar documentos destinados ao seu CNPJ, registrar eventos e reagir rapidamente a notas indevidas ou inconsistentes.
Onde a MagelNet entra para proteger sua operação cripto
A MagelNet conecta exatamente os pontos em que e-commerces e marketplaces mais falham ao receber em cripto. Com o repositório central de notas, sua empresa arquiva NF-e crypto-linked sem depender dos limites da SEFAZ. Com o módulo DF-e, visualiza documentos destinados ao CNPJ e faz o manifesto rapidamente quando há volatilidade, divergência ou suspeita de fraude. E com o Financeiro com IA, consegue adaptar telas, orientar preenchimentos e simular impostos em tempo real por conversão.
Em vez de correr atrás de XML perdido, cotação confusa e fechamento contábil quebrado, você passa a operar com histórico centralizado, rastreabilidade e velocidade de resposta. Isso reduz retrabalho, fortalece a defesa fiscal e traz governança para uma operação que mistura tecnologia, caixa e tributação.
Centralize suas NF-e crypto agora no MagelNet e evite o Fisco. Você pode testar sem criar conta e sem cartão de crédito. Em poucos minutos, já dá para visualizar a lógica da plataforma, organizar documentos e ganhar controle sobre operações que hoje podem virar autuação amanhã.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


