

Ouvir transcrição
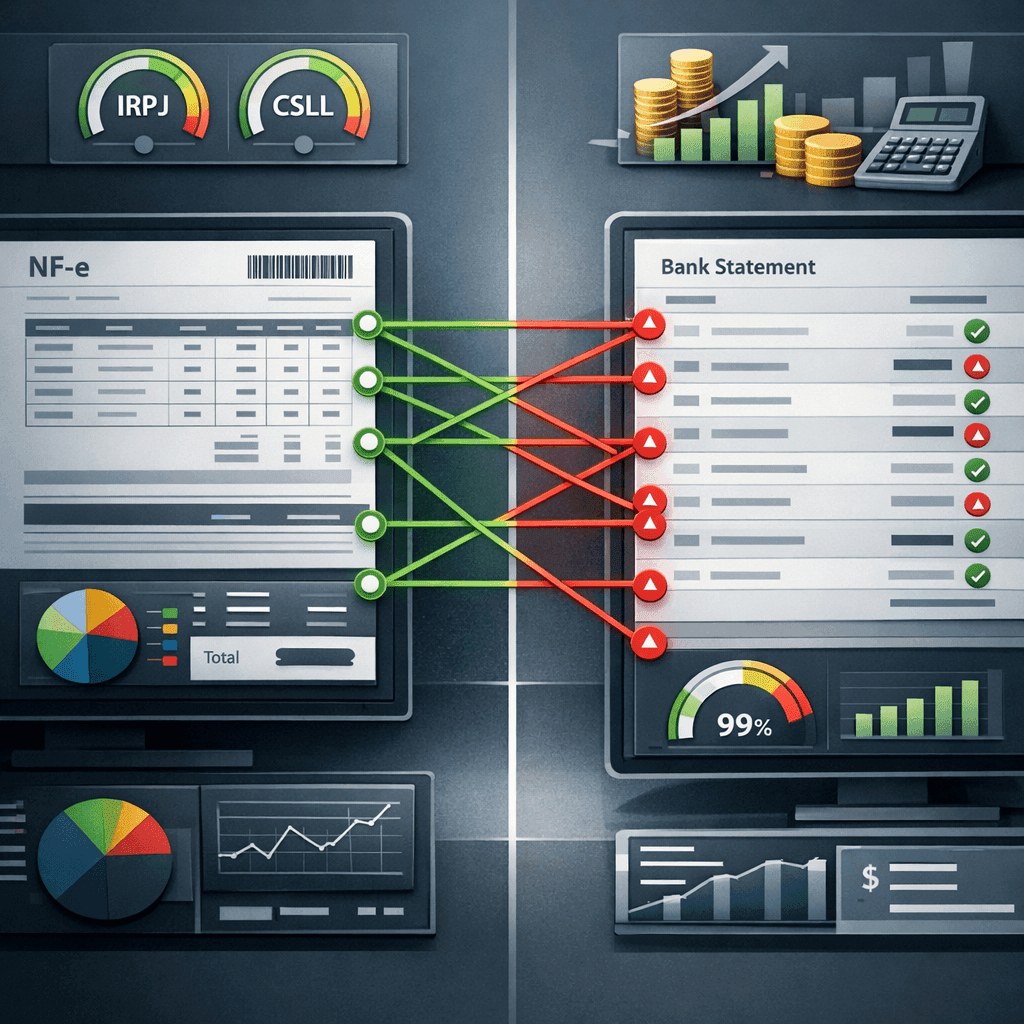
Pagamentos fantasmas surgem quando a saída no banco não fecha com a NF-e, o manifesto, a competência ou a prova fiscal da despesa. O efeito prático é duro: despesas reais deixam de ser dedutíveis, a base de IRPJ/CSLL sobe e o caixa encolhe. Os 5 mismatches abaixo são os mais comuns em PMEs com alto volume de fornecedores — e quase sempre passam despercebidos até o fechamento.
Você paga, mas a dedução some: onde o vazamento começa
O problema não é apenas pagar o fornecedor. Para sustentar a dedução fiscal, a empresa precisa manter um encadeamento probatório coerente entre documento fiscal, favorecido, valor, data, centro de custo e evidência bancária. Quando um desses pontos quebra, nasce o que chamamos aqui de pagamento fantasma: o dinheiro saiu, mas a despesa perde força fiscal na revisão contábil, auditoria ou apuração do lucro real/presumido conforme a natureza do gasto.
Em operações com muitos fornecedores, titulares bancários e filiais, o erro raramente aparece como fraude explícita. Ele aparece como mismatch silencioso: desconto não refletido na nota, parcela sem rateio, nota não manifestada, pagamento por terceiro ou competência fora da janela correta. Resultado: no fechamento fiscal, 15% a 30% das deduções podem ficar sem lastro robusto quando o processo é manual e fragmentado.
Os 5 pagamentos fantasmas que mais inflam IRPJ e CSLL
| Pagamento fantasma | Como aparece no dia a dia | Risco fiscal | Sinal de alerta |
|---|---|---|---|
| **1. Diferença de valor** | Tarifa, desconto financeiro, arredondamento ou retenção fora da NF-e | Despesa glosada total ou parcialmente | Valor pago ≠ valor da nota/XML |
| **2. Parcelamento mal tratado** | 1 NF-e, várias liquidações no banco sem rateio contábil-fiscal | Competência errada e dedução deslocada | Uma nota ligada a várias saídas sem regra |
| **3. Pagamento sem manifesto válido** | NF-e destinada à filial ou capturada por terceiro, sem ciência adequada | Perda de rastreabilidade e fragilidade probatória | XML ausente ou status DF-e inconsistente |
| **4. Data errada de dedutibilidade** | Despesa reconhecida no pagamento, não na competência aplicável | Perda de timing fiscal | Emissão, entrada e liquidação em períodos diferentes |
| **5. Favorecido divergente** | Banco mostra outro titular, conta centralizadora ou pagamento por interposta pessoa | Questionamento sobre vínculo da despesa | CNPJ/CPF do recebedor não fecha com o documento |
1) Diferenças de valor: quando centavos viram milhares no acumulado
Esse é o mismatch mais banal — e um dos mais caros. A NF-e registra um valor, mas o banco liquida outro: desconto financeiro, abatimento comercial fora do XML, tarifa bancária, retenção operacional, arredondamento ou compensação parcial. Em volume alto, pequenas diferenças se acumulam e deixam dezenas ou centenas de lançamentos sem conciliação limpa.
Checklist rápido para validar diferença de valor
Uma boa prática é definir uma faixa de tolerância operacional para diferenças imateriais e exigir justificativa para tudo que fugir dela. Sem essa política, a equipe passa a “forçar match” manual, o que resolve o fechamento momentaneamente, mas enfraquece a prova fiscal do gasto.
2) Parcelamentos bancários x NF-e única: o erro clássico de rateio
A empresa recebe uma NF-e única, mas paga em 2, 3 ou 6 parcelas. No extrato, aparecem várias liquidações. No fiscal, porém, a despesa precisa respeitar a natureza, a competência e o critério contábil do fato gerador. Quando o parcelamento bancário não conversa com o documento fiscal e com o rateio interno, a despesa fica solta em pedaços.
O risco aqui não é só de organização. É de apropriação indevida no período, duplicidade de lançamento ou ausência de vínculo entre parcelas e a NF-e original. Em auditoria, isso costuma virar pergunta imediata: qual parcela liquidou qual fração daquela obrigação?
Impacto típico dos mismatches na perda de dedução
Estimativa ilustrativa de recorrência em operações com alto volume de fornecedores.
3) NF-e de filiais ou terceiros não manifestadas: pagamento com prova fraca
Quando a nota está destinada a uma filial, foi capturada por outro sistema, ou sequer teve o manifesto do destinatário tratado corretamente, o financeiro pode até pagar, mas a empresa perde parte da segurança documental. Sem XML centralizado, sem histórico DF-e e sem ciência registrada, o comprovante bancário fica desconectado da origem fiscal da despesa.
Em empresas com múltiplos CNPJs, o maior risco não é a falta de pagamento. É a falta de trilha entre o pagamento, a nota correta e o destinatário correto.
Isso acontece muito em grupos com matriz e filiais, holdings operacionais ou escritórios contábeis que atendem várias empresas. Um mesmo certificado, consultas limitadas e downloads fora do prazo aumentam o risco de a prova fiscal ficar incompleta. E sem prova robusta, a dedução entra em zona cinzenta.
4) Competência fiscal x liquidação bancária: o timing que destrói dedutibilidade
Outro erro recorrente é usar a data da saída bancária como referência automática da dedução, ignorando a competência fiscal ou contábil aplicável. Dependendo da natureza do gasto, o reconhecimento não deve seguir apenas a liquidação financeira. Quando a empresa fecha por caixa algo que deveria estar organizado por competência, cria distorção em DRE, base tributável e suporte documental.
| Situação | Data da NF-e | Data do pagamento | Risco se lançado errado |
|---|---|---|---|
| Serviço prestado no fim do mês | 30/04 | 05/05 | Despesa deslocada para período incorreto |
| Compra com entrada em abril e quitação em maio | 28/04 | 10/05 | Perda de aderência entre entrada e apropriação |
| Parcela de contrato recorrente | 01/04 | 15/04 e 15/05 | Dedução fragmentada sem critério documentado |
5) Favorecido divergente: o banco pagou alguém que a nota não mostra
Esse pagamento fantasma aparece quando o extrato aponta um favorecido diferente do emissor da NF-e: conta de recebimento centralizada, empresa do mesmo grupo, cessão de crédito, correspondente financeiro ou até pagamento via terceiro. Sem documentação complementar, a contabilidade fica com uma pergunta crítica sem resposta: por que a despesa da nota A foi quitada ao CNPJ B?
Pode haver cessão de recebíveis, centralização financeira, holdings pagadoras ou estruturas operacionais compartilhadas. O ponto não é proibir: é documentar o vínculo entre obrigação, beneficiário efetivo e liquidação.
Quanto isso pode custar no ano? Faça uma simulação rápida
Simulador de deduções perdidas por mismatch
Estimativa simples para mensurar o impacto anual de pagamentos sem lastro fiscal robusto.
Impacto tributário anual estimado: R$ 979.200
A simulação não substitui análise contábil, mas ajuda a visualizar o tamanho do vazamento. Em operações com alto giro, pequenas falhas de conciliação se transformam em dezenas ou centenas de milhares de reais entre glosas, retrabalho e imposto pago a maior.
Como montar uma prova fiscal forte para cada pagamento
Estrutura mínima de prova fiscal por despesa
FAQ rápido para controllers e contadores
Perguntas frequentes sobre NF-e, extrato e dedutibilidade
Pagar a NF-e no banco basta para garantir dedução fiscal?
Não. O pagamento é apenas uma parte da evidência. A dedução depende da coerência entre documento fiscal, natureza da despesa, competência, favorecido e trilha documental.
Diferença pequena de valor pode gerar problema?
Pode, sobretudo quando recorrente. Centavos isolados raramente explicam o prejuízo, mas centenas de divergências pequenas criam um passivo operacional e fiscal relevante.
Se a nota está em nome da filial e o pagamento saiu da matriz, há risco?
Há risco se não houver política e rastreabilidade. É preciso demonstrar o vínculo operacional, o destinatário correto e a autorização da estrutura de pagamento.
Manifesto do destinatário ajuda na prova da despesa?
Sim. Ele fortalece a rastreabilidade do documento destinado ao CNPJ e reduz disputas sobre origem, ciência e legitimidade da NF-e.
Onde a MagelNet entra para fechar o match perfeito
É aqui que o processo manual começa a perder. A MagelNet une o Repositório Central de notas, o Módulo DF-e e o Financeiro com IA para cruzar NF-e/DF-e com extratos bancários em uma trilha única. Na prática, isso permite localizar notas destinadas ao CNPJ, manter XMLs fora das limitações da Receita, validar manifestação, conectar comprovantes e organizar tudo por titular, filial, centro de custo e regra fiscal.
Além da conciliação automática, o módulo financeiro da MagelNet cria telas personalizadas por titular, orienta o usuário com IA, ajuda a preencher fluxos e destaca exceções que realmente merecem revisão humana. O resultado é menos retrabalho, mais evidência pronta para auditoria e mais segurança para não deixar deduções legítimas escaparem no fechamento.
Se hoje sua equipe paga, lança e ainda assim perde dedução no fechamento, o problema não está no volume de fornecedores — está na falta de um match fiscal-financeiro confiável. Teste grátis o match perfeito e recupere seu caixa perdido em 7 dias no magelnet.com.br/demo. Sem criar conta. Sem cartão.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


