Ouvir transcrição
Antes de assinar uma fusão, analise as NF-e das duas empresas. Elas mostram se há créditos fiscais compatíveis, fornecedores sobrepostos, regimes tributários conflitantes e contingências ocultas que podem gerar ou destruir caixa. Em operações de PME, essa leitura prévia ajuda a quantificar sinergias reais, projetar impacto no fluxo fiscal e evitar passivos que só aparecem depois do closing.
O erro mais caro de uma fusão pode estar nas notas fiscais
Você gastaria milhões em uma fusão sem saber se as NF-e das duas empresas somam créditos fiscais ou criam um buraco negro de multas? Em muitas operações, a tese financeira parece sólida no Excel, mas perde caixa quando a base fiscal é consolidada sem leitura técnica dos documentos eletrônicos.
Em PMEs em fase de expansão ou consolidação, a due diligence costuma focar em EBITDA, contratos, endividamento e carteira de clientes. Só que a fricção fiscal do pós-fusão nasce em outro lugar: XMLs inconsistentes, fornecedores duplicados, créditos mal aproveitados, CSTs desalinhados, CFOPs recorrentes de risco e passivos sem rastreabilidade. É aqui que a sinergia prometida vira vazamento de caixa.
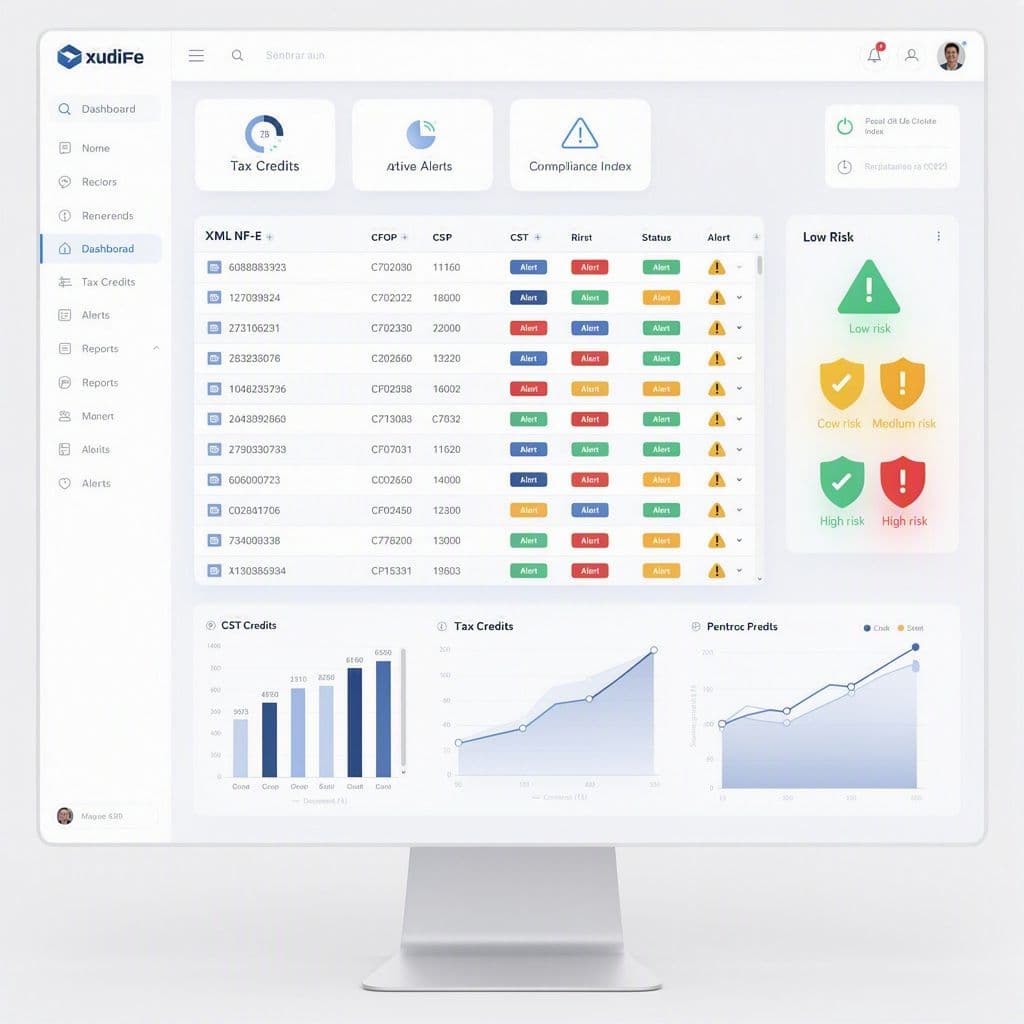
Visão executiva: os 5 insights das NF-e que antecipam sinergias fiscais
| Insight de pré-fusão | O que analisar nas NF-e | Impacto financeiro provável |
|---|---|---|
| 1. Créditos ICMS compatíveis | CFOP, CST, alíquota, base de cálculo, recorrência por fornecedor | **Recuperação ou preservação de crédito** e menor perda na integração |
| 2. Fornecedores duplicados | CNPJ do emissor, volume comprado, preço médio, frequência | **Ganho de negociação** e redução de custo de aquisição |
| 3. Regimes tributários conflitantes | Padrão tributário nas entradas e saídas, natureza da operação, exceções | **Vazamento de caixa** e aumento de custo pós-fusão |
| 4. Fluxo de caixa fiscal unificado | Calendário de entradas, créditos, débitos e vencimentos | **Melhor previsibilidade** e menor pressão de capital de giro |
| 5. Riscos ocultos | Notas não manifestadas, inconsistências, contingências e lacunas documentais | **Redução de multas, glosas e passivos** após o closing |
1) Mapeamento rápido de créditos ICMS compatíveis entre as bases
O primeiro ganho potencial está na compatibilidade entre os créditos de ICMS das duas empresas. Quando as bases de notas são comparadas por CFOP, CST, NCM, UF, alíquota e histórico de aproveitamento, fica mais fácil identificar onde existe crédito recorrente e onde há crédito que tende a ser glosado na integração.
Checklist de leitura rápida dos créditos
Para um diretor financeiro, isso permite responder uma pergunta objetiva: a fusão preserva créditos ou destrói créditos? Para o consultor de M&A, a resposta ajuda a ajustar valuation, cláusulas de indenização e cronograma de integração tributária.
2) Identificação de fornecedores duplicados e negociação otimizada
As NF-e também revelam uma sinergia operacional imediata: fornecedores duplicados. Ao cruzar CNPJ emissor, mix de itens, frequência de compra e preço médio, é possível descobrir onde as duas empresas já compram dos mesmos players, mas em condições comerciais diferentes.
Exemplo de potencial de sinergia por consolidação de fornecedores
Simulação ilustrativa para priorizar a mesa de negociação no pré-deal.
Na prática, a combinação de bases pode ampliar poder de barganha, reduzir dispersão de compras e simplificar a homologação fiscal de fornecedores. Sinergia de compras e sinergia fiscal andam juntas quando a evidência vem das notas, não da percepção da equipe.
3) Detecção de regimes tributários conflitantes que vazam caixa no pós-fusão
Um dos pontos mais negligenciados em fusões de PMEs é o conflito entre lógicas tributárias. Mesmo quando a estrutura societária parece simples, as NF-e expõem padrões que sinalizam incompatibilidades entre regimes, tratamentos fiscais, benefícios estaduais e rotina operacional.
Quando empresas do mesmo setor usam combinações muito distintas de CST e CFOP para operações parecidas, o risco é herdar uma base difícil de conciliar e com maior chance de questionamento fiscal.
Esse diagnóstico é decisivo porque o problema raramente aparece no teaser da operação. Ele surge 30, 60 ou 90 dias depois, quando a empresa consolidada percebe aumento de desembolso tributário, atraso em apurações e divergência entre fiscal, compras e financeiro.
4) Projeção de fluxo de caixa fiscal unificado em cenários reais
Sinergia fiscal sem projeção de caixa é só hipótese. Ao consolidar NF-e das duas empresas, é possível montar uma leitura mais realista de entradas documentadas, créditos acumulados, débitos esperados, sazonalidade e pressão de vencimentos. Isso dá base para discutir integração com menos improviso.
Simulador rápido de impacto fiscal pré-fusão
Use valores estimados para visualizar o efeito anual líquido de créditos preservados, economia com fornecedores e riscos fiscais esperados.
Impacto fiscal anual líquido estimado: R$ 600.000
Cenário ilustrativo de fluxo de caixa fiscal unificado
Exemplo simplificado de como a leitura consolidada pode antecipar pressão e alívio de caixa ao longo do semestre.
5) Checklist de riscos ocultos que precisam entrar no deal
Nem toda contingência fiscal aparece em planilhas-resumo. Muitas ficam escondidas em lacunas documentais e padrões operacionais recorrentes. Por isso, antes da assinatura, a análise das NF-e deve procurar riscos que podem sobreviver ao fechamento e contaminar a empresa combinada.
| Risco oculto | Sinal nas NF-e e documentos | Consequência provável no pós-fusão |
|---|---|---|
| Notas não manifestadas ou sem rastreabilidade | Ausência de evento, ciência tardia ou histórico incompleto | Multas, perda de prazo e dificuldade de defesa |
| XMLs faltantes ou consulta limitada | Base incompleta, janelas curtas de acesso, downloads perdidos | Due diligence incompleta e passivo subestimado |
| Inconsistência recorrente de classificação fiscal | CFOP, CST ou NCM divergentes em operações repetidas | Glosa de créditos e retrabalho operacional |
| Concentração excessiva em poucos fornecedores | Dependência material de emissores críticos | Risco de ruptura e menor poder de negociação |
| Contingências fiscais pendentes | Padrões suspeitos sem plano de saneamento | Reserva de caixa maior e pior captura de sinergia |
Em M&A, a diferença entre sinergia prometida e sinergia capturada quase sempre está na qualidade da base documental analisada antes da assinatura.
O que um CFO e um consultor de M&A deveriam exigir antes do signing
Perguntas críticas para a etapa de pré-fusão fiscal
Qual é a cobertura real da base de NF-e das duas empresas?
Sem cobertura histórica suficiente, a tese de sinergia fiscal fica incompleta. O ideal é centralizar o máximo possível de XMLs e eventos, evitando depender das janelas e limitações operacionais da Receita.
Os créditos fiscais são recorrentes e defensáveis?
Crédito só vale na modelagem se houver padrão documental consistente, classificação coerente e rastreabilidade para sustentar o aproveitamento e reduzir risco de glosa.
Existem fornecedores sobrepostos com espaço para renegociação imediata?
Ao cruzar CNPJ, itens, frequência e preço médio, a operação consegue priorizar as categorias com maior potencial de ganho já no plano de integração.
Há sinais de conflito tributário estrutural entre as empresas?
Diferenças relevantes em CST, CFOP, práticas por UF e exceções operacionais indicam maior risco de vazamento de caixa e complexidade de integração.
Se essas respostas ainda dependem de coleta manual, planilhas soltas e consultas fragmentadas, o risco não é apenas técnico. É estratégico. Porque você pode estar aprovando um deal com sinergia superestimada e passivo subdimensionado.
Como a MagelNet acelera a pré-fusão fiscal com base real de NF-e
A MagelNet resolve exatamente o gargalo que mais atrasa essa análise: centralizar e tornar utilizável a base fiscal das empresas envolvidas. Com o repositório central de notas, você envia as NF-e emitidas por múltiplas empresas para um ambiente único e elimina limitações comuns da Receita, como janela curta de consulta, dependência de ciência em prazo restrito e restrição de uso simultâneo do certificado digital.
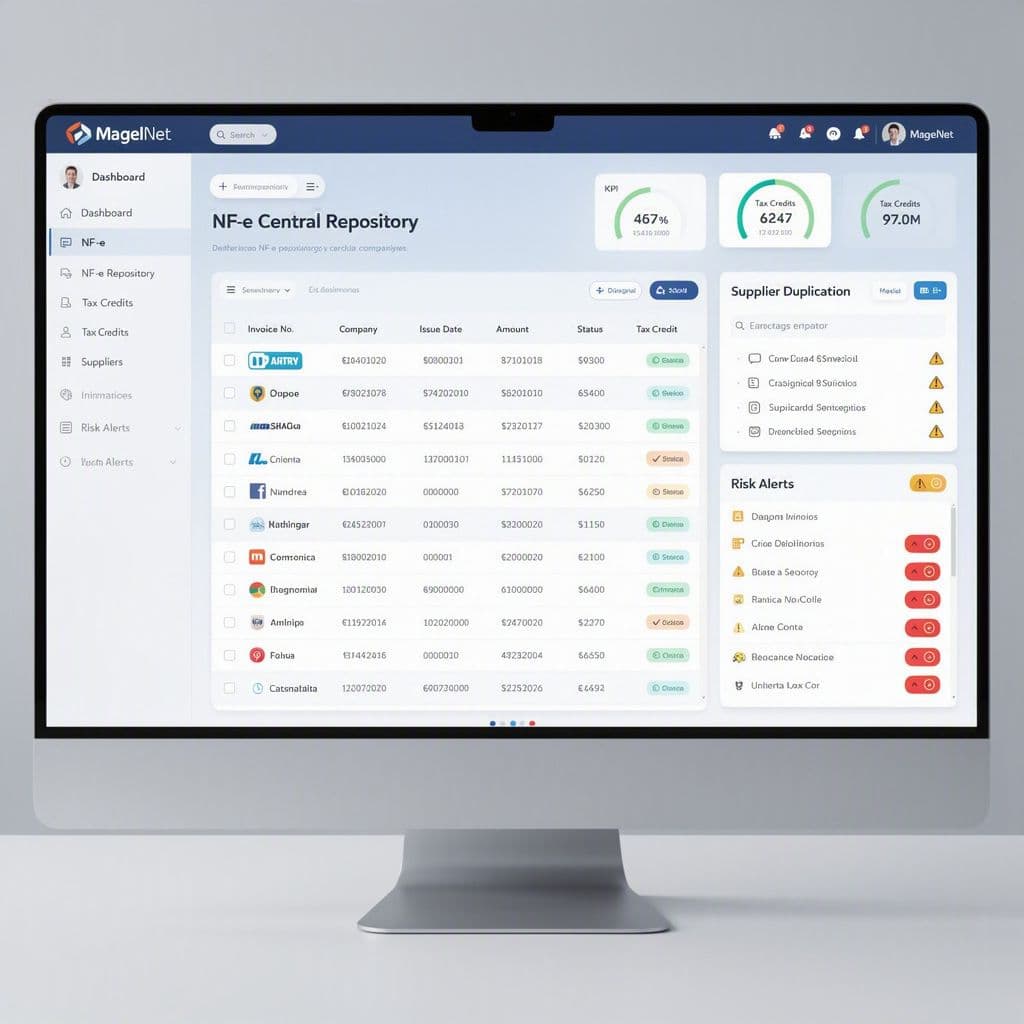
Além disso, a IA da MagelNet gera relatórios personalizados em minutos para destacar sinergias fiscais, conflitos tributários, concentração por fornecedor e cenários de fluxo de caixa fiscal unificado. Em vez de descobrir o problema depois do closing, sua equipe entra na negociação com evidência, prioridade e velocidade.
Teste grátis o simulador de fusão fiscal na MagelNet e veja seus R$ antes de assinar qualquer contrato. Você pode experimentar sem criar conta e sem informar cartão de crédito: basta acessar, subir a base e começar a analisar.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!