

Ouvir transcrição
Sim: fertilizantes, defensivos, sementes, ração e até combustível agrícola podem gerar crédito de IBS/CBS, mas o aproveitamento depende da classificação correta do item, NCM, CST e vínculo com a atividade rural. Na transição da Reforma Tributária, um erro simples na nota pode transformar um crédito integral em perda direta de caixa — e isso já começa na compra.
O erro que está drenando caixa no agro
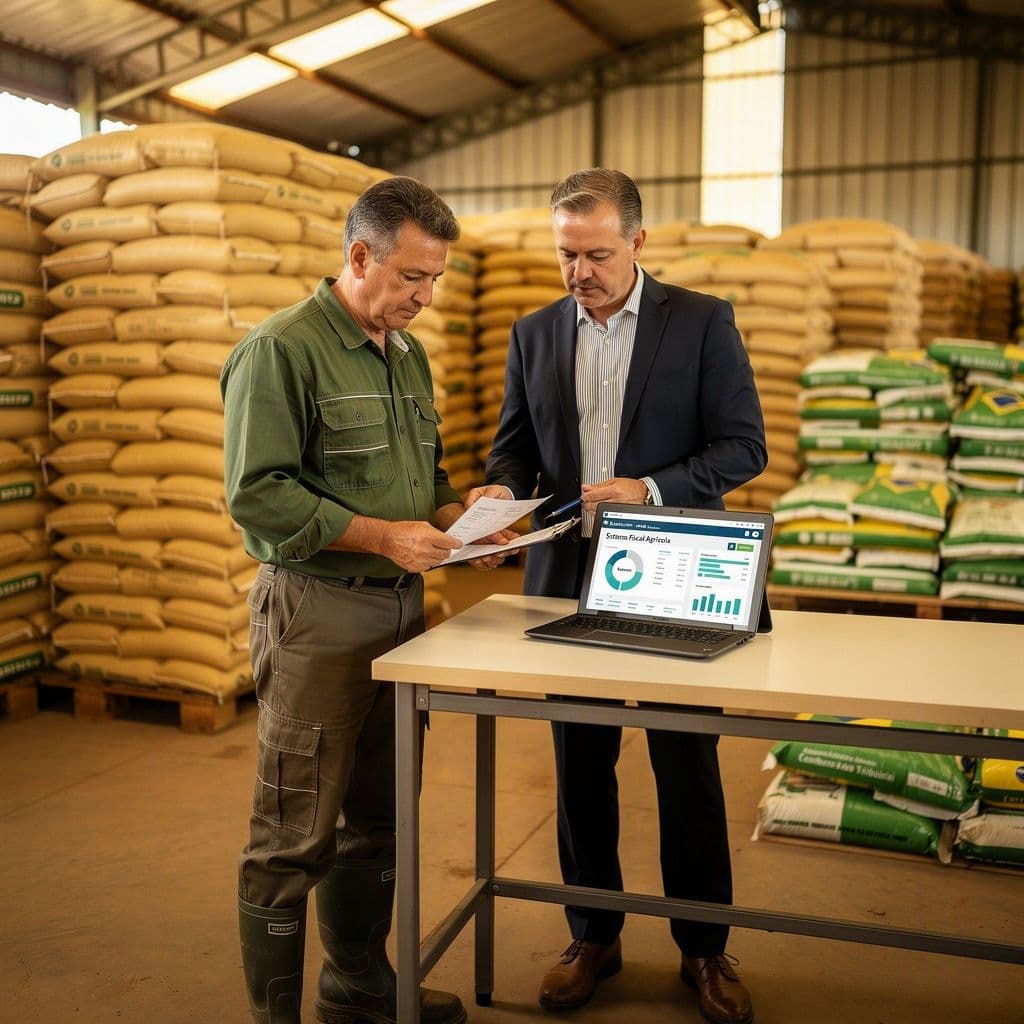
Você gasta fortunas em fertilizantes e defensivos, mas muita empresa rural ainda trata a nota como mera formalidade operacional. Esse é o erro. Na prática, uma classificação errada na entrada pode inutilizar créditos de IBS/CBS e distorcer toda a leitura fiscal da safra.
O ponto crítico é que o crédito não nasce da intenção de comprar para produzir. Ele nasce da evidência fiscal correta: produto bem classificado, CST coerente, documento válido e vínculo claro com a atividade econômica. É aqui que muitos produtores e até escritórios contábeis perdem dinheiro sem perceber.
IBS e CBS no agro: o que muda na prática
A Reforma Tributária substitui tributos atuais por dois grandes blocos sobre consumo: IBS e CBS. A lógica central é de não cumulatividade ampla, permitindo crédito sobre custos, despesas e insumos relacionados à atividade econômica, observadas as regras legais, exceções e regimes específicos do agro.
Para o setor agropecuário, o debate mais importante não é só alíquota. É tratamento fiscal por item, incluindo situações com alíquota zero, redução de carga ou crédito presumido em cadeias específicas. Por isso, o produtor não pode olhar apenas para o valor total da nota: precisa validar como cada item entrou fiscalmente.
Ocorre quando o insumo entra com tratamento que permite aproveitamento cheio dentro das regras aplicáveis, sem bloqueio por erro de classificação ou enquadramento.
5 insumos agro que merecem auditoria imediata na classificação
Abaixo, veja 5 grupos de insumos recorrentes na rotina do agro que exigem conferência minuciosa. Atenção: NCM e CST devem ser confirmados conforme a mercadoria exata, formulação, finalidade e documento fiscal emitido pelo fornecedor. Use a tabela como referência operacional inicial para revisão.
| Insumo agro | NCM mais comum | CST a conferir na entrada | Tratamento fiscal que exige atenção | Risco se classificar errado |
|---|---|---|---|---|
| **Ureia fertilizante** | **3102.10.10** | **CST conforme regime/documento** | **Pode estar em cadeia com tratamento favorecido no agro; revisar crédito e enquadramento** | **Perda de crédito ou crédito calculado abaixo do devido** |
| **Herbicidas** | **3808.91.99** | **CST conforme regime/documento** | **Defensivos podem ter regras específicas; descrição comercial não basta** | **Fornecedor classifica genericamente e o crédito fica vulnerável** |
| **Sementes para semeadura** | **1209.99.00** | **CST conforme regime/documento** | **Finalidade agronômica deve estar clara na nota** | **Mercadoria entra como produto genérico e perde rastreabilidade fiscal** |
| **Ração animal** | **2309.90.90** | **CST conforme regime/documento** | **Muito sensível a composição e uso declarado** | **Crédito presumido ou benefício pode ser desconsiderado** |
| **Diesel/combustível agrícola** | **2710.19.21** | **CST conforme regime/documento** | **Uso operacional precisa estar vinculado à atividade produtiva** | **Combustível vira custo sem crédito por falha documental** |
No agro, o crédito não se perde só quando o imposto é alto. Ele se perde quando a nota entra errada e ninguém revisa o detalhe fiscal do item.
Quanto dinheiro isso pode representar?
Vamos a um exemplo conservador. Imagine R$ 10.000 em insumos adquiridos para a operação rural. Se a carga recuperável projetada na transição equivaler a 20% e a classificação da nota impedir o crédito, estamos falando de R$ 2.000 perdidos em uma única compra. Multiplique isso por fertilizantes, defensivos e combustível ao longo da safra.
Simulador rápido de crédito perdido no agro
Preencha o valor comprado e a carga potencial de crédito para estimar quanto uma classificação errada pode tirar do seu caixa.
Crédito potencial perdido: R$ 2.000
Impacto no caixa por erro de classificação
Exemplo ilustrativo do crédito perdido conforme o valor mensal de compras de insumos e uma carga potencial de 20%.
Como classificar direito na hora da compra e da nota
Checklist prático para não perder crédito de IBS/CBS
Na prática, os produtores mais eficientes estão criando uma rotina simples: consultar a classificação antes da compra, importar a nota, validar NCM/CST e só então consolidar o crédito no fiscal. Isso reduz retrabalho, evita discussões com fornecedor e melhora a previsibilidade do caixa da operação.
Erros mais comuns que o agro comete na transição 2025
Dúvidas críticas sobre crédito de IBS/CBS no agro
Descrição comercial do produto basta para gerar crédito?
Não. A descrição ajuda, mas o aproveitamento depende da consistência entre produto, NCM, CST, documento fiscal e vínculo com a atividade.
Posso confiar 100% no cadastro do fornecedor?
Não deveria. O fornecedor pode emitir corretamente para a operação dele e, ainda assim, a sua empresa precisar revisar o enquadramento e a elegibilidade do crédito.
Combustível usado no agro sempre gera crédito?
Não automaticamente. É preciso analisar o tratamento aplicável, a documentação e o nexo com a atividade produtiva.
Vale revisar notas antigas na transição?
Sim. Quanto antes você mapear itens recorrentes, divergências de NCM/CST e fornecedores com erro frequente, menor a perda acumulada ao longo de 2025.
Conclusão: o segredo fiscal está no detalhe da nota
A diferença entre aproveitar crédito integral e engolir prejuízo silencioso no agro pode estar em poucos campos do XML. Quem revisar agora NCM, CST, descrição técnica e vínculo do insumo com a operação entra na transição da Reforma Tributária com mais controle, mais caixa e menos surpresa fiscal.
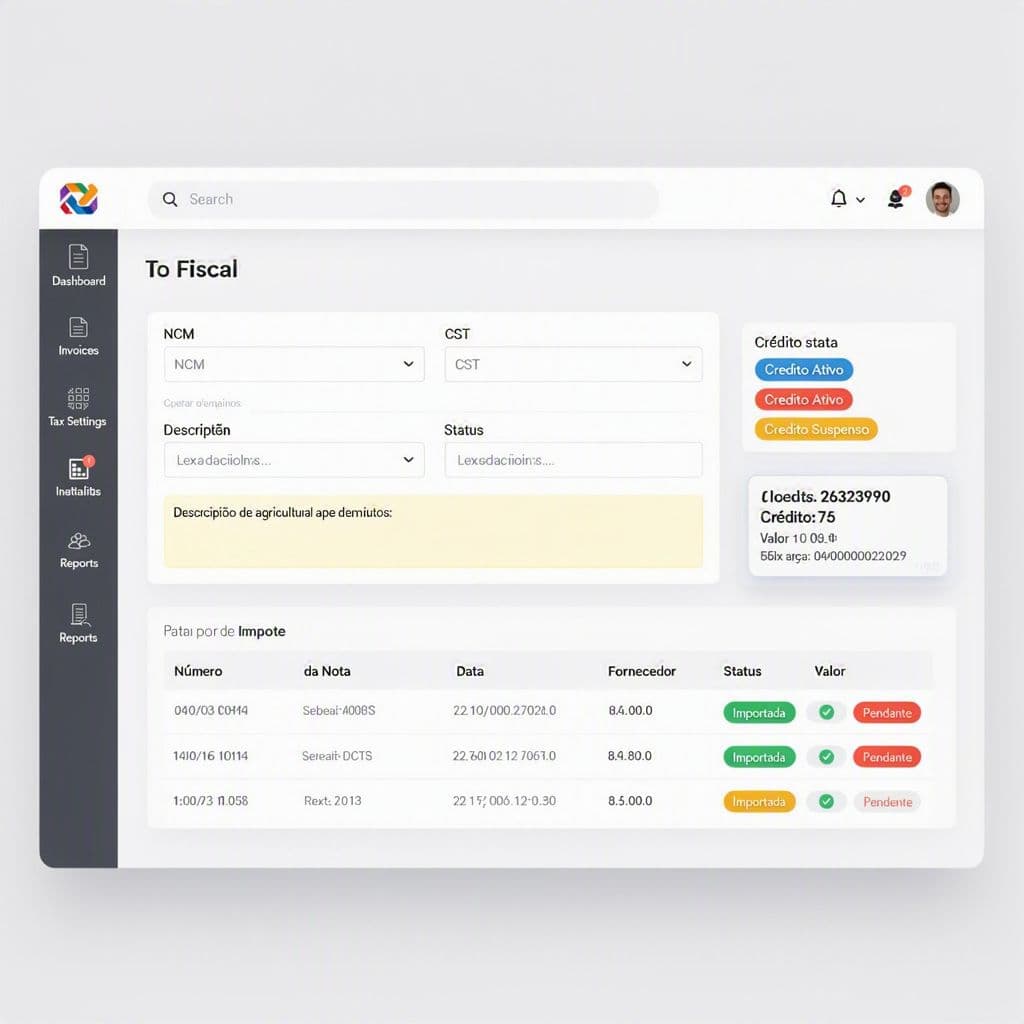
Se você é produtor rural, revenda ou contador do agro, este é o momento de parar de depender de conferência manual espalhada em planilhas. A MagelNet já oferece uma central de classificações tributárias com busca por NCM/CST e filtros para agro, integrada direto às notas importadas e ao painel fiscal. Você pode consultar gratuitamente, sem criar conta e sem cartão, e ainda simular o crédito potencial da operação para zerar perdas na transição 2025.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?

Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!


