
Ouvir transcrição
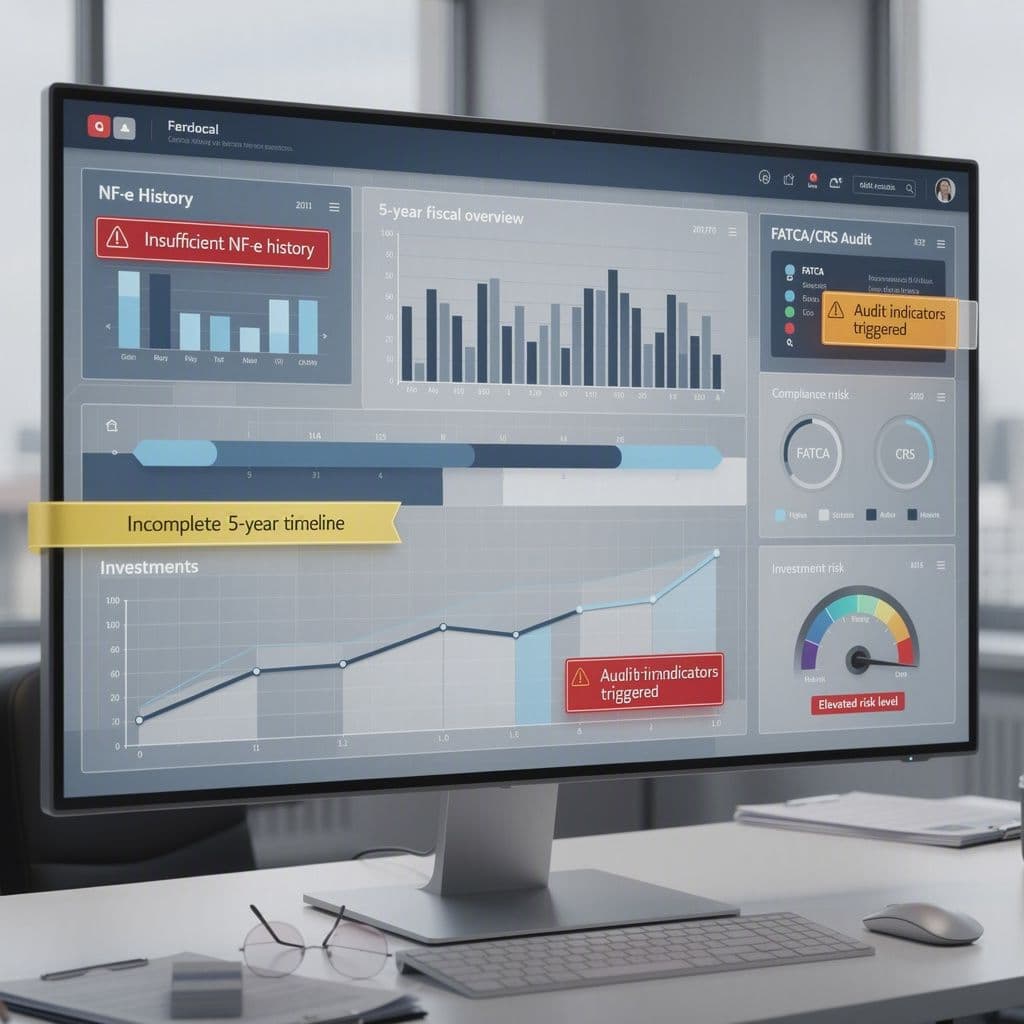
Sim, a falta de histórico confiável de NF-e pode travar investimento americano. Em processos FATCA/CRS, investidores e auditores precisam validar transações, eventos fiscais e consistência documental por anos — não por 90 dias. Se sua empresa depende apenas da consulta limitada da SEFAZ, a due diligence pode parar por falta de prova, não por falta de operação.
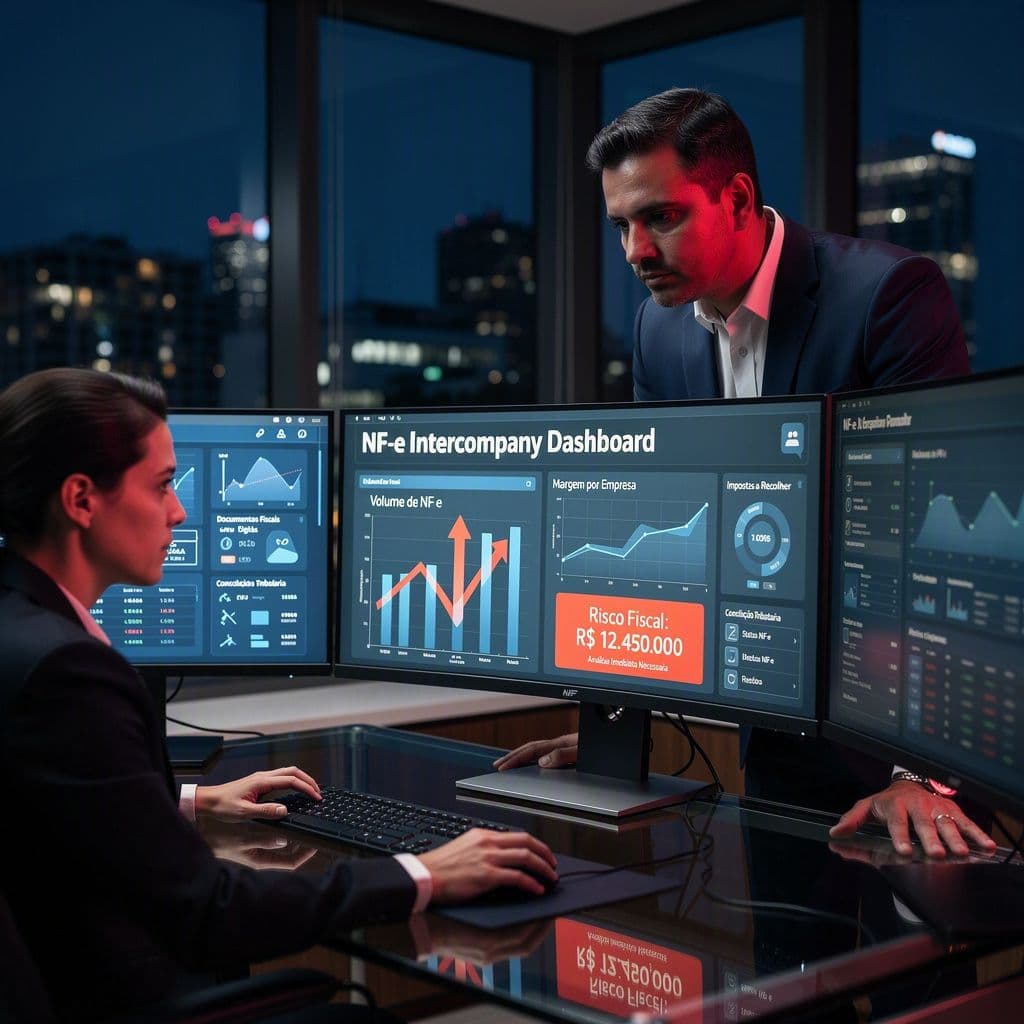
O risco real: um deal de US$ 10M pode parar por causa de 3 meses de consulta
Imagine o cenário: a empresa está em fase avançada de captação ou reorganização societária com capital americano. O investidor pede evidência fiscal retroativa para FATCA, CRS, auditoria de origem de receita e validação de operação. A equipe fiscal corre para baixar XMLs e descobre o gargalo: a SEFAZ não foi desenhada para funcionar como repositório histórico de due diligence internacional.
O problema não é apenas operacional. É estratégico. Quando faltam XMLs, eventos de cancelamento, notas complementares ou trilha de manifestação, surge a leitura que nenhum controller quer ouvir: 'não há evidência suficiente para suportar a materialidade das receitas'. Em deals internacionais, isso alonga cronograma, aumenta escopo de auditoria e reduz confiança no ativo.
O que FATCA e CRS realmente exigem da documentação fiscal brasileira
FATCA e CRS não pedem 'uma NF-e isolada'. Eles exigem capacidade de provar origem, recorrência, consistência e integridade das transações que impactam receitas, compras, impostos recuperáveis e relacionamento com contrapartes. No contexto brasileiro, a NF-e vira prova documental forte porque concentra dados comerciais, fiscais e logísticos em formato auditável.
| Exigência de diligência | O que o investidor ou auditor quer validar | Qual evidência de NF-e ajuda a provar |
|---|---|---|
| Origem da receita | Se a receita declarada tem lastro operacional real | XML completo da NF-e, chave, emitente, destinatário, CFOP e valor total |
| Consistência de mercadorias | Se o produto vendido ou comprado condiz com a operação reportada | NCM, descrição dos itens, quantidades e unidade |
| Integridade temporal | Se houve continuidade operacional ao longo dos anos | Histórico retroativo de emissão/recebimento sem lacunas |
| Eventos relevantes | Se houve cancelamento, inutilização, carta de correção ou manifestação | Eventos vinculados à chave da NF-e com data e protocolo |
| Risco tributário | Se existem créditos, ajustes ou inconsistências materiais | ICMS destacado, base de cálculo, CST/CSOSN e documentos relacionados |
Na prática, o investidor americano quer responder três perguntas: a empresa operou de fato? operou de forma consistente? e consegue provar isso rapidamente? Se a resposta depende de buscas manuais, certificados disputados por múltiplos sistemas e downloads incompletos, o risco deixa de ser tributário e vira risco de transação.
As 4 armadilhas que mais travam a prova fiscal para FATCA e CRS
Os 4 dados de NF-e que FATCA exige na prática para compliance instantâneo
Se você precisa montar uma prova rápida e defensável, comece por estes 4 dados-chave. Eles concentram o que mais acelera validação por auditorias, consultorias e investidores estrangeiros.
Checklist de prova FATCA com NF-e
Impacto de cada dado na liberação da diligência fiscal
Escala ilustrativa de prioridade em auditorias com capital estrangeiro, de 0 a 100.
Como organizar a prova em minutos, e não em semanas
Um fluxo eficiente para FATCA/CRS não começa na planilha. Começa em um repositório central de NF-e com XMLs e eventos preservados, acessível sem depender da janela da SEFAZ. A partir daí, a controladoria consegue filtrar por período, contraparte, produto, operação cancelada, CFOP, NCM e créditos de ICMS para montar um pacote defensável em minutos.
| Etapa | Processo manual comum | Processo com repositório centralizado |
|---|---|---|
| Coleta histórica | Busca fragmentada em SEFAZ, e-mails e pastas locais | Histórico consolidado e pesquisável |
| Eventos da NF-e | Conferência nota a nota | Eventos vinculados ao XML original |
| Conflito de certificado | Consultas instáveis entre sistemas | Acesso organizado sem travar operação |
| Resposta à auditoria | Dias ou semanas | Minutos ou poucas horas |
| Risco percebido pelo investidor | Alto por falta de evidência pronta | Baixo por documentação íntegra e exportável |
Quando a documentação fiscal fica pronta antes da pergunta do investidor, a negociação muda de tom. Você sai da defensiva e volta a discutir valuation.
Case rápido: empresa liberou investimento em 48h com repositório centralizado
Uma empresa brasileira com operação exportadora e capital estrangeiro em estrutura de holding recebeu uma exigência de diligência retroativa: comprovar transações e eventos fiscais de 5 anos para suporte ao comitê de investimento. O time tinha ERP, contador externo e arquivos parciais, mas não uma base única confiável.
Ao centralizar as NF-e emitidas e seus eventos em repositório único, a equipe conseguiu exportar lotes por período e contraparte, evidenciar cancelamentos, validar NCMs sensíveis e apresentar o histórico de créditos de ICMS ligado às operações relevantes. O pacote documental ficou pronto em 48 horas, reduzindo a fricção da auditoria e destravando a próxima etapa do aporte.
Simulador rápido: quanto tempo sua empresa perde para montar prova fiscal?
Calculadora de esforço de diligência fiscal
Estimativa simples para medir horas gastas na montagem manual de prova documental de NF-e.
Horas estimadas de esforço manual: horas 216
Perguntas frequentes sobre FATCA, CRS e NF-e em due diligence
FAQ
FATCA exige guardar NF-e por 5 anos exatamente?
O ponto central não é um número fixo universal dentro do artigo, mas a capacidade de responder ao período exigido por auditor, investidor, política interna e legislação aplicável. Em transações internacionais, pedidos retroativos de vários anos são comuns.
A consulta da SEFAZ é suficiente para preparar due diligence de investidor estrangeiro?
Normalmente não. A consulta operacional atende rotinas do dia a dia, mas não substitui um repositório histórico completo com XMLs, eventos e acesso rápido para exportação em lote.
Eventos de cancelamento e CC-e fazem diferença na diligência?
Sim. Eles mostram a história completa da NF-e. Sem esses eventos, a análise pode interpretar a operação de forma incorreta ou considerar a evidência incompleta.
Créditos de ICMS entram na análise de investidor?
Entram quando afetam qualidade de earnings, contingências tributárias, capital de giro e consistência entre operação, escrituração e demonstrações.
Conclusão: o problema não é emitir NF-e. É provar tudo quando o investidor pede.
Empresas exportadoras, holdings e multinacionais em escala brasileira não perdem deals apenas por passivo tributário. Muitas vezes, perdem por incapacidade de produzir prova fiscal íntegra na velocidade exigida pelo capital internacional. Se a sua operação ainda depende dos limites da SEFAZ, o risco já está contratado.
A MagelNet elimina esse gargalo com um repositório central de notas sem as limitações da Receita/SEFAZ, preservando XMLs e eventos, permitindo exportação em lote para relatórios FATCA/CRS e evitando conflitos de múltiplas consultas com o mesmo certificado digital. Teste grátis o repositório MagelNet e gere sua prova FATCA em 5 minutos — agende a demo agora e proteja seus deals internacionais.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?
Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!