
Ouvir transcrição
NF-e intercompany já trazem sinais valiosos para preço de transferência: itens, volumes, condições comerciais, datas, partes relacionadas e histórico comparável. Quando esses dados são organizados e cruzados com benchmarks, a empresa consegue sustentar métodos como CUP e PLR, antecipar ajustes e montar prova para ECF, DCTF e auditorias — antes que uma divergência vire autuação multimilionária.
O risco está nas suas NF-e — não na tese do fiscal
Imagine o Fisco congelando R$ 10 milhões do caixa por supostos preços superfaturados em operações entre empresas do mesmo grupo — e a defesa já estar parcialmente dentro das suas próprias NF-e emitidas e recebidas. O problema é que, sem histórico completo e sem leitura analítica, esses dados ficam invisíveis para o time fiscal e financeiro.
Em grupos empresariais com operações intercompany ou internacionais, a fiscalização tende a olhar quatro frentes ao mesmo tempo: comparabilidade, margem, volume e condições comerciais. Se a empresa não consegue provar rapidamente por que praticou determinado preço, o debate sai do campo técnico e entra no campo do risco de caixa, provisão contábil e exposição para a diretoria.
Em preço de transferência, a pior defesa é depender de planilhas fragmentadas quando a fiscalização pede trilha documental, comparáveis e racional econômico ao mesmo tempo.
Os 5 dados escondidos nas NF-e que reduzem risco de autuação
| Dado da NF-e | Onde aparece | Por que importa em preço de transferência | Risco de não usar |
|---|---|---|---|
| **Emitente/destinatário por CNPJ** | Cabeçalho e cadastro das partes | Identifica operações entre relacionadas e separa fluxo intercompany de terceiros | Misturar mercado e partes relacionadas em análises erradas |
| **Produto, NCM e descrição** | Itens da nota | Ajuda a criar grupos comparáveis por natureza econômica e função | Comparar itens não equivalentes e distorcer CUP |
| **Quantidade, unidade e valor unitário** | Detalhe dos itens | Permite medir dispersão de preço e efeito escala/volume | Perder evidência de que preço variou por lote ou faixa |
| **Frete, seguro, descontos e despesas acessórias** | Totais e campos complementares | Ajusta comparabilidade entre operações com condições diferentes | Conclusão incorreta de superfaturamento ou subfaturamento |
| **Data, prazo e condição comercial** | Emissão, faturamento e observações | Suporta análise de sazonalidade, prazo e política comercial | Ignorar impacto financeiro embutido no preço |
Esses cinco dados parecem operacionais, mas são exatamente o que sustenta uma análise técnica séria. O Fisco não autua apenas porque encontrou uma diferença de preço; ele autua quando a empresa não demonstra o contexto econômico da operação com base documental consistente.
1) Localize todas as NF-e intercompany no histórico ilimitado
O primeiro erro de grandes grupos é trabalhar com janelas curtas de consulta. A Receita e a SEFAZ têm limites operacionais conhecidos, enquanto uma análise de preço de transferência normalmente exige séries históricas, sazonalidade, renegociação contratual e comparação entre períodos. Sem histórico amplo, o diagnóstico já nasce incompleto.
Checklist de mapeamento inicial
Ao consolidar o histórico completo de NF-e emitidas e recebidas, o controller consegue responder duas perguntas críticas: qual é o fluxo interno real do grupo e qual parte desse fluxo tem comparável externo confiável. Isso reduz retrabalho de auditoria e acelera a defesa técnica.
2) Extraia 3 métricas que sustentam CUP e PLR com dados reais
| Métrica | Como calcular a partir das NF-e | Uso prático |
|---|---|---|
| **Margem bruta estimada** | (Preço de revenda - custo de aquisição) / preço de revenda | Base para análises de **PLR** e teste de aderência por linha |
| **Volume por operação** | Soma das quantidades por item, período e contraparte | Ajuda a justificar descontos por escala e lotes mínimos |
| **Condição comercial efetiva** | Prazo + frete + desconto + despesas acessórias | Permite ajustar comparáveis e evitar falso desvio de preço |
Na prática, CUP exige comparabilidade robusta entre operações controladas e não controladas. Já PLR depende de coerência entre preço de transferência, revenda e margem observada. Em ambos os casos, as NF-e funcionam como a camada mais objetiva da evidência, porque mostram o que efetivamente foi faturado — não apenas o que o contrato dizia.
Exemplo de leitura executiva: preço médio por tipo de operação
Diferenças pequenas podem ser justificáveis; diferenças recorrentes sem contexto documental elevam o risco fiscal.
3) Simule ajustes tributários antes da fiscalização fazer por você
Um ponto que separa empresas reativas de empresas maduras é a capacidade de simular cenários de ajuste com base em dados reais. Em vez de descobrir o impacto quando o auto de infração chega, o time antecipa o intervalo de risco e decide se precisa ajustar política, documentação ou provisão.
Simulador simplificado de exposição em preço de transferência
Estimativa educacional para visualizar o tamanho do risco potencial com base em diferença de preço e volume. Não substitui cálculo legal ou parecer técnico.
Exposição tributária estimada: R$ 204.000
Se uma diferença de R$ 6 por unidade em 100 mil unidades gerar um ajuste-base de R$ 600 mil, uma carga combinada estimada de 34% já aponta impacto de R$ 204 mil, sem contar juros, multa de ofício, disputa administrativa e efeitos em demonstrações financeiras. Em grupos com dezenas de linhas e múltiplas empresas, o número escala rápido.
4) Monte prova automática para ECF, DCTF e auditorias Receita/PGFN
Quando a fiscalização abre uma frente de preço de transferência, ela raramente pede apenas o cálculo. O que normalmente entra no radar é o conjunto: documento fiscal, racional do método, memória de cálculo, reconciliação contábil e coerência declaratória. Por isso, o ganho real está em transformar NF-e em evidência auditável, e não em arquivo morto.
Relação das operações controladas, histórico por período, critérios de comparabilidade, memória do método aplicado, justificativa de ajustes econômicos, vínculos com ECF/DCTF e rastreabilidade por documento fiscal.
5) Benchmark público sem dado interno organizado vale pouco
Benchmarks públicos ajudam, mas não salvam uma análise fraca. Se a sua base interna não separa bem produto, volume, contraparte, prazo e despesas acessórias, qualquer comparação externa perde força. O benchmark certo só funciona quando encontra uma base interna limpa, histórica e reconciliável.
Onde as empresas perdem força na defesa fiscal
O gargalo geralmente não é o método em si, e sim a qualidade da base documental usada para sustentá-lo.
Sinais de alerta que justificam ação imediata da diretoria
Sua operação está exposta?
Hoje, sua empresa consegue separar em minutos NF-e intercompany e operações com terceiros por item e período?
Para controllers fiscais e diretores financeiros, o ponto central é simples: não basta cumprir obrigação acessória; é preciso provar racional econômico com velocidade. Em autuações relevantes, a diferença entre contingência administrável e crise de caixa costuma estar na capacidade de responder com dados consolidados e comparáveis.
Como a MagelNet encurta o caminho entre NF-e e compliance de Transfer Pricing
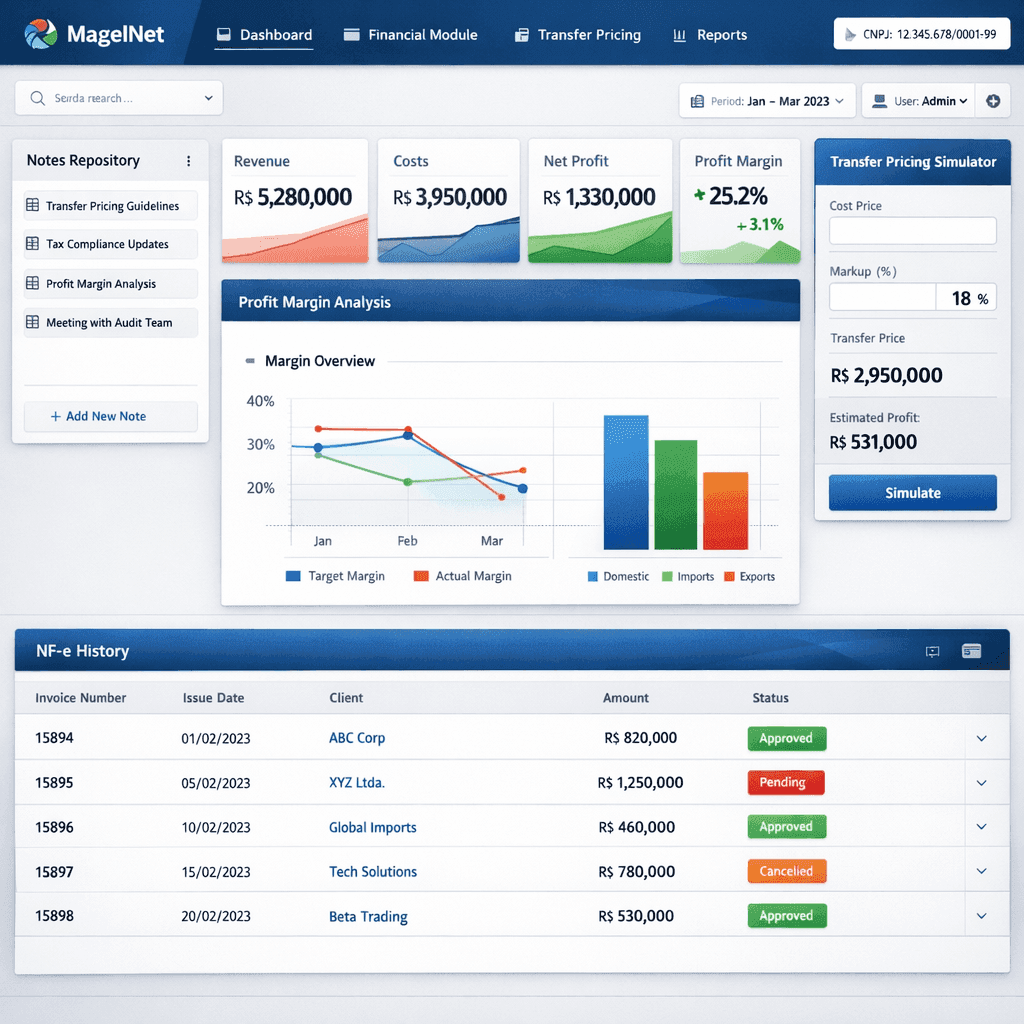
É aqui que a conexão operacional faz diferença. O repositório central de notas da MagelNet preserva o histórico completo de NF-e emitidas e recebidas, sem as limitações usuais da Receita ou da SEFAZ, permitindo localizar operações intercompany antigas, consolidar séries históricas e manter uma base única para auditoria.
Ao mesmo tempo, o módulo Financeiro da MagelNet usa IA integrada para orientar o usuário, preencher formulários e montar telas personalizadas conforme o cenário da empresa. Na prática, isso permite estruturar simulações de preço de transferência com foco em margens, volumes, condições comerciais e potenciais ajustes — sem forçar o time a se adaptar a um fluxo engessado.
Para grupos empresariais, essa combinação reduz o tempo entre identificar uma divergência e testar uma resposta técnica. Em vez de depender de exportações fragmentadas e planilhas paralelas, a equipe ganha um ambiente para consultar, comparar, simular e documentar em minutos. E o melhor: é possível testar sem criar conta e sem cartão de crédito.
Conclusão: o dado já existe — o risco está em não usá-lo a tempo
Se sua empresa opera com intercompany, exportação relacionada ou estruturas multinacionais, tratar NF-e apenas como obrigação fiscal é um erro caro. Elas já carregam parte da prova que sustenta CUP, PLR, reconciliação declaratória e defesa documental. O que falta, na maioria das empresas, não é dado — é acesso histórico, organização e simulação inteligente.
Acesse o demo gratuito da MagelNet e rode sua primeira simulação de Transfer Pricing hoje. Localize seu histórico completo de NF-e, teste cenários com IA e veja em minutos onde pode haver exposição antes que o Fisco transforme dúvida em autuação.
FAQ — Preço de transferência nas NF-e
NF-e realmente ajuda na documentação de preço de transferência?
Sim. A NF-e registra partes, itens, quantidades, valores, datas e condições comerciais que servem como base objetiva para comparabilidade, memória de cálculo e trilha de auditoria.
Quais métodos se beneficiam mais desse tipo de base?
Em especial análises ligadas a CUP e PLR, porque dependem de preço praticado, margem, volume e contexto comercial documentado.
Por que o histórico completo faz diferença?
Porque operações intercompany precisam ser vistas em série: sazonalidade, renegociação, escala, mudanças contratuais e consistência entre períodos influenciam a conclusão técnica.
A MagelNet substitui parecer tributário ou jurídico?
Não. A plataforma ajuda a organizar dados, simular cenários e acelerar evidências. A validação técnica final deve considerar a política fiscal da empresa e a orientação dos responsáveis tributários.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?
Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!