
Ouvir transcrição
Para blindar créditos na transição tributária de 2026 a 2032, sua empresa precisa de histórico completo de NF-e, rastreabilidade documental e auditoria retroativa. O problema é que os limites operacionais da SEFAZ impedem a maioria das PMEs de provar a origem dos créditos com segurança. Um plano de 90 dias para centralizar XMLs, manifestações e evidências reduz o risco de perda financeira e passivo fiscal.
O risco que quase ninguém está tratando agora
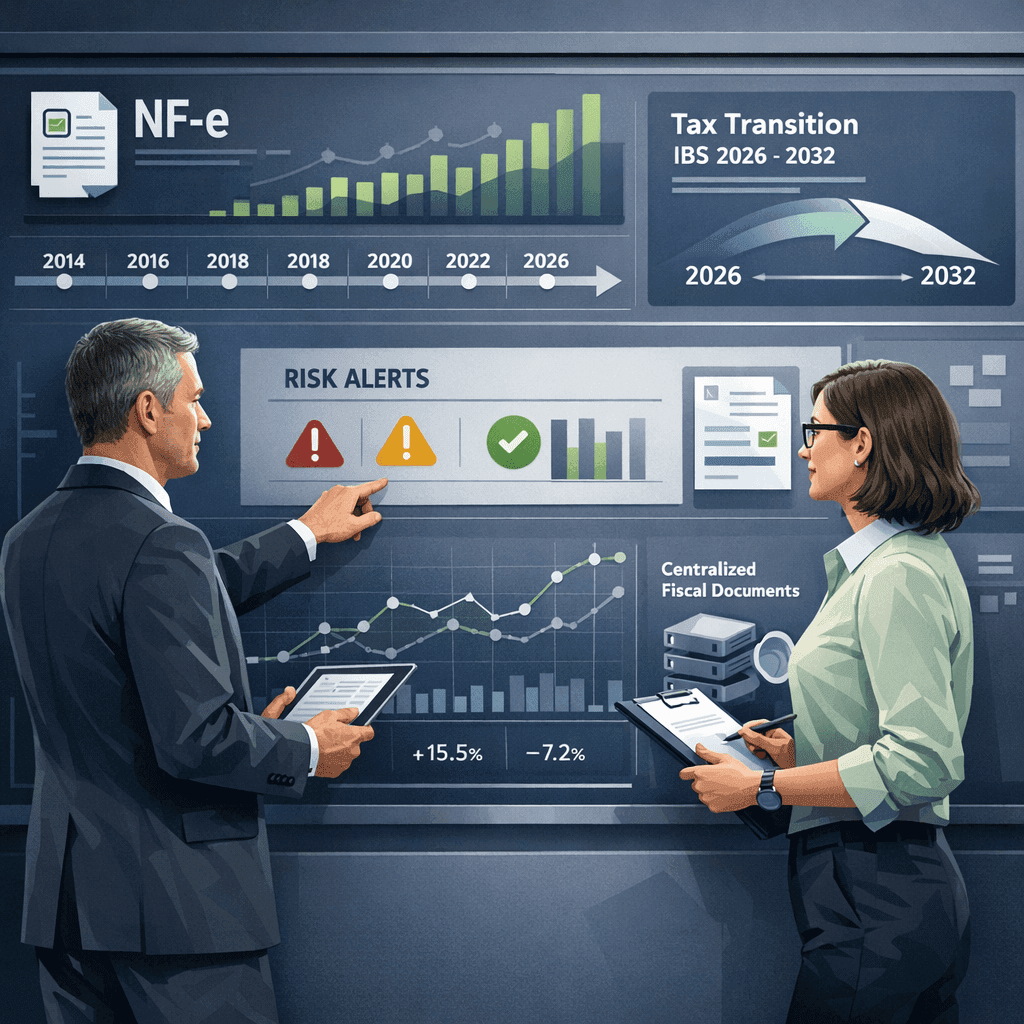
Sua empresa tem histórico completo de NF-e dos últimos 10 anos? Se a resposta for “não sei”, “parcialmente” ou “depende do fornecedor”, o alerta já está aceso. Na fase de transição da Reforma, o Fisco tende a exigir provas irrefutáveis da origem, integridade e elegibilidade dos créditos que serão levados para o novo ambiente tributário.
O ponto crítico não é apenas ter a nota “em algum lugar”. É conseguir demonstrar, de forma organizada, quem emitiu, quando foi recebida, se houve manifestação, qual XML foi armazenado, qual evento ocorreu e como aquele documento sustentou o crédito ao longo do tempo. Sem isso, a discussão deixa de ser contábil e vira um problema de evidência fiscal.
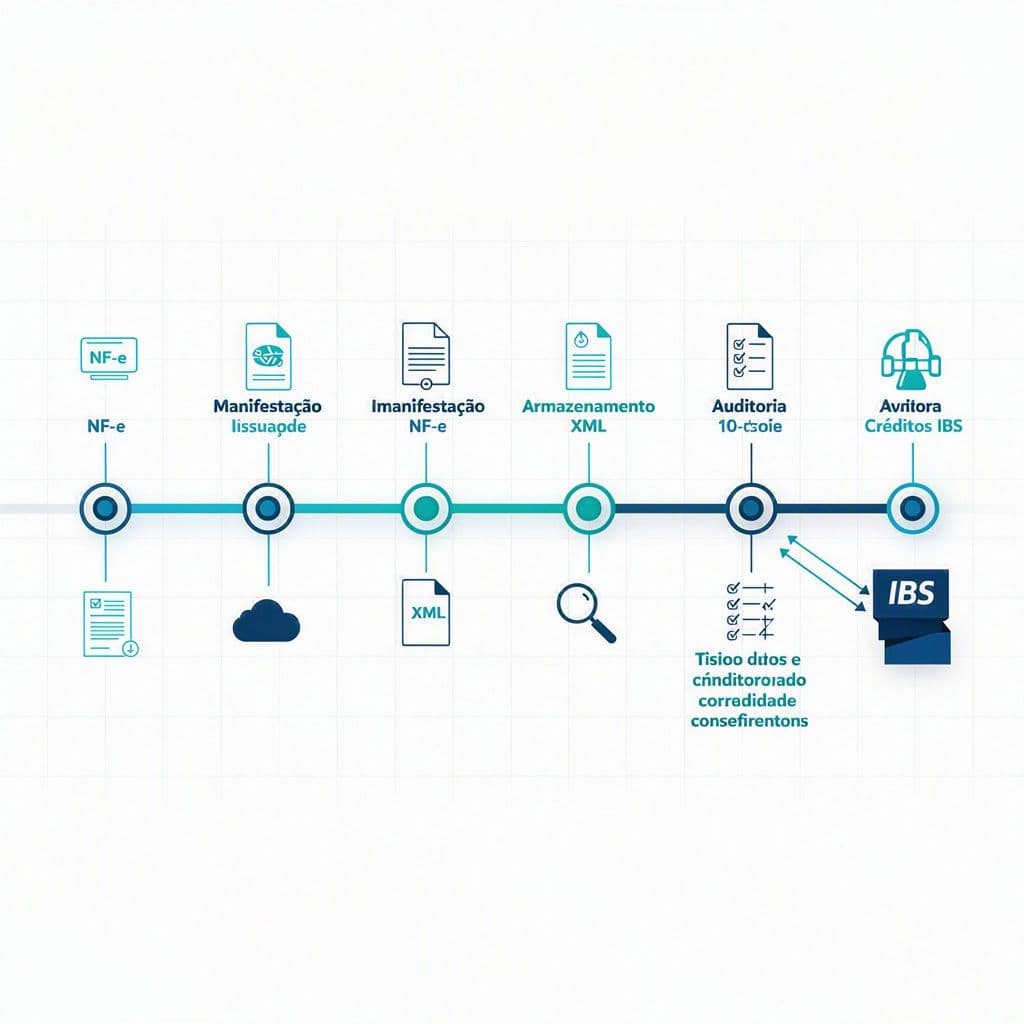
Os 3 requisitos fiscais obrigatórios para validar créditos na transição
| Requisito | O que significa na prática | Risco quando falta |
|---|---|---|
| **Histórico ilimitado** | Guardar XMLs e eventos fiscais de vários exercícios, sem depender de janelas curtas de consulta. | Perda de documentos usados para comprovar créditos antigos. |
| **Rastreabilidade total** | Conseguir ligar cada crédito a NF-e, fornecedor, data, manifestação e evidência de recebimento. | Glosa por inconsistência documental ou ausência de trilha de prova. |
| **Auditoria retroativa** | Revisar documentos passados, refazer conferências e corrigir lacunas antes de fiscalização. | Descobrir falhas tarde demais, já sob autuação ou perda de crédito. |
Na prática, esses três requisitos formam a base de qualquer estratégia séria de preparação. Sem histórico, não há prova. Sem rastreabilidade, não há vínculo. Sem auditoria retroativa, não há defesa.
As 4 limitações da SEFAZ que já bloqueiam a preparação de muitas empresas
| Limitação operacional | Impacto direto na rotina fiscal | Consequência para créditos |
|---|---|---|
| **Janela curta de consulta** | Muitas consultas públicas e rotinas padrão alcançam apenas os **últimos 3 meses**. | O histórico antigo fica fragmentado ou inacessível. |
| **Ciência em prazo reduzido** | Em muitos fluxos, o download integral depende de agir dentro de **10 dias**. | XMLs relevantes podem não ser recuperados em tempo. |
| **Conflito de certificado digital** | Mais de um sistema consultando com o mesmo certificado pode gerar falhas e bloqueios operacionais. | A captura automática fica instável e cria lacunas no acervo. |
| **Dependência de processos manuais** | Busca por chave, e-mail, pastas locais e fornecedores ainda domina boa parte das PMEs. | A empresa perde escala, confiabilidade e velocidade de auditoria. |
Onde as PMEs travam hoje na prontidão documental
Estimativa operacional baseada nas limitações mais recorrentes em rotinas fiscais de PMEs que dependem de consultas fragmentadas e armazenamento descentralizado.
O dado mais perigoso é este: não basta cumprir a obrigação do mês. Na transição, vence quem conseguir reconstruir o passado com precisão. Empresas que operam apenas no curto prazo fiscal podem descobrir, tarde demais, que o crédito existia economicamente, mas não sobrevivia documentalmente.
O custo real de uma NF-e não recuperada
Quando uma NF-e some, o prejuízo não está apenas no documento perdido. Ele aparece em camadas: crédito que deixa de ser aproveitado, tempo extra da equipe, risco de glosa, retrabalho com fornecedores, exposição em auditoria e insegurança na migração para o IBS. Em empresas médias, basta multiplicar isso por anos de operação e centenas de fornecedores para entender por que o impacto pode chegar a milhões de reais.
Na transição tributária, o crédito não será defendido por memória operacional. Ele será defendido por evidência digital íntegra, cronológica e auditável.
Plano de 90 dias para blindar créditos antes de 2026
Checklist executivo de readiness fiscal
Modelo de priorização: por onde começar sem travar a operação
Priorize exercícios, filiais e fornecedores que concentram mais valor de crédito. Isso acelera a recuperação de evidências com maior impacto financeiro.
Exemplo de impacto financeiro em uma empresa média
Simulador simples de exposição por documentos não recuperados
Estimativa rápida para visualizar o tamanho do risco financeiro potencial no acervo fiscal.
Exposição financeira estimada: R$ 220.320
Esse cálculo não substitui revisão fiscal, mas ajuda a levar a discussão para o nível certo: o problema não é arquivamento; é preservação de ativo tributário. Quando a diretoria enxerga o risco em reais, a pauta deixa de ser operacional e passa a ser estratégica.
Casos que se repetem: como empresas perdem milhões sem perceber
| Cenário | Falha estrutural | Resultado |
|---|---|---|
| Empresa com crescimento por aquisições | XMLs ficaram espalhados entre filiais, ERPs e escritórios diferentes. | Não conseguiu consolidar histórico para revisão completa de créditos. |
| Indústria com alto volume de entradas | Manifestação foi tratada apenas como rotina emergencial, sem trilha histórica. | Perdeu evidência de recebimento e enfrentou contestação de créditos. |
| Distribuidor com múltiplos sistemas | Consultas simultâneas com o mesmo certificado causaram lacunas na captura. | Parte do acervo nunca foi centralizada de forma íntegra. |
| Grupo em preparação para due diligence | Só descobriu ausência documental quando iniciou auditoria retroativa. | Gastou meses reconstruindo arquivos com alto custo e baixa taxa de recuperação. |
Em todos esses cenários, a dor aparece tarde. Enquanto a rotina parece “sob controle”, o passivo documental cresce em silêncio. A empresa só percebe a gravidade quando precisa provar o passado com rapidez — exatamente o tipo de exigência que a transição tributária tende a intensificar.
Perguntas críticas para fazer ainda este mês
FAQ de prontidão para créditos na Reforma
Temos todos os XMLs de NF-e emitidas e recebidas dos últimos anos?
Ter apenas parte do acervo já é um sinal de risco. O ideal é manter repositório central, contínuo e auditável, sem depender de janelas curtas de consulta.
Manifestação do destinatário ainda importa se a nota já foi escriturada?
Sim. A manifestação fortalece a trilha de evidência sobre ciência, confirmação ou divergência da operação, especialmente em revisões e auditorias retroativas.
A SEFAZ pode ser nossa fonte única de histórico?
Operacionalmente, isso é frágil. Limites de consulta, prazo de captura, dependência do certificado e processos manuais tornam a estratégia insuficiente para uma preparação robusta.
Qual o primeiro indicador de readiness que devo acompanhar?
Comece por percentual de acervo centralizado, seguido de lacunas por período e valor estimado de créditos suportados por documentação íntegra.
Onde a MagelNet entra nessa preparação
A preparação para a Reforma exige três capacidades ao mesmo tempo: guardar tudo, provar tudo e simular decisões com inteligência. É exatamente aqui que a MagelNet conecta as pontas da operação fiscal e financeira.
| Necessidade da transição | Como a MagelNet responde |
|---|---|
| **Repositório ilimitado de NF-e** | Centraliza notas emitidas e recebidas em um **repositório fiscal sem depender das limitações da Receita/SEFAZ**. |
| **Manifestação e trilha de eventos** | O módulo **DF-e** permite visualizar documentos destinados ao CNPJ/CPF e realizar manifestações com mais controle e facilidade. |
| **Simulação e apoio decisório** | O **Financeiro com IA** ajuda a orientar o usuário, preencher fluxos e montar visões personalizadas para cenários de migração e readiness. |
| **Baixa barreira de entrada** | Você pode testar as aplicações **sem criar conta e sem cartão de crédito**. |
Em vez de depender de consultas limitadas, arquivos soltos e retrabalho do time, a empresa passa a operar com acervo contínuo, rastreabilidade acionável e base concreta para auditoria retroativa. Isso reduz o risco de perder créditos relevantes justamente no momento em que eles precisam ser comprovados com maior rigor.
Conclusão: 2026 não será o ano para começar do zero
Se sua empresa ainda não sabe onde está o histórico completo de NF-e, o problema não é futuro — ele já existe agora. A janela para organizar acervo, fechar lacunas e simular migração com segurança é curta. Quem iniciar nos próximos 90 dias entra em 2026 com base documental. Quem adiar pode negociar créditos sem conseguir defendê-los.
Teste grátis o repositório MagelNet por 7 dias e gere seu relatório de readiness para a Reforma agora. Com repositório central ilimitado, DF-e para manifestações e apoio de IA no Financeiro, sua equipe consegue transformar documentos dispersos em evidência fiscal pronta para a transição.
A MagelNet está comprometida em ajudar empresas de todos os tamanhos a tomar decisões informadas. Seguimos diretrizes editoriais rigorosas para garantir que nosso conteúdo atinja e mantenha nossos altos padrões.
O que você achou deste artigo?
Geraldo Magela Fraga
Fundador da MagelNet e do Grupo Magel. Empresário. Advogado. Mestrando em Computação Aplicada. MBA em Business Intelligence.
Comentários (0)
Seja o primeiro a comentar!